
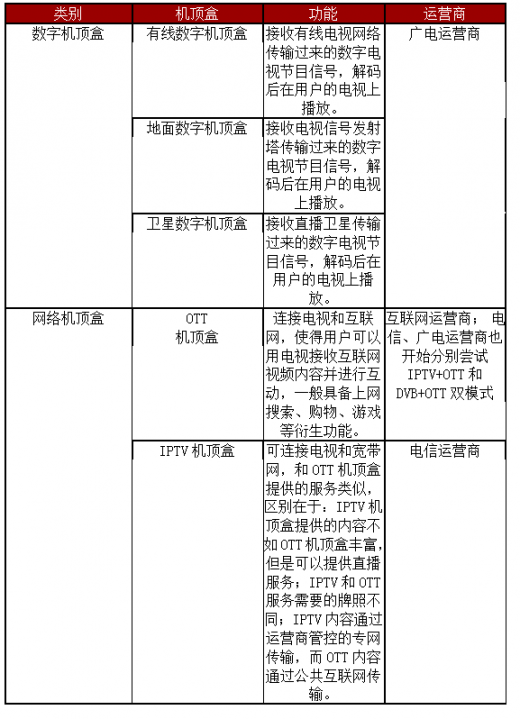
近年来,随着互联网的高速发展以及智能化进程持续推进,以IPTV机顶盒和OTT机顶盒为代表的网络机顶盒逐渐走红。网络机顶盒能够把电视变成一个联网的智能终端,让用户直接通过互联网来观看视频内容,无需连接有线电视运营商的机顶盒。OTT盒子通过公共宽带互联网传输,区别于IPTV机顶盒的电信专网传输。在国内三网融合的大背景下,电信和广电运营商也开始分别尝试IPTV+OTT和DVB+OTT双模式的盒子。在“互联网+”的大背景下,机顶盒也遵循着电子产品一贯的发展路径,在产品形态和功能上不断升级,已经从一个多频率的调谐器和解码器跃升为海量电影、游戏、新闻等联机数据库的控制终端。


1、互联网化和智能化两大趋势合力推动了OTT盒子的产生和发展。
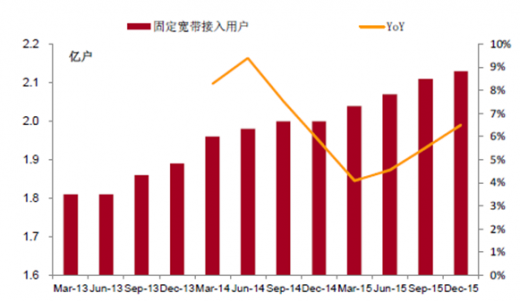
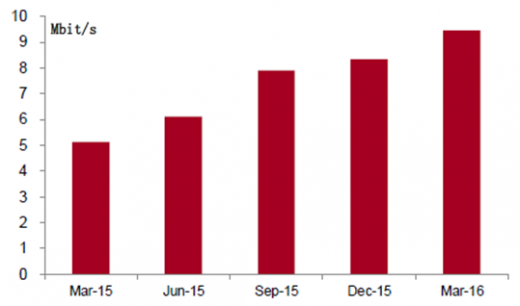
OTT盒子热潮的兴起与近年来国内宽带互联网的高速发展密不可分。截止2015年12月,三家基础电信运营商固定宽带接入用户达2.13亿户,同比增长6.5%,宽带接入用户数量的持续增长为其他基于互联网开展的业务提供了广泛的用户基础。除了用户数量的持续增长外,我国互联网网速逐渐提升。

参考观研天下发布《2017-2022年中国数字机顶盒产业运营现状及发展规划分析报告》
2、智能化的趋势赋予了OTT盒子旺盛的生命力
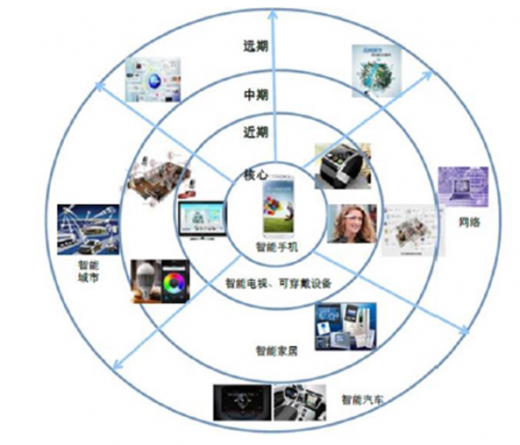
自2010年以来,智能手机销量激增,目前已呈普及之势。智能手机搭载开放性的操作系统,拥有独立的核心处理器和内存,可以安装更多的应用程序,使智能手机的功能可以得到无限扩展。同时期,以IPAD为代表的平板电脑迅速发展,为智能化浪潮中再添一块重要的屏幕。伴随着互联网的发展,在多屏联动的趋势下,将客厅中的传统电视“智能化”也已成为行业共识。OTT盒子可以作为传统电视的外设,连接了OTT盒子之后传统电视将具有智能属性,盒子的系统可以升级,可以通过安装应用程序助力传统电视实现在线观影、网上购物等多项功能。
3、OTT盒子与智能电视既是竞品,也为互补品
二者的竞品关系体现在功能的相似性。智能电视自2013年以来呈爆发式增长,本身自带了开放式操作系统,用户在欣赏普通电视内容的同时,可自行安装和卸载各类应用软件,持续对功能进行扩充和升级;也就是说智能电视相当于在传统电视中内置了OTT盒子,从新购进的角度来看智能电视对于OTT盒子具有替代作用。然而从持续更新的角度来看,电视作为耐用消费品,价格相对较高,更新周期在5到10年之间,而电视系统中的应用更新周期较短。随着应用的不断更新,对智能电视的系统要求也就更高,而更新周期较长的智能电视在长期使用后,显然需要面对系统落后的问题。OTT盒子价格仅为几百元,比较廉价,更换方便,能够满足日益提升的用户需求,因此从更新的角度来说,OTT盒子又可以成为智能电视的补充外设。

4、OTT盒子目前的商业模式上主要为“硬件销售+内容分成”
盒子厂商的硬件销售利润微薄。根据上市公司披露的经营数据,OTT盒子的毛利率约为15%,而有线电视机顶盒毛利率则在25%以上,互联网盒子的毛利率明显较低。净利方面,据2014年的一篇新闻报道,有厂商称售价为300元的盒子每个只赚10元,可以推算OTT盒子的净利率仅为3%左右。OTT盒子厂商的盈利弹性主要来自于内容分成。盒子厂商通常与爱奇艺、腾讯、搜狐、芒果TV等内容方进行合作,通过内容方的会员费、广告费等方面的分成来盈利。“硬件销售+内容分成”的模式主要适用于品牌盒子厂商,而对于众多山寨盒子来说,在内容上往往未经授权,因此只能通过硬件销售来获取微薄的利润。近年来随着国家政策的逐渐收紧,山寨盒子生存空间日益萎缩,硬件品牌厂商在“互联网+”的背景下纷纷试水新的商业模式,着力在内容端的用户运营上做学问,内容分成已成为OTT盒子领域日益重要的盈利来源。
机顶盒的分类情况
OTT产业发展进程

OTT行业产业治理结构

1、互联网化和智能化两大趋势合力推动了OTT盒子的产生和发展。
OTT盒子热潮的兴起与近年来国内宽带互联网的高速发展密不可分。截止2015年12月,三家基础电信运营商固定宽带接入用户达2.13亿户,同比增长6.5%,宽带接入用户数量的持续增长为其他基于互联网开展的业务提供了广泛的用户基础。除了用户数量的持续增长外,我国互联网网速逐渐提升。
固定宽带接入用户数量逐年增长
2015年以来全国平均可用下载速率
2011-2016年OTT盒子历年市场规模

参考观研天下发布《2017-2022年中国数字机顶盒产业运营现状及发展规划分析报告》
2、智能化的趋势赋予了OTT盒子旺盛的生命力
自2010年以来,智能手机销量激增,目前已呈普及之势。智能手机搭载开放性的操作系统,拥有独立的核心处理器和内存,可以安装更多的应用程序,使智能手机的功能可以得到无限扩展。同时期,以IPAD为代表的平板电脑迅速发展,为智能化浪潮中再添一块重要的屏幕。伴随着互联网的发展,在多屏联动的趋势下,将客厅中的传统电视“智能化”也已成为行业共识。OTT盒子可以作为传统电视的外设,连接了OTT盒子之后传统电视将具有智能属性,盒子的系统可以升级,可以通过安装应用程序助力传统电视实现在线观影、网上购物等多项功能。
后智能时代的产业逻辑
3、OTT盒子与智能电视既是竞品,也为互补品
二者的竞品关系体现在功能的相似性。智能电视自2013年以来呈爆发式增长,本身自带了开放式操作系统,用户在欣赏普通电视内容的同时,可自行安装和卸载各类应用软件,持续对功能进行扩充和升级;也就是说智能电视相当于在传统电视中内置了OTT盒子,从新购进的角度来看智能电视对于OTT盒子具有替代作用。然而从持续更新的角度来看,电视作为耐用消费品,价格相对较高,更新周期在5到10年之间,而电视系统中的应用更新周期较短。随着应用的不断更新,对智能电视的系统要求也就更高,而更新周期较长的智能电视在长期使用后,显然需要面对系统落后的问题。OTT盒子价格仅为几百元,比较廉价,更换方便,能够满足日益提升的用户需求,因此从更新的角度来说,OTT盒子又可以成为智能电视的补充外设。
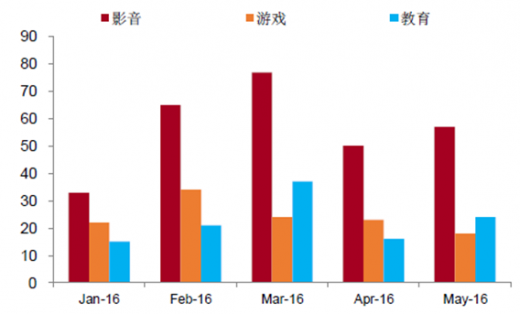
OTT盒子分类应用活跃用户比例

OTT盒子分类应用单次使用时长
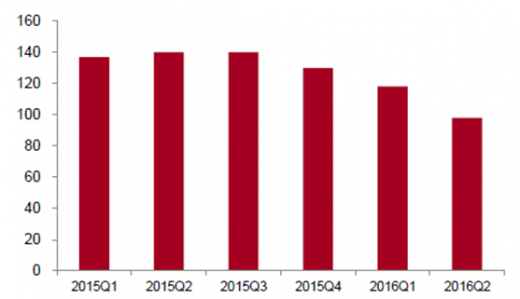
OTT盒子2015年以来在售品牌数量
4、OTT盒子目前的商业模式上主要为“硬件销售+内容分成”
盒子厂商的硬件销售利润微薄。根据上市公司披露的经营数据,OTT盒子的毛利率约为15%,而有线电视机顶盒毛利率则在25%以上,互联网盒子的毛利率明显较低。净利方面,据2014年的一篇新闻报道,有厂商称售价为300元的盒子每个只赚10元,可以推算OTT盒子的净利率仅为3%左右。OTT盒子厂商的盈利弹性主要来自于内容分成。盒子厂商通常与爱奇艺、腾讯、搜狐、芒果TV等内容方进行合作,通过内容方的会员费、广告费等方面的分成来盈利。“硬件销售+内容分成”的模式主要适用于品牌盒子厂商,而对于众多山寨盒子来说,在内容上往往未经授权,因此只能通过硬件销售来获取微薄的利润。近年来随着国家政策的逐渐收紧,山寨盒子生存空间日益萎缩,硬件品牌厂商在“互联网+”的背景下纷纷试水新的商业模式,着力在内容端的用户运营上做学问,内容分成已成为OTT盒子领域日益重要的盈利来源。
资料来源:观研天下整理,转载请注明出处
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


