
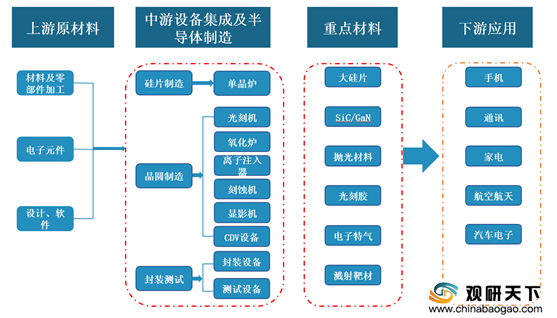
在成本构成中,硅片占半导体材料成本较高,为37%,电子气体和光掩膜分别占据13%、12%,位居第二、三名。

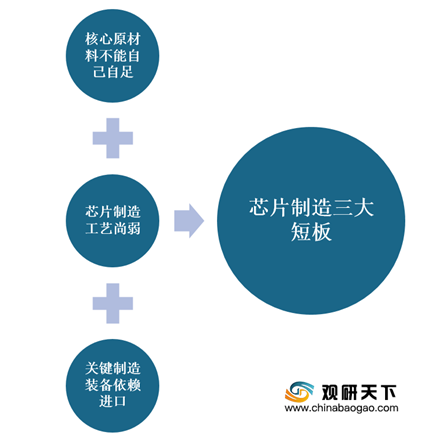
目前,我国半导体材料行业存在许多困难,虽然芯片设计水平已大幅提升且位列全球第二,但是在芯片制造能力领域方面仍然较弱,需要大量依赖进口,其主要短板归纳于三大。
不过,近年国家也出台了一系列政策来推动半导体产业发展,而半导体材料作为产业上游也得到了国家相关政策的支持。
| 颁布时间 |
政策名称 |
要点 |
| 2016.03 |
《中华人民共和国国民经济和社会发展第十三个五年规划纲要》 |
支持新一代信息技术、新能源汽车、生物技术、绿色低碳、高端装备与材料、数字创意等领域的产业发展壮大。大力推进先进半导体、机器人、增材制造、智能系统、新一代航空装备、空间技术综合服务系统、智能交通、精准医疗、高效储能与分布式能源系统、智能材料、高效节能环保、虚拟现实与互动影视等新兴前沿领域创新和产业化,形成—批新增长点 |
| 2016.09 |
《有色金属工业发展规划(2016-2020年》》 |
围绕新一代信息技术产业的集成电路、功能元器件等领域需求,利用先进可靠技术,加快发展大尺寸硅单晶抛光片、超大规格高纯金属靶材、高功率微波/激光器件用衬底及封装材料、红外探测及成像材料、真空电子材料等 |
| 2016.11 |
《“十三五国家战略性新兴产业发展规划(2016-2020年)》 |
启动集成电路重大生产力布局规划工程,实施一批带|动作用强的项目,推动产业能力实现快速跃升。加快先进制造工艺、存储器、特色工艺等生产线建设,提升安全可靠CPU、数模/模数转换芯片、数字信号处理芯片等关键产品设计开发能力和应用水平,推动封装测试、关键装备和材料等产业快速发展 |
| 2016.12 |
《信息产业发展指南》 |
重点开展基础电子提升工程,针对电子材料领域,以半导体材料为重点,加快功能陶瓷材料、低温共烧陶瓷(LTCC)多层基板、高性能磁性材料、电池材料、LED、新型电力电子器件等量大面广电子功能材料发展。支持用于半导体产业的电子级高纯硅材料、区熔硅单晶和高纯金属及合金溅射靶材、用于新能源汽车、无人机等的动力电池材料及用于通信基站、光伏系统的储能电池材料,以及用于新型显示的高世代玻璃基板、光学膜、偏光片、高性能液晶、有机发光二极管(OLED)发光材料、天尺寸靶材、光刻胶、电子化学品等材料的新技术研发及产业化。 |
| 2016.12 |
《新材料产业发展指南》 |
要发展新一代信息技术产业用材料,加强大尺寸硅材料、大尺寸碳化硅单品、高纯金属及合金溅射靶材生产技术研发。加快高纯特种电子气体研发及产业化,解决极大规模集成电路材料制约 |
| 2017.01 |
《战略性新兴产业重点产品和服务指导目录(2016版)》 |
“1.3.5关键电子材料”中将半导体材料,包括硅材料(硅单品、抛光片、外延片、绝缘硅、错硅)及化合物半导体材料,蓝宝石和碳化硅等衬底材料,金属有机源和超高纯度气体等外延用原料,高端LED封装材料,高性能陶瓷基板等被列为战略新兴产业重点产品 |
| 2018.11 |
《战略性新兴产业分类(2018)》 |
“3.4.3.1半导体晶体制造”,将半导体晶体制造新增入战略性新兴产业中 |
| 2019.10 |
《关于政协十三届全国委员会第二次会议第2282号(公交邮电类256号)提案答复的函》 |
继续支持我国工业半导体领域成熟技术发展,推动我国芯片制造领域良率、产量的提悉。积极部署新材料及新一代产品技术的研发,推动我国工业半导体材料、芯片等发展 |
| 2020.08 |
《新时期促进集成电路产业和软件产业高质量发展的若干政策》 |
首次明确提出鼓励我国本土半导体材料和装备产业的发展,通过财税、投融资等组合政策,改善半导体材料企业经营环境,推动半导体材料行业加速发展 |
与此同时,在随着美国制裁加剧,中国半导体材料国产化迫在眉睫。因此,在庞大的半导体市场规模面前,我国半导体材料国产替代空间巨大,而在国家政策以及多方资本纷纷加入研发的背景下,实现国产半导体材料指日可待。
| 材料 |
全球市场空间(亿人民币) |
国内市场空间(亿人民币) |
国内市场占比 |
国产化率 |
| 硅片 |
588.54 |
129 |
21.92% |
5% |
| S01 |
36.25 |
7.5 |
20.69% |
5% |
| 光掩膜 |
233.69 |
51.45 |
22.02% |
<10% |
| 光刻胶 |
107.94 |
20.5 |
18.99% |
<5% |
| 光刻胶辅助材料 |
145.26 |
22.15 |
15.25% |
25% |
| 电子特种气体 |
261.36 |
56.6 |
21.66% |
30% |
| 化学制剂 |
101.45 |
19.4 |
19.12% |
40% |
| 靶材 |
50.15 |
10 |
19.94% |
20% |
| cmp材料(抛光液和抛光垫) |
128.25 |
25 |
19.49% |
<15% |
| 其他材料 |
211.82 |
37 |
17.47% |
|
相关行业分析报告参考《2020年中国半导体材料市场调研报告-行业现状与发展动向研究》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








