
电感器(Inductor)是能够把电能转化为磁能而存储起来的元件。电感器的结构类似于变压器,但只有一个绕组。电感器具有一定的电感,它只阻碍电流的变化。如果电感器在没有电流通过的状态下,电路接通时它将试图阻碍电流流过它;如果电感器在有电流通过的状态下,电路断开时它将试图维持电流不变。电感器又称扼流器、电抗器、动态电抗器。
参考观研天下发布《2018年中国电感器市场分析报告-行业运营态势与发展前景预测》
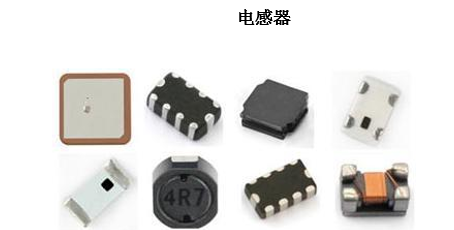
电感器作为电子线路三大基础元件之一,被广泛应用在电脑、消费电子、通讯设备等各电子领域。按结构分电感可分为插裝式和贴片式(又称片式)两大类,而片式电感又分为叠层型、绕线型、和薄膜型三种,前两种最为常见。现阶段,叠层片式电感占全部电感器的市场份额最多,约85%。
我国的电感器件行业起步于上世纪60年代中期,随着改革开放、技术引进和高新电子技术的发展,电感器件产业迎来了机遇和巨大的发展空间。特别是上世纪80年代后期,借助全国彩电国产化的强劲东风,部分企业率先从国外或我国港台地区引进了先进的生产设备和技术,推动了电感器件行业走上了快速发展之路。
随着消费者对手机等数码产品的要求提高和手机行业的竞争加剧,国内外市场对电感器件的需求迅速提升。到2015年底,我国电感器行业销售规模已经超过700亿只,销售收入达100亿以上。手机,作为电感销量的半壁江山,受益于智能机出货量提高,对电感器件的需求量有着3-4倍的提高。单机电感数从功能机中平均20-30个增长到智能机中的80-100个,主要原因在于须隔离的信号越来越多。
另一方面全球汽车数量持续稳定增长且电气化加剧,另一方面新能源/电动汽车放量,我国走在世界前列。6月在北京召开的2017年国际电动汽车示范城市及产业发展论坛上,科技部指出,到2016年年底,我国新能源汽车产量达50万辆,保有量超100万辆,各占全球50%。自2010年国家大力发展电动汽车以来,我国电动汽车电池的能量密度每隔四年提高一倍、成本降低50%。会议指出将积极把自动驾驶融入到未来电动汽车产品当中。智能汽车中,全部磁性器件的价值量可达四千至五千元,是传统汽车的2到4倍,带来投资机会。
2015年末至今,多家汽车企业已经明确表示未来发展方向是搭载新能源的智能化汽车,其根本原因是全球多个国家或已制定明确战略目标,或出台相关政策大力扶持新能源汽车。以中国为例,国家工业和信息化部规划在2018-2020年乘用车企业的新能源汽车积分比例要求分别为8%、10%和12%,以此计算出在2018-2020年新能源汽车产量需达到95万、132万和181万辆。
目前来看,汽车的创新70%来源于汽车电子产品,汽车电子平均ASP占整车成本已经从上世纪70年代的4%增长到现在30%左右,其中新能源汽车和纯电动车比例更高,达50%以上。一个倒车雷达中所应用到的磁性器件数量多种多样,整体上对于探测精度和距离的提升都对电磁器件的质量和数量有更大的需求。到2019年,大部分汽车有望装备自动停车功能,届时,单车探测器数量将会进一步提高,达到8-12个,需大量变压器和电感元件。
参考观研天下发布《2018年中国电感器市场分析报告-行业运营态势与发展前景预测》
电感器
资料来源:互联网
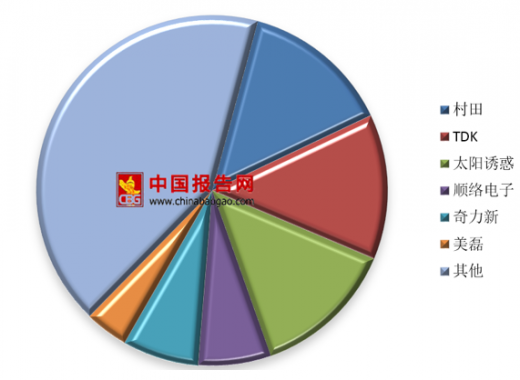
电感器作为电子线路三大基础元件之一,被广泛应用在电脑、消费电子、通讯设备等各电子领域。按结构分电感可分为插裝式和贴片式(又称片式)两大类,而片式电感又分为叠层型、绕线型、和薄膜型三种,前两种最为常见。现阶段,叠层片式电感占全部电感器的市场份额最多,约85%。
2017全球电感厂商市占率
数据来源:安全生产监督管理局
我国的电感器件行业起步于上世纪60年代中期,随着改革开放、技术引进和高新电子技术的发展,电感器件产业迎来了机遇和巨大的发展空间。特别是上世纪80年代后期,借助全国彩电国产化的强劲东风,部分企业率先从国外或我国港台地区引进了先进的生产设备和技术,推动了电感器件行业走上了快速发展之路。
随着消费者对手机等数码产品的要求提高和手机行业的竞争加剧,国内外市场对电感器件的需求迅速提升。到2015年底,我国电感器行业销售规模已经超过700亿只,销售收入达100亿以上。手机,作为电感销量的半壁江山,受益于智能机出货量提高,对电感器件的需求量有着3-4倍的提高。单机电感数从功能机中平均20-30个增长到智能机中的80-100个,主要原因在于须隔离的信号越来越多。
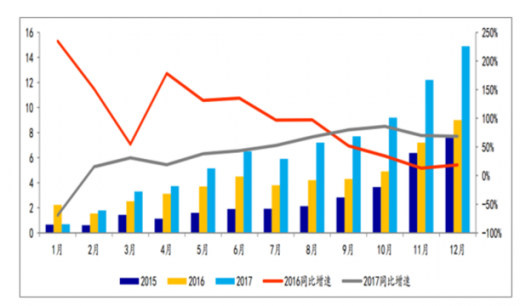
另一方面全球汽车数量持续稳定增长且电气化加剧,另一方面新能源/电动汽车放量,我国走在世界前列。6月在北京召开的2017年国际电动汽车示范城市及产业发展论坛上,科技部指出,到2016年年底,我国新能源汽车产量达50万辆,保有量超100万辆,各占全球50%。自2010年国家大力发展电动汽车以来,我国电动汽车电池的能量密度每隔四年提高一倍、成本降低50%。会议指出将积极把自动驾驶融入到未来电动汽车产品当中。智能汽车中,全部磁性器件的价值量可达四千至五千元,是传统汽车的2到4倍,带来投资机会。
2015-2017年我国新能源汽车月度产量
数据来源:汽车工业协会
2015年末至今,多家汽车企业已经明确表示未来发展方向是搭载新能源的智能化汽车,其根本原因是全球多个国家或已制定明确战略目标,或出台相关政策大力扶持新能源汽车。以中国为例,国家工业和信息化部规划在2018-2020年乘用车企业的新能源汽车积分比例要求分别为8%、10%和12%,以此计算出在2018-2020年新能源汽车产量需达到95万、132万和181万辆。
目前来看,汽车的创新70%来源于汽车电子产品,汽车电子平均ASP占整车成本已经从上世纪70年代的4%增长到现在30%左右,其中新能源汽车和纯电动车比例更高,达50%以上。一个倒车雷达中所应用到的磁性器件数量多种多样,整体上对于探测精度和距离的提升都对电磁器件的质量和数量有更大的需求。到2019年,大部分汽车有望装备自动停车功能,届时,单车探测器数量将会进一步提高,达到8-12个,需大量变压器和电感元件。
资料来源:汽车工业协会,观研天下整理(TC)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








