
平板显示技术主要包括:液晶显示器(LCD,一般又分为TN/STN/TFT三种类型)、等离子显示器(PDP)、有机发光二极管显示器(OLED)、真空荧光显示器(VFD)、投影显示(LCOS)器等。其中,LCD、PDP、OLED是现在和未来发展的三大主流平板显示技术。
根据观研报告网发布的《2021年中国平板显示行业分析报告-产业运营现状与发展潜力评估》显示,平板显示产业是电子信息领域的核心支柱产业之一,近年来相关企业、大学、科研机构都在为我国平板显示产业发展做着积极有效的努力,在国家科技计划支持下已经取得了一些令人瞩目的成就。平板显示技术特点、应用领域、发展现状
| 对比维度 |
LCD |
PDP |
OLED |
| 优势尺寸 |
1~37 |
42~60 |
1~50 |
| 显示性能 |
分辨率高,视角窄,响应时间不够理想,亮度较低 |
分辨率低,视角大,响应速度快,亮度高,对比度高 |
分辨率高,视角大,响应速度快,亮度高:但纯色发光元件寿命较短,红色和蓝色色纯度不够 |
| 能耗 |
能耗小,寿命长 |
驱动电压高,能耗大 |
自发光不需要背光源,能耗小 |
| 温度性能 |
有待提高 |
温度性能好,抗震 |
温度性能卓越,抗震 |
| 量产技术 |
量产技术成熟,性能稳定 |
量产技术较成熟 |
量产技术普遍不足 |
| 制造工艺 |
制造工艺复杂,成本高 |
制造工艺比较简单 |
制造工艺复杂,成本较高 |
| 产业投资现状 |
投资大《特别是TFT-LCD),参与的大公司较多 |
投资较小(约TFT-LCD的1/2),投资集中在几家大公司 |
投资小且相对分散,参与的公司很多 |
| 应用领域 |
手机、数码相机、笔记本电脑、桌面电脑显示器、车载设备、电视 |
电视 |
手机、PDA等小尺寸产品 |
| 应用现状 |
科技部在“十一五”期间非常重视TFT-LCD技术和产业发展,围绕上游原材料、设备、屏、模组及整机等全产业链进行了开发,到目前为止已比较完整地自主掌握了TFT-LCD生产工艺技术及产品设计技术,通过自主创新和交叉授权等方式,骨干企业掌握了如AFFS等核心专利技术和GOA、ODF、4Mask、120Hz驱动、动态背光等新技术,具备了一定的专利和技术风险防范能力,从产品开发上看已经覆盖了从手机、笔记本电脑、电脑显示器和电视以及特种应用等所有领域。 |
在等离子体显示屏制造方面,我国主要采用国际上主流的表面放电障壁式等离子体显示技术,在收购韩国Orion公司的等离子体显示技术和结合国内有关企业近十年的等离子体显示技术研究的基础上,以量产为目标,通过本地化大规模生产降低成本,不断提高显示性能,目前已经基本全面掌握量产技术和模组产品的开发技术,量产良率水平已超过90%,42英寸、50英寸高清晰度系列模组成功实现规模量产,全高清模组完成试制即将量产。目前国内等离子体显示产业上游的材料、器件研究取得了一定进展,大部分已经进入试制验证阶段,尚未实现大规模的产业化应用。 |
我国在OLED机理研究、材料开发、器件结构设计等方面,已经积累了丰富的经验,做了大量的研究工作,尤其在材料和工艺技术开发方面取得了较大进展和有价值的研究成果。我国在蓝光配合物材料、有源有机发光显示驱动技术、小分子发光材料、界面材料等方面开展了卓有成效和研究工作,开发了具有自主知识产权的一系列红色荧光材料,寿命超过15000小时(初始亮度1000cd/m2),具有产业化应用前景。我国开发的单层结构器件突破了传统的双层和多层结构,简化了材料、设备和工艺制备过程,大大降低生产成本。在阴极结构上,突破了柯达公司核心专利之一的LiF/Al阴极结构技术壁垒,开发了碱及碱土金属的氮化物和胺化物材料的新型阴极结构。国内的高分子发光材料主要依靠自己研制,虽然国内材料总体性能还低于国外产品,但是发展很快,发光材料的效率得到大幅度提高,但稳定性还需要大幅度改善。我国在有源有机发光显示用硅基、金属氧化物基的TFT基板技术研发和驱动IC开发方面也取得较大的进展。 |
近年来,全球平板显示行业蓬勃发展,收入由2018年的1120亿美元增长至2020年的1170亿美元。随着平板显示技术进步,全球平板显示生产线逐渐向中国大陆转移。

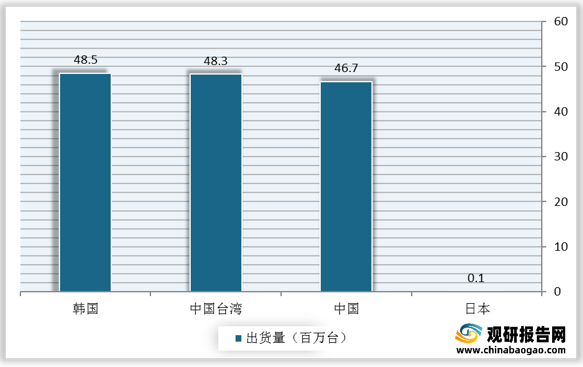
数据显示,2019年中国大陆液晶电视面板出货量达137.3百万台,领先韩国、日本等国家,液晶显示器面板出货量达46.7百万台。

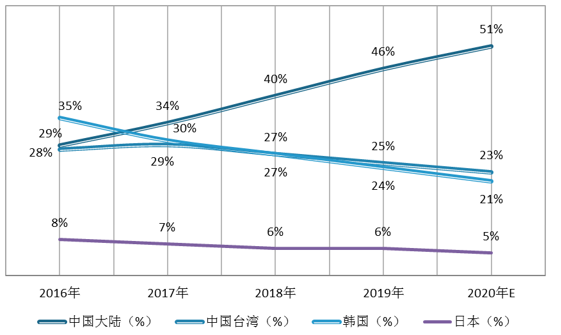
数据显示,2016年,中国大陆平板显示产能首次超过中国台湾地区,2017年又继续超过韩国成为全球最大的平板显示产能地区,占比34%。2018年至2020年,中国大陆显示面板产能将持续大幅增加,预计2020年中国大陆平板显示产能占比将达51%。
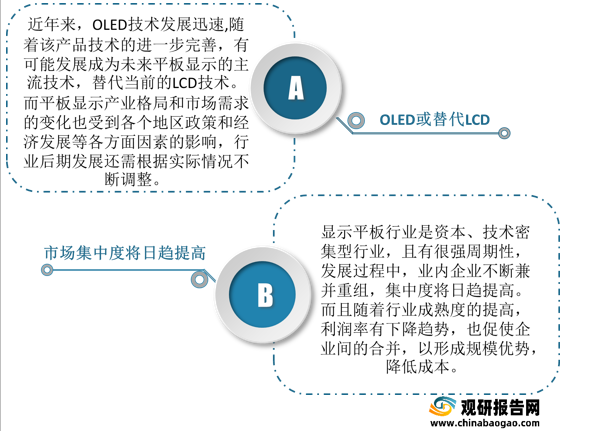
从行业发展趋势来看,近年来,OLED技术发展迅速,随着该产品技术的进一步完善,有可能发展成为未来平板显示的主流技术,替代当前的LCD技术。而平板显示产业格局和市场需求的变化也受到各个地区政策和经济发展等各方面因素的影响,行业后期发展还需根据实际情况不断调整。显示平板行业是资本、技术密集型行业,且有很强周期性,发展过程中,业内企业不断兼并重组,集中度将日趋提高。而且随着行业成熟度的提高,利润率有下降趋势,也促使企业间的合并,以形成规模优势,降低成本。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


