
摩尔定律,半导体工业不断突破制造极限
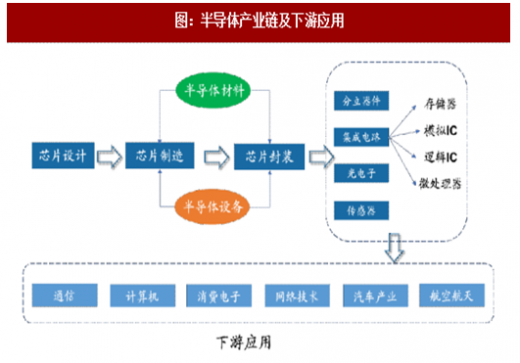
半导体是指电阻率会发生变化,导致常温下导电性能介于导体和绝缘体之间的材料。按照生产过程来看,半导体产业链包含芯片设计、制造和封装测试环节,其中后两个环节支撑着上游半导体材料、设备、软件服务的发展;按照制造技术来看,可以分为分立器件、集成电路、光电子和传感器等4大类。通过人为地掺入特定的杂质元素,半导体的导电性可受控制,进而产生巨大的经济效益,因而半导体广泛地应用于下游通信、计算机、网络技术等产业。
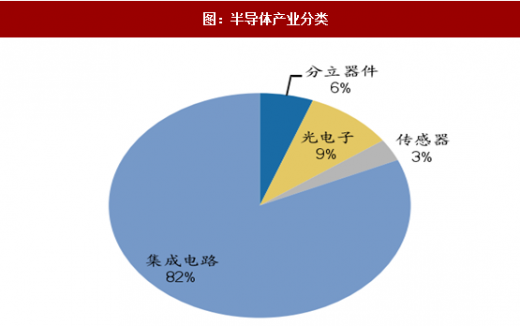
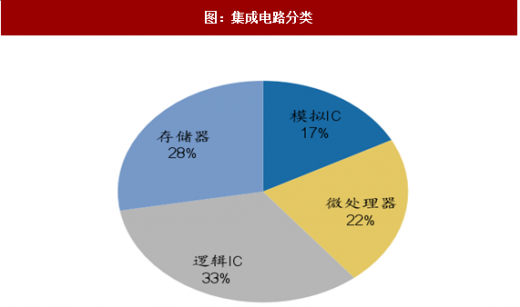
集成电路(ic)占到半导体总产值的80%以上,是半导体产业最重要的组成部分,通常意义上的半导体即代指集成电路,具体包括逻辑芯片、存储芯片、处理器芯片和模拟芯片四种。ic是指经过特种电路设计,将晶体管、电阻、电容和电感等元件及布线互连一起,成为具有所需电路功能的微型结构。ic被广泛应用之前,传统的分立电路多以导线连接独立的电路元件而构成。而集成电路的结构非常紧凑,相比同样功能的分立电路体积大大缩小;同时,较小的体积也使得耗能更少,工作性能卓越。半导体优越的技术性能、制造技术的发展以及采用结构单元的电路设计方式,使标准化iC迅速取代了过去分立元件的传统电路设计成为主流。
参考观研天下发布《2018-2023年中国半导体产业市场现状规划调查与投资价值前景评估报告》
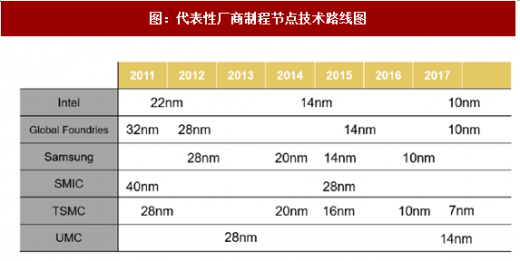
半导体工业不断突破制造极限。英特尔创始人戈登摩尔提出摩尔定律:当价格不变时,集成电路上可容纳的元器件数目,约每隔18-24个月便会增加一倍,性能也将提升一倍,从而要求集成电路尺寸不断变小。经过十几年的发展,我国集成电路制造企业的工艺水平已提升至28纳米,与先进水平的差距逐渐缩小。目前12英寸生产线的65/55纳米、45/40纳米、32/28纳米工艺产品已经量产;16/14纳米关键工艺技术已展开研发并取得一定的技术突破和成果;8英寸生产线的技术水平覆盖0.25微米一0.11微米。根据IC insights公布的技术路线图,国际龙头厂商对半导体工艺的研究已经到了10nm以下,而业内普遍认为5nm工艺将是极限,此时晶体管就只有10个原子大小,由于对物理极限的逼近使得开发难度大增。
半导体是指电阻率会发生变化,导致常温下导电性能介于导体和绝缘体之间的材料。按照生产过程来看,半导体产业链包含芯片设计、制造和封装测试环节,其中后两个环节支撑着上游半导体材料、设备、软件服务的发展;按照制造技术来看,可以分为分立器件、集成电路、光电子和传感器等4大类。通过人为地掺入特定的杂质元素,半导体的导电性可受控制,进而产生巨大的经济效益,因而半导体广泛地应用于下游通信、计算机、网络技术等产业。
图:半导体产业链及下游应用
集成电路(ic)占到半导体总产值的80%以上,是半导体产业最重要的组成部分,通常意义上的半导体即代指集成电路,具体包括逻辑芯片、存储芯片、处理器芯片和模拟芯片四种。ic是指经过特种电路设计,将晶体管、电阻、电容和电感等元件及布线互连一起,成为具有所需电路功能的微型结构。ic被广泛应用之前,传统的分立电路多以导线连接独立的电路元件而构成。而集成电路的结构非常紧凑,相比同样功能的分立电路体积大大缩小;同时,较小的体积也使得耗能更少,工作性能卓越。半导体优越的技术性能、制造技术的发展以及采用结构单元的电路设计方式,使标准化iC迅速取代了过去分立元件的传统电路设计成为主流。
参考观研天下发布《2018-2023年中国半导体产业市场现状规划调查与投资价值前景评估报告》
半导体工业不断突破制造极限。英特尔创始人戈登摩尔提出摩尔定律:当价格不变时,集成电路上可容纳的元器件数目,约每隔18-24个月便会增加一倍,性能也将提升一倍,从而要求集成电路尺寸不断变小。经过十几年的发展,我国集成电路制造企业的工艺水平已提升至28纳米,与先进水平的差距逐渐缩小。目前12英寸生产线的65/55纳米、45/40纳米、32/28纳米工艺产品已经量产;16/14纳米关键工艺技术已展开研发并取得一定的技术突破和成果;8英寸生产线的技术水平覆盖0.25微米一0.11微米。根据IC insights公布的技术路线图,国际龙头厂商对半导体工艺的研究已经到了10nm以下,而业内普遍认为5nm工艺将是极限,此时晶体管就只有10个原子大小,由于对物理极限的逼近使得开发难度大增。
图:半导体产业分类
图:集成电路分类
图:代表性厂商制程节点技术路线图
资料来源:观研天下整理,转载请注明出处(ztt)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








