
一、激光器行业发展概况
随着技术不断进步,激光技术应用领域不断拓展,适用于激光加工的材料包括金属及合金、塑料、陶瓷、玻璃、木材、皮革、树脂、橡胶等,在广泛应用于打标、打孔、切割、焊接、雕刻等工业加工领域的同时,还应用于信息通讯、数据储存、医疗美容、科研军事、仪器传感、显示、增材制造等新兴领域。根据 发布的数据,2016 年全球激光器市场规模约为 104.0 亿美元,其中用于材料加工的工业激光器销售收入达 31.6 亿美元 。
激光市场规模不断扩大的同时,不同激光器市场分化也较为明显,而光纤激光器表现出更为强劲的发展势头。随着半导体激光器泵浦技术和双包层光纤制作工艺的发展,光纤激光器性能得到不断提升,在工业应用领域也表现出强大的市场竞争力,对传统气体激光器和固体激光器市场产生较强冲击。根据 Industrial Laser Solutions 公告的数据分析,在工业应用领域,光纤激光器的市场份额从 2009 年的 13.7%提升至 2016 年的 41.3%,是目前应用 为广泛的激光器品种。
以直接半导体激光器和准分子激光器为代表的新兴激光器品种近年来获得了快速发展,2016 年这类激光器同比增长高达 54%,在工业领域的市场份额从2015 年的 12.6%增长到 2016 年的 17.5%。
从全球激光器市场分布来看,欧美等发达国家是传统激光技术强国,经过长期发展,市场趋于饱和。目前以中国为代表的新兴市场国家正经历产业转型升级,激光技术作为现代高端加工技术,在产业转型升级过程中将扮演重要角色。受益于制造业产业升级和国家政策的大力支持,我国激光市场规模不断增加。
根据中国报告网收集的数据显示,2016 年全球工业激光器销售收入为 31.6 亿美元,同比增长 10.2%。2008 年后,伴随全球经济缓慢复苏,2009 年至 2016 年全球工业激光器实现了较快增长,期间年均复合增长达到 14.4%。
参考中国报告网发布《2018-2023年中国激光器产业市场现状规划调查与投资前景规划预测报告》
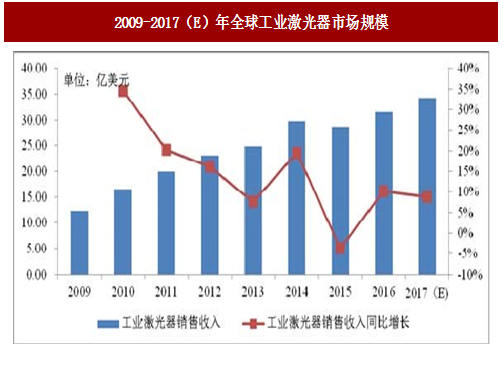 随着 3D 打印等领域的崛起和行业并购不断活跃,预计2017 全球工业激光器销售收入增长 8.7%,达到 34.3 亿美元。
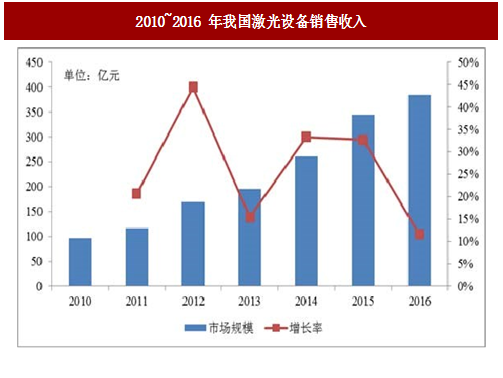
目前我国初步形成了华中、华南、华东、环渤海四大激光产业集群。受益于制造业复苏与产业升级,国内激光市场呈现出持续增长势头。统计数据显示,2016 年我国激光设备销售收入达到 385 亿元,同比增长 11.59%,2010-2016 年激光市场销售规模年均增长达到 25.83%。
目前,打标、切割及中低功率焊接为国内激光加工三大应用,随着消费电子等主要下游应用领域的持续发展,未来几年上述应用将会持续增长。同时,随着国内激光器领先企业高功率光纤激光器的逐步成熟,国产高功率的激光焊接、切割将逐步替代进口,特别是在汽车、造船、航空等领域,而激光打孔、激光熔覆、3D 打印等领域,国产高功率光纤激光器将得到更广泛的应用。
激光加工相比传统机械加工具备明显优势:激光加工以非接触方式进行,加工过程能耗低、环保效益高、加工速度快、低噪音、热影响小、适应性强,可加工超高硬度、高脆性、高熔点材料,并可实现自动控制,在精密加工、复杂结构加工、批量自动化生产等领域具备明显优势,被公认为“未来制造系统的共同加工手段”。
随着技术不断进步,激光技术应用领域不断拓展,适用于激光加工的材料包括金属及合金、塑料、陶瓷、玻璃、木材、皮革、树脂、橡胶等,在广泛应用于打标、打孔、切割、焊接、雕刻等工业加工领域的同时,还应用于信息通讯、数据储存、医疗美容、科研军事、仪器传感、显示、增材制造等新兴领域。根据 发布的数据,2016 年全球激光器市场规模约为 104.0 亿美元,其中用于材料加工的工业激光器销售收入达 31.6 亿美元 。
激光市场规模不断扩大的同时,不同激光器市场分化也较为明显,而光纤激光器表现出更为强劲的发展势头。随着半导体激光器泵浦技术和双包层光纤制作工艺的发展,光纤激光器性能得到不断提升,在工业应用领域也表现出强大的市场竞争力,对传统气体激光器和固体激光器市场产生较强冲击。根据 Industrial Laser Solutions 公告的数据分析,在工业应用领域,光纤激光器的市场份额从 2009 年的 13.7%提升至 2016 年的 41.3%,是目前应用 为广泛的激光器品种。
以直接半导体激光器和准分子激光器为代表的新兴激光器品种近年来获得了快速发展,2016 年这类激光器同比增长高达 54%,在工业领域的市场份额从2015 年的 12.6%增长到 2016 年的 17.5%。
从全球激光器市场分布来看,欧美等发达国家是传统激光技术强国,经过长期发展,市场趋于饱和。目前以中国为代表的新兴市场国家正经历产业转型升级,激光技术作为现代高端加工技术,在产业转型升级过程中将扮演重要角色。受益于制造业产业升级和国家政策的大力支持,我国激光市场规模不断增加。
二、全球工业激光器市场规模
激光在通信与信息储存、材料加工、光刻、医疗美容、科研军事等领域均有广泛应用。其中材料加工是激光技术的重要应用领域,根据 发布的数据分析,2016 年全球工业激光器销售收入约占全球激光器市场的30.4% 。根据中国报告网收集的数据显示,2016 年全球工业激光器销售收入为 31.6 亿美元,同比增长 10.2%。2008 年后,伴随全球经济缓慢复苏,2009 年至 2016 年全球工业激光器实现了较快增长,期间年均复合增长达到 14.4%。
参考中国报告网发布《2018-2023年中国激光器产业市场现状规划调查与投资前景规划预测报告》
图:2009-2017(E)年全球工业激光器市场规模
三、我国激光市场规模
激光器技术长期被国外企业垄断,直接导致激光器设备价格昂贵,限制了激光技术在国家产业升级、装备更新换代中大规模应用。经过多年摸索前行,以创鑫激光为代表的少数国内厂家突破了激光器核心技术,并实现了激光器的规模化生产,带动国内激光器价格大幅下降,极大地推动了国内激光器和激光设备市场容量的持续增长,并助力国家产业转型升级。目前我国初步形成了华中、华南、华东、环渤海四大激光产业集群。受益于制造业复苏与产业升级,国内激光市场呈现出持续增长势头。统计数据显示,2016 年我国激光设备销售收入达到 385 亿元,同比增长 11.59%,2010-2016 年激光市场销售规模年均增长达到 25.83%。
图:2010~2016 年我国激光设备销售收入
目前,打标、切割及中低功率焊接为国内激光加工三大应用,随着消费电子等主要下游应用领域的持续发展,未来几年上述应用将会持续增长。同时,随着国内激光器领先企业高功率光纤激光器的逐步成熟,国产高功率的激光焊接、切割将逐步替代进口,特别是在汽车、造船、航空等领域,而激光打孔、激光熔覆、3D 打印等领域,国产高功率光纤激光器将得到更广泛的应用。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








