
1、3D视觉结构光方案——TX红外发射部分
TX红外光发射部分是整个3D视觉重要的组件之一,提供最核心的近红外光源,其发射图像的质量对整个识别效果至关重要。采用结构光方案的3D视觉相比于TOF方案要复杂得多,主要是结构光方案需要采用pattern图像(如激光散斑等)进行空间标识,因此需要定制的DOE(衍射光栅)和WLO(晶圆级光学透镜,包括扩束元件、准直元件、投射透镜等)。
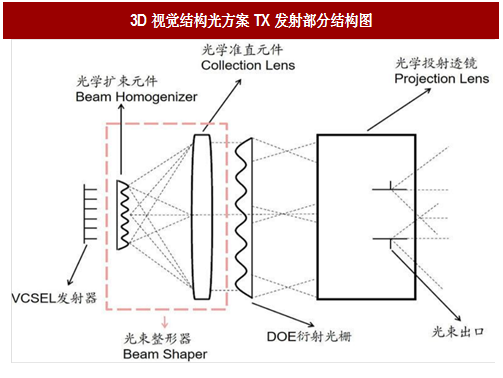
1)首先激光发射器VCSEL发射出特定波长的近红外光(一般为880nm/910nm/940nm),光束准直性好、光束横截面积窄的高斯光束。
2)先经过光束整形器BeamShaper形成横截面积较大的、均匀的准直光束。BeamShaper主要包括扩束元件(BeamHomogenizer)和准直元件(CollectionLens),扩束元件的作用在于将激光扩大横截面积,从而使激光束的横截面积可以覆盖后面的衍射元件,准直元件的作用是将扩束之后的激光重新调成平行光。
3)穿过BeamShaper的激光随后经过DOE衍射光学元件形成特定的光学图案pattern。
4)经过DOE形成的光学图案再经过最后的投射透镜(ProjectionLens),便可以从TX发射部分发射出去。
2、3D视觉结构光方案——RX红外接收部分
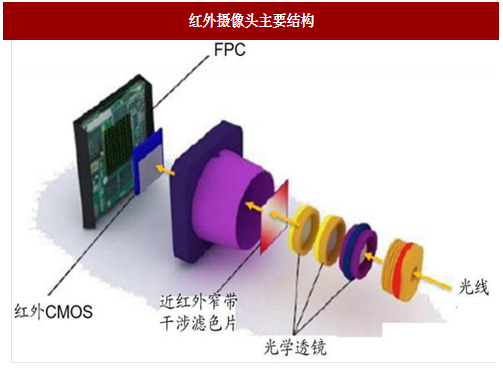
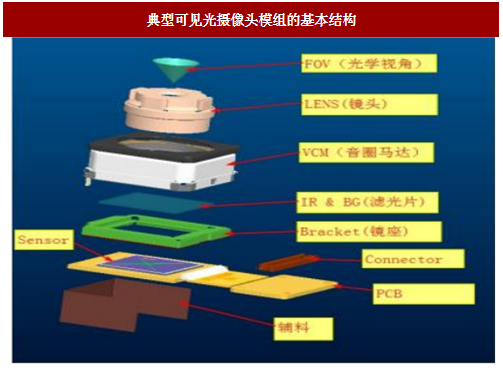
在3D结构光方案中,RX红外接收部分主要为一颗红外摄像头,用于接收被物体反射的红外光,采集空间信息。该红外摄像头主要包括三部分:红外CMOS传感器、光学镜头、红外窄带干涉滤色片,在基本结构上与目前主流的可见光摄像头类似,但是在具体的零部件方面存在差异:
1)可见光CMOS传感器需要识别RGB三色,对分辨率的要求高,红外CMOS只需要识别近红外光,分辨率要求不高;
2)可见光摄像头需要红外截止滤色片将红外光截止掉,只通过可见光,而红外摄像头只通过特定波段的近红外光,而将可见光截止掉,因此需要窄带滤色片;
3)由于可见光摄像头对图像分辨率要求高,因此光学镜头的设计非常复杂,红外摄像头对光学镜头的要求不高。
TX红外光发射部分是整个3D视觉重要的组件之一,提供最核心的近红外光源,其发射图像的质量对整个识别效果至关重要。采用结构光方案的3D视觉相比于TOF方案要复杂得多,主要是结构光方案需要采用pattern图像(如激光散斑等)进行空间标识,因此需要定制的DOE(衍射光栅)和WLO(晶圆级光学透镜,包括扩束元件、准直元件、投射透镜等)。
图:3D视觉结构光方案TX发射部分结构图
参考中国报告网发布《2018-2023年中国3D产业市场竞争现状调查与未来发展方向研究报告》
整个TX发射部分的工作原理如下:1)首先激光发射器VCSEL发射出特定波长的近红外光(一般为880nm/910nm/940nm),光束准直性好、光束横截面积窄的高斯光束。
2)先经过光束整形器BeamShaper形成横截面积较大的、均匀的准直光束。BeamShaper主要包括扩束元件(BeamHomogenizer)和准直元件(CollectionLens),扩束元件的作用在于将激光扩大横截面积,从而使激光束的横截面积可以覆盖后面的衍射元件,准直元件的作用是将扩束之后的激光重新调成平行光。
3)穿过BeamShaper的激光随后经过DOE衍射光学元件形成特定的光学图案pattern。
4)经过DOE形成的光学图案再经过最后的投射透镜(ProjectionLens),便可以从TX发射部分发射出去。
2、3D视觉结构光方案——RX红外接收部分
在3D结构光方案中,RX红外接收部分主要为一颗红外摄像头,用于接收被物体反射的红外光,采集空间信息。该红外摄像头主要包括三部分:红外CMOS传感器、光学镜头、红外窄带干涉滤色片,在基本结构上与目前主流的可见光摄像头类似,但是在具体的零部件方面存在差异:
1)可见光CMOS传感器需要识别RGB三色,对分辨率的要求高,红外CMOS只需要识别近红外光,分辨率要求不高;
2)可见光摄像头需要红外截止滤色片将红外光截止掉,只通过可见光,而红外摄像头只通过特定波段的近红外光,而将可见光截止掉,因此需要窄带滤色片;
3)由于可见光摄像头对图像分辨率要求高,因此光学镜头的设计非常复杂,红外摄像头对光学镜头的要求不高。
图:红外摄像头主要结构
图:典型可见光摄像头模组的基本结构
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





