
智能手机,是指像个人计算机一样,具有独立的操作系统,独立的运行空间,可以由用户自行安装软件、游戏、导航等第三方服务商提供的程序,并可以通过移动通讯网络来实现无线网络接入的手机类型的总称。从2019年开始智能手机的发展趋势是充分加入了人工智能、5G等多项专利技术,使智能手机成为了用途最为广泛的专利产品。
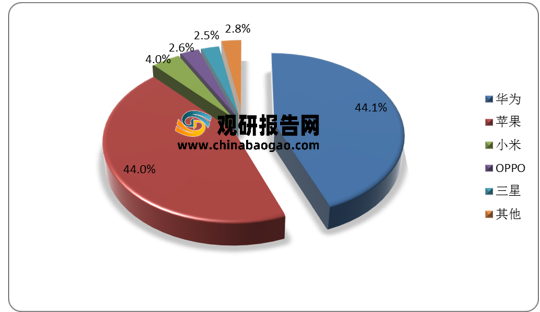
从国际市场格局来看,2020上半年我国600美元以上价位段智能机市场份额显示,华为以44.1%的市场份额超越苹果排名第一,苹果以44%的份额紧随其后。
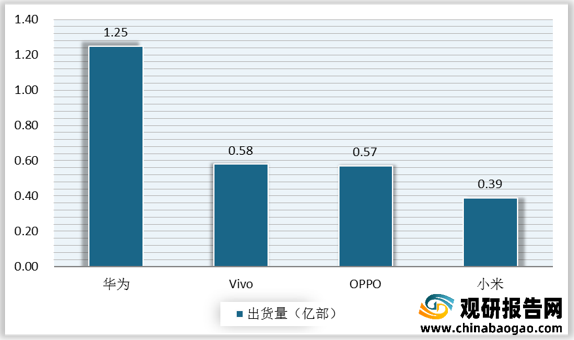
自2015年国内智能手机市场洗牌,2016年以来,中国手机市场逐渐形成了“华米OV”的手机市场新格局。从国内出货量情况来看,2020年华为国内出货量达到1.25亿部,位列国内第一,而小米仅出货0.39亿部,国内市场份额被OV赶超。
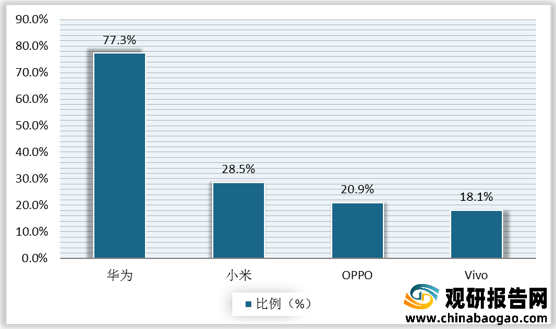
手机是这个时代人手必备的产品,用户群体广,更新换代快,当消费者准备更换下一步手机时,都会提前考虑好选择哪个品牌。据数据统计,截止到2020年,用户优先考虑华为品牌的比例达到77.3%,明显领先于其他品牌,大概三成的用户会考虑更换小米,OV也在用户的考虑范围内,不过首选的概率较低。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
从国际市场格局来看,2020上半年我国600美元以上价位段智能机市场份额显示,华为以44.1%的市场份额超越苹果排名第一,苹果以44%的份额紧随其后。
2020年上半年我国600美元以上价位智能手机市场份额
数据来源:观研天下整理
自2015年国内智能手机市场洗牌,2016年以来,中国手机市场逐渐形成了“华米OV”的手机市场新格局。从国内出货量情况来看,2020年华为国内出货量达到1.25亿部,位列国内第一,而小米仅出货0.39亿部,国内市场份额被OV赶超。
2020年“华米OV”智能手机国内出货量情况
数据来源:观研天下整理
手机是这个时代人手必备的产品,用户群体广,更新换代快,当消费者准备更换下一步手机时,都会提前考虑好选择哪个品牌。据数据统计,截止到2020年,用户优先考虑华为品牌的比例达到77.3%,明显领先于其他品牌,大概三成的用户会考虑更换小米,OV也在用户的考虑范围内,不过首选的概率较低。
2020年我国用户更换智能手机品牌选择情况
数据来源:观研天下整理
近年来,随着国产品牌的崛起,一众优秀的国产企业不断发展壮大,获得了广大消费者的认可,其中华为无论在市场份额上,还是品牌认可上,都处于国内榜首地位。(CT)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








