
参考观研天下发布《2018年中国发动机零部件市场分析报告-行业深度调研与投资前景研究》
发动机是把某一种形式的能量转变成机械能的机器。现代汽车所使用的发动机多为内燃机,内燃机是把燃料燃烧的化学能转变成热能,然后又把热能转变成机械能的机器,并且这种能量转换过程是在发动机气缸内部进行的。
内燃机的分类方法很多。按照所使用燃料的不同,可以分为汽油机、柴油机和其他燃料发动机。其中汽油机使用汽油为燃料,柴油机使用柴油为燃料。
按照下游应用设备的不同,可以分为汽车发动机、工程机械发动机、船舶发动机、发电机组用发动机等。
按照气缸数目不同,可以分为单缸发动机和多缸发动机。仅有一个气缸的发动机称为单缸发动机;有两个或两个以上气缸的发动机称为多缸发动机,如双缸、三缸、四缸、五缸、六缸、八缸、十二缸等都是多缸发动机。现代车用发动机多采用四缸、六缸、八缸发动机。
按照气缸排列方式不同,可以分为单列式(直列式)和双列式(V 型)等。单列式发动机的各个气缸排成一列,一般是垂直布置的,但为了降低高度,有时也把气缸布置成倾斜的甚至水平的;双列式发动机把气缸排成两列,两列之间的夹角<180°(一般为90°)称为 V 型发动机,若两列之间的夹角=180°称为对置式发动机。
发动机由大量的零部件构成,包括气缸、曲轴、凸轮轴、连杆、皮带轮、活塞、曲轴瓦、凸轮轴瓦、连杆瓦正时齿轮、气门挺柱、气门推杆、机油冷却器、进排气门、增压器、机油泵、汽油泵、化油器、电喷系统(EFI)、柴油滤清器、高压油泵(喷油泵)、喷油器(喷油嘴)等。
具体产值数据来看,2013-2017年,我国汽车零部件制造业工业总产值逐年增长,但增速呈现下降的趋势。2017年,我国汽车零部件制造业工业总产值达到 40125.6亿元,同比增长 4.3%。而最近几年汽车零部件的增速放缓或许是由于前两年整车销量超高速增长提前预支了部分购车需求以及持续拥堵的道路环境所导致的限行限购政策。
虽然我国发动机零部件行业发展迅速,但是我国发动机零部件行业还是存在一些不足:
(1)行业技术水平与国外差距较大
当今世界,全球经济一体化已经成为必然趋势,发动机零部件行业的全球化竞争愈演愈烈。由于我国发动机零部件行业起步较晚,因此在技术水平上与国外领先企业存在一定差距,一些核心生产技术掌握在欧盟、日本和美国等汽车发达国家,国内发动机零部件产品的技术和产品更新换代,对国外依赖度较高,国内高端发动机零部件市场主要被国际企业占领。这对我国发动机零部件企业的发展以及国际市场的开拓形成了阻碍。
(2)企业规模相对较小
我国发动机零部件行业属于资金密集型行业,需要一定资金规模,但是目前我国发动机零部件行业的集中度不高,尤其是与国外成熟企业相比,难以形成有效的规模经济效应,不利于企业竞争力的提高。
(3)劳动力成本上升、原材料大幅波动影响了企业的生产成本
当前我国GDP已经排名全球第二,国家经济水平不断提高,但是随着我国人口老龄化程度逐渐提高,劳动力成本开始上升,增加了生产成本。同时,发动机零部件行业的原材料如钢铁、能源价格波动较大,这些都提高了发动机零部件制造企业对于成本控制的难度,对企业成本控制能力和议价能力提出了更高的要求。
发动机是把某一种形式的能量转变成机械能的机器。现代汽车所使用的发动机多为内燃机,内燃机是把燃料燃烧的化学能转变成热能,然后又把热能转变成机械能的机器,并且这种能量转换过程是在发动机气缸内部进行的。
内燃机的分类方法很多。按照所使用燃料的不同,可以分为汽油机、柴油机和其他燃料发动机。其中汽油机使用汽油为燃料,柴油机使用柴油为燃料。
按照下游应用设备的不同,可以分为汽车发动机、工程机械发动机、船舶发动机、发电机组用发动机等。
按照气缸数目不同,可以分为单缸发动机和多缸发动机。仅有一个气缸的发动机称为单缸发动机;有两个或两个以上气缸的发动机称为多缸发动机,如双缸、三缸、四缸、五缸、六缸、八缸、十二缸等都是多缸发动机。现代车用发动机多采用四缸、六缸、八缸发动机。
按照气缸排列方式不同,可以分为单列式(直列式)和双列式(V 型)等。单列式发动机的各个气缸排成一列,一般是垂直布置的,但为了降低高度,有时也把气缸布置成倾斜的甚至水平的;双列式发动机把气缸排成两列,两列之间的夹角<180°(一般为90°)称为 V 型发动机,若两列之间的夹角=180°称为对置式发动机。
发动机由大量的零部件构成,包括气缸、曲轴、凸轮轴、连杆、皮带轮、活塞、曲轴瓦、凸轮轴瓦、连杆瓦正时齿轮、气门挺柱、气门推杆、机油冷却器、进排气门、增压器、机油泵、汽油泵、化油器、电喷系统(EFI)、柴油滤清器、高压油泵(喷油泵)、喷油器(喷油嘴)等。
发动机具体构成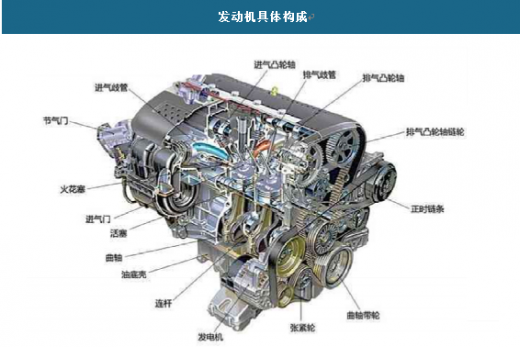
资料来源:观研天下数据中心整理
具体产值数据来看,2013-2017年,我国汽车零部件制造业工业总产值逐年增长,但增速呈现下降的趋势。2017年,我国汽车零部件制造业工业总产值达到 40125.6亿元,同比增长 4.3%。而最近几年汽车零部件的增速放缓或许是由于前两年整车销量超高速增长提前预支了部分购车需求以及持续拥堵的道路环境所导致的限行限购政策。
2013-2017年中国发动机零部件行业产值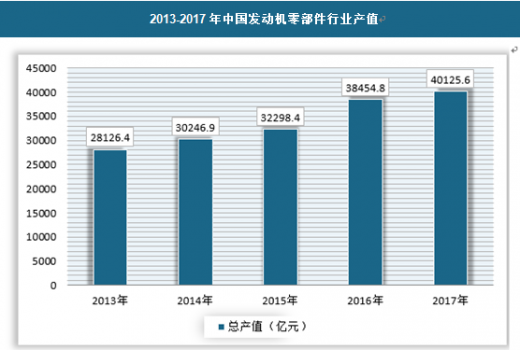
资料来源:观研天下数据中心整理
虽然我国发动机零部件行业发展迅速,但是我国发动机零部件行业还是存在一些不足:
(1)行业技术水平与国外差距较大
当今世界,全球经济一体化已经成为必然趋势,发动机零部件行业的全球化竞争愈演愈烈。由于我国发动机零部件行业起步较晚,因此在技术水平上与国外领先企业存在一定差距,一些核心生产技术掌握在欧盟、日本和美国等汽车发达国家,国内发动机零部件产品的技术和产品更新换代,对国外依赖度较高,国内高端发动机零部件市场主要被国际企业占领。这对我国发动机零部件企业的发展以及国际市场的开拓形成了阻碍。
(2)企业规模相对较小
我国发动机零部件行业属于资金密集型行业,需要一定资金规模,但是目前我国发动机零部件行业的集中度不高,尤其是与国外成熟企业相比,难以形成有效的规模经济效应,不利于企业竞争力的提高。
(3)劳动力成本上升、原材料大幅波动影响了企业的生产成本
当前我国GDP已经排名全球第二,国家经济水平不断提高,但是随着我国人口老龄化程度逐渐提高,劳动力成本开始上升,增加了生产成本。同时,发动机零部件行业的原材料如钢铁、能源价格波动较大,这些都提高了发动机零部件制造企业对于成本控制的难度,对企业成本控制能力和议价能力提出了更高的要求。
资料来源:观研天下整理,转载请注明出处。(FSW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








