

从市场格局来看,三安光电、华灿光电、兆驰股份等企业居于行业领先地位,2020年市占率分别为28%、20%、13%。

LED芯片行业是资金及技术密集型行业,随着产业链链聚拢度增大,LED芯片向更高标准化、更大规模化的趋势发展,处于领先地位的巨头们竞相扩产,在规模制胜的高度集约化形势下,LED芯片行业强者恒强趋势显著,以三安光电为首的大陆LED厂商已经占领头部地位。
根据数据显示,2021年Q1三安光电营业收入为16.82亿元,较上年同比增长61.5%。
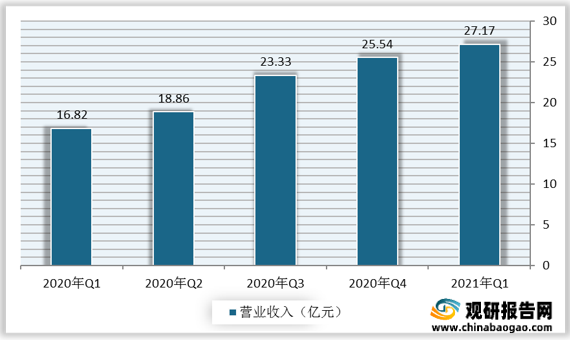
根据数据显示,2021年Q1三安光电净利润达到3.92亿元,较上年同比增长42.1%。

从企业盈利情况来看,由于前几年LED芯片行业发展,企业库存不断上升,导致价格大幅下滑,芯片企业呈现不同程度的亏损,保持盈利的企业相对较少。
| 公司 |
财报期 |
营收(亿元) |
营收同比 |
净利润(亿元) |
净利润同比 |
LED相关业务情况 |
| 乾照光电 |
2019Q3 |
2.31 |
-19% |
-0.55 |
-297% |
持续六个季度单季亏损,主要由于LED芯片市场价格下降,毛利率同比下降;南昌蓝绿芯片项目投产初期,尚处于产能爬坡阶段,产能利率较低。 |
| 2019Q4 |
3.37 |
44% |
-2.30 |
-935% |
||
| 2020Q1 |
2.4 |
23% |
-0.48 |
-1966% |
||
| 2020Q2 |
2.52 |
-9% |
-1.30 |
-5466% |
||
| 2020Q3 |
3.71 |
60% |
-0.63 |
-15% |
||
| 2020Q4 |
4.53 |
35% |
-0.06 |
97% |
||
| 蔚蓝锂芯(澳洋顺昌) |
2019Q2 |
7.88 |
-26% |
-0.14 |
-119% |
LED业务亏损,公司寻求转型,2020年底更名蔚蓝锂芯,主营业务新增锂电池相关,18-20年LED芯片业务营收占比为30%,23%,20%。 |
| 华灿光电 |
2018Q4 |
3.97 |
-48% |
-2.54 |
-294% |
持续六个季度单季亏损,主要由于LED行业竞争及洗牌,传统LED照明芯片继续产能出清,LED照明芯片价格持续下滑,LED芯片市场价格下降,毛利率同比下降;公司逐步布局高端LED芯片领域,20年起高光效、Mini芯片出货比重同比上升明显,产品结构调整成效显著 |
| 2019Q1 |
5.50 |
-23% |
-1.45 |
-202% |
||
| 2019Q2 |
6.99 |
-23% |
-3.86 |
-326% |
||
| 2019Q3 |
7.17 |
1% |
-1.82 |
-199% |
||
| 2019Q4 |
7.51 |
89% |
-3.34 |
-32% |
||
| 2020Q1 |
4.53 |
-18% |
-0.75 |
48% |
||
| 聚灿光电 |
2018Q2 |
1.55 |
-5% |
-0.15 |
-145% |
LED芯片行业整体需求增速下滑、市场竞争异常激烈、产品价格明显调整 |
| 2018Q3 |
1.09 |
-35% |
-0.70 |
-290% |
||
| 2019Q1 |
1.93 |
67% |
-0.08 |
-443% |
||
| 2019Q4 |
3.55 |
98% |
-0.06 |
-106% |
数据显示,2019年三安光电合并财务报表中存货的原值33.73亿元,较2018年末的26.80亿元增加了5.58亿元,但2019年跌价准备为2.32亿元,账面净值为31.45亿元,占合并报表流动资产总额11%。2019年,三安光电的存货跌价损失较上年增加计提了70%,计提数额增至1.75亿。
| 时间 |
三安光电 |
华灿光电 |
乾照光电 |
|||
| 存货 |
存货资产占比 |
存货 |
存货资产占比 |
存货 |
存货资产占比 |
|
| 2017年 |
17.91 |
7% |
6.85 |
7% |
2.76 |
5% |
| 2018年 |
26.8 |
9% |
15.23 |
12% |
4.47 |
7% |
| 2019年 |
31.42 |
11% |
10.31 |
9% |
4.56 |
7% |
| 2020年Q1 |
34.8 |
11% |
11.03 |
10% |
5.6 |
8% |
此外,市占率仅次于三安光电的华灿光电在2019年大幅减值3.45亿。造成其减值的主要原因在于行业大幅扩产导致LED芯片供过于求,供给不平衡导致上游芯片市场竞争激烈,芯片大厂为了出货,芯片价格大幅下降。加之开工率较低,导致公司芯片成本下降幅度小于价格下降幅度。
| 公司 |
2018年存货跌价准备/存货余额 |
2019年存货跌价准备/存货余额 |
2018年存货周转率 |
2019年存货周转率 |
| 三安光电-存货 |
3.90% |
6.90% |
2.07 |
1.81 |
| 华灿光电-存货 |
3.8 |
16.9 |
1.76 |
2.25 |
| 乾照光电-存货 |
3.60% |
25.6% |
2.02 |
2.13 |
| 聚灿光电-存货 |
2.30% |
2.00% |
3.34 |
5.06 |
| 平均 |
3.40% |
12.80% |
2.3 |
2.81 |
从存货周转天数看,三安光电存货周转天数在2019半年报达到本轮周期的高点(243天),2019年三季度存货周转天数开始下降(223天),但2020年Q1又破新高(247天)。华灿光电存货周转天数表现更为明显,从2010年到2017年逐年递减,17年至19Q1达到顶峰241天,19Q2开始回落,但2020年Q1为210天。

上述数据表明我国LED芯片各大企业存货周转天数在增加,也就是说存货周转速度在下降,可见去库存压力仍在。
总体来看,随着LED芯片行业部分中小企业甚至知名厂商逐步减产、停产,行业产能进入出清阵痛期,市场将保留部分竞争力强、产业布局合理的龙头企业,在此情况下,我国LED芯片行业市场集中度将进一步提高。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


