
参考中国报告网发布《2017-2022年中国汽车变速箱市场运营现状及发展策略分析报告》
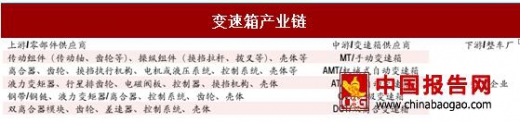
变速箱的产业链主要有上游的齿轮、液力变矩器、差速器等零部件,中游的变速箱供应商,下游的整车企业构成。从产业链投资的角度来看,在自动变速箱总成领域,国产 DCT 多由整车厂主导,而 CVT 及 AT 则有较多独立的变速箱企业,有望在这波消费升级的大潮中获益,如万里扬、盛瑞传动等。
在变速箱零部件领域,如 DCT 的双离合器模块、AT 的液力变矩器、CVT 的钢带等核心零部件多由博格华纳、博世等国外巨头所把控,国产化尚需时日,部分零部件供应商切入变速箱齿轮等领域,未来有望大幅受益。
受消费升级大潮影响,国产自动变速箱有望高速发展。从国产乘用车车型来看,未来 AT、DCT 和 CVT 有望三分天下,共同瓜分国产自动变速箱市场。
从产业链投资的角度来看,变速箱总成领域,国产 DCT 多由整车厂主导,而CVT 及 AT 则有较多独立的变速箱企业,有望在这波消费升级的大潮中获益,重点推荐东安动力、万里扬等。
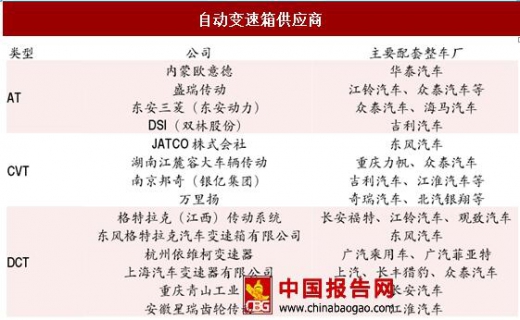
AT 变速箱技术门槛较高,因此多被爱信、采埃孚等国际巨头所把控,国内目前双林集团 DSI 的 6AT、盛瑞传动的 8AT、东安三菱的 6AT 等能够批量供应,未来还有云内动力等尚在开发。随着国内产品技术的提高,有望在未来的广阔市场中占得一席之地。
2)CVT/无极自动变速箱
CVT 变速箱换挡平顺,较为省油,除了日系车型外,在国产品牌乘用车上也得到了广泛的应用。随着国产品牌乘用车的不断升级,越来越多的车型开始装配 CVT 变速箱,CVT 国内需求近年来也持续快速增长。
CVT 国际供应商主要有日系 Jatco 以及比利时 Punch(已被银亿股份的母公司银亿集团收购,计划资产注入),国内供应商有万里扬(收购奇瑞变速箱资产)等,湖南江麓容大等也在积极扩产。CVT 变速箱较受国产车欢迎,各大自主品牌如吉利、江淮等均有匹配,随着国内产品线逐步扩产,万里扬等有望取得较好成绩。
3)DCT 双离合自动变速箱 自大众开始推广 DSG 开始,双离合自动变速箱省油、效率高等特点逐渐深入人心,越来越多的自主品牌乘用车企也开始研发并使用双离合变速器,DCT装配量也在快速上升。
DCT 变速箱技术门槛较高,主要供应商包括格特拉克、舍弗勒等国际巨头,此外大众、福特等均有 DCT 变速箱制造能力。国内车企如比亚迪、长城、江淮、上汽等已开始研发和批量生产 DCT变速箱,但尚无独立的 DCT变速箱供应商。
2、核心零部件亟待突破,齿轮供应商将率先受益
变速箱零部件供应商与国内变速箱发展历史息息相关。国内手动变速箱发展较为成熟,因此相关的齿轮等国产化程度较高。但自动变速箱批产历史不久,发展初期核心零部件均为外资所把控,受制于专利保护、精细加工能力等因素限制,因此液力变矩器、钢带等自动变速箱核心零部件国产化有待突破。
1)AT/液力自动变速箱
AT 变速箱的主要零部件包括液力变矩器、行星齿轮机构、电磁阀板、控制器等,大部分都需要仰仗国际巨头,目前仅在齿轮、油泵等有少量国产。若将来国内企业 AT 变速箱产销规模提升,有望带动相关零部件产业发展。 盛瑞传动 8AT 近年来发展迅速,量产规模快速上升,并与国内众多零部件供应商双环传动、航天动力等展开合作,有望推动其业绩快速增长,重点推荐双环传动。
2)DCT/双离合自动变速箱
DCT 变速箱的主要零部件包括双离合器模块、齿轮、液压控制系统、电磁阀板、控制器等,目前双离合器模块有博格华纳和 Luk 提供,在齿轮机构方面有少量国产,其余大都需要仰仗国际巨头。 大众等巨头在国内 DCT 产能扩张,部分零部件企业也切入其供应链,有望持续受益,重点推荐精锻科技。
3)CVT/无极自动变速箱
CVT 变速箱的主要零部件包括液力变矩器/离合器、钢带、差速器、电磁阀、控制器等,以万里扬为例,目前液力变矩器、钢带等均需外购,仅在齿轮机构等方面有少量国产。
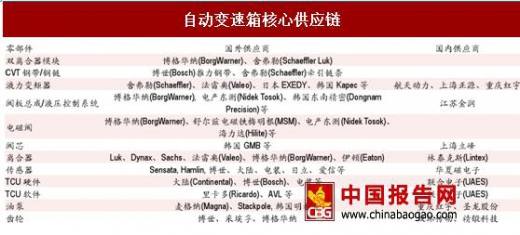
根据自动变速箱的发展前景及国内企业的进展情况来看,国产自动变速箱正在崛起,有望带动产业链零部件企业在未来 2-3 年高速增长。综上所述,我们整理了自动变速箱核心供应商信息,可以发现国内供应商较少,仅有双环传动、精锻科技、圣龙股份、航天动力等。
2、重点推荐变速箱供应链公司
自动变速箱市场广阔,市场空间高达数百亿,国内供应商在相关领域也已经取得突破,美好前景值得期待。在自动变速箱总成领域, CVT 及 AT 则有较多独立的变速箱企业,有望在这波消费升级的大潮中获益,如东安动力、万里扬等。在变速箱零部件领域,变速箱齿轮等零部件供应商已经取得突破,未来有望大幅受益,如双环传动、精锻科技等。
双环传动:国产自动变速箱上位,核心供应商迎来爆发。公司是国内知名的齿轮传动部件企业,主要产品有机械传动齿轮等,制造精度及技术水平国内领先,多用于高端领域,主要客户包括博世、采埃孚、上汽、盛瑞等国内外知名企业。自主品牌乘用车崛起,消费升级有望带动国产自动变速箱爆发,产业链相关公司如齿轮等有望大幅受益。公司与上汽变、盛瑞传动等知名自动变速箱企业建立紧密合作关系,有望分享行业及客户高增长红利,迎来业绩爆发。此外公司积极拓展机器人减速器、轨道交通齿轮等新兴业务,发展前景可期。
东安动力:东安三菱 6AT 量产上市,动力总成两翼齐飞。公司是国内著名的独立发动机及变速箱生产企业,配套车型包括 MPV、微客、轻卡、微卡等,主要客户有北汽株洲、北汽昌河、北汽福田、长安汽车等。公司新产品 M 系列发动机满足国家第三阶段油耗法规要求,技术处于国内先进水平,保持较高销量,盈利状况显著改善。参股子公司东安三菱 6AT变速箱配套众泰车型已量产下线,后续还将配套海马,2017 年目标 3 万台,明后年有望爆发增长,为公司贡献较大业绩弹性。
万里扬:多点布局,自动变速箱巨头快速崛起。公司是国内中轻卡变速器龙头企业,主要为福田汽车、东风汽车等配套变速箱,是全球商用车变速器产销量最大的供应商。在乘用车变速箱领域,公司先后收购吉利、奇瑞变速箱业务,目前 CVT 业务发展顺利,产能供不应求。此外公司与吉孚合作,进军新能源汽车传动系统(PHEV)和 AT 自动变速器市场,乘用车变速箱布局完整,发展前景光明。在内饰领域,公司收购与合作并举,完成收购金兴内饰 100%股权,并与恩坦华成立合资公司,有望为公司带来新的利润增长点,并推动内饰业务快速发展。
精锻科技:汽车精锻齿轮龙头,产能释放推动业绩腾飞。公司是国内汽车精锻齿轮龙头企业,主要产品包括汽车差速器半轴齿轮和行星齿轮、变速器结合齿轮、齿轮轴、VVT 总成等,技术水平国内领先,主要客户包括大众、通用等中高端车企。精锻齿轮产品供不应求,订单完成率不足 70%。公司募投产能已经达产,产能释放有望推动公司业绩腾飞。在消费升级等因素影响下,国内自动变速箱渗透率有望快速提升,合资自主车企均有大量 DCT 产能规划,DCT 变速箱产销量有望高速增长。公司作为 DCT变速箱核心供应商,有望大幅受益。公司收购宁波诺依克,VVT 业务进展顺利,有望超额完成承诺业绩。此外公司还大力拓展变速箱轴、新能源电机轴等新业务,外延内生前景可期。
变速箱的产业链主要有上游的齿轮、液力变矩器、差速器等零部件,中游的变速箱供应商,下游的整车企业构成。从产业链投资的角度来看,在自动变速箱总成领域,国产 DCT 多由整车厂主导,而 CVT 及 AT 则有较多独立的变速箱企业,有望在这波消费升级的大潮中获益,如万里扬、盛瑞传动等。
在变速箱零部件领域,如 DCT 的双离合器模块、AT 的液力变矩器、CVT 的钢带等核心零部件多由博格华纳、博世等国外巨头所把控,国产化尚需时日,部分零部件供应商切入变速箱齿轮等领域,未来有望大幅受益。
变速箱产业链
资料来源:公开资料,中国报告网数据中心整理
1、自动变速箱国产崛起,CVT 及 AT 独立供应商有望高速发展受消费升级大潮影响,国产自动变速箱有望高速发展。从国产乘用车车型来看,未来 AT、DCT 和 CVT 有望三分天下,共同瓜分国产自动变速箱市场。
从产业链投资的角度来看,变速箱总成领域,国产 DCT 多由整车厂主导,而CVT 及 AT 则有较多独立的变速箱企业,有望在这波消费升级的大潮中获益,重点推荐东安动力、万里扬等。
自动变速箱供应商
资料来源:公开资料,中国报告网数据中心整理
1)AT/液力自动变速箱 液力自动变速箱占据了自动变速箱的大部分市场份额,受消费升级等因素影响,自动变速箱需求近年来持续增长。因为价格较高,以往合资品牌乘用车是 AT 主力军,但近年来自主品牌乘用车品质提升迅速,AT 的装配量也在快速上升。AT 变速箱技术门槛较高,因此多被爱信、采埃孚等国际巨头所把控,国内目前双林集团 DSI 的 6AT、盛瑞传动的 8AT、东安三菱的 6AT 等能够批量供应,未来还有云内动力等尚在开发。随着国内产品技术的提高,有望在未来的广阔市场中占得一席之地。
2)CVT/无极自动变速箱
CVT 变速箱换挡平顺,较为省油,除了日系车型外,在国产品牌乘用车上也得到了广泛的应用。随着国产品牌乘用车的不断升级,越来越多的车型开始装配 CVT 变速箱,CVT 国内需求近年来也持续快速增长。
CVT 国际供应商主要有日系 Jatco 以及比利时 Punch(已被银亿股份的母公司银亿集团收购,计划资产注入),国内供应商有万里扬(收购奇瑞变速箱资产)等,湖南江麓容大等也在积极扩产。CVT 变速箱较受国产车欢迎,各大自主品牌如吉利、江淮等均有匹配,随着国内产品线逐步扩产,万里扬等有望取得较好成绩。
3)DCT 双离合自动变速箱 自大众开始推广 DSG 开始,双离合自动变速箱省油、效率高等特点逐渐深入人心,越来越多的自主品牌乘用车企也开始研发并使用双离合变速器,DCT装配量也在快速上升。
DCT 变速箱技术门槛较高,主要供应商包括格特拉克、舍弗勒等国际巨头,此外大众、福特等均有 DCT 变速箱制造能力。国内车企如比亚迪、长城、江淮、上汽等已开始研发和批量生产 DCT变速箱,但尚无独立的 DCT变速箱供应商。
2、核心零部件亟待突破,齿轮供应商将率先受益
变速箱零部件供应商与国内变速箱发展历史息息相关。国内手动变速箱发展较为成熟,因此相关的齿轮等国产化程度较高。但自动变速箱批产历史不久,发展初期核心零部件均为外资所把控,受制于专利保护、精细加工能力等因素限制,因此液力变矩器、钢带等自动变速箱核心零部件国产化有待突破。
1)AT/液力自动变速箱
AT 变速箱的主要零部件包括液力变矩器、行星齿轮机构、电磁阀板、控制器等,大部分都需要仰仗国际巨头,目前仅在齿轮、油泵等有少量国产。若将来国内企业 AT 变速箱产销规模提升,有望带动相关零部件产业发展。 盛瑞传动 8AT 近年来发展迅速,量产规模快速上升,并与国内众多零部件供应商双环传动、航天动力等展开合作,有望推动其业绩快速增长,重点推荐双环传动。
2)DCT/双离合自动变速箱
DCT 变速箱的主要零部件包括双离合器模块、齿轮、液压控制系统、电磁阀板、控制器等,目前双离合器模块有博格华纳和 Luk 提供,在齿轮机构方面有少量国产,其余大都需要仰仗国际巨头。 大众等巨头在国内 DCT 产能扩张,部分零部件企业也切入其供应链,有望持续受益,重点推荐精锻科技。
3)CVT/无极自动变速箱
CVT 变速箱的主要零部件包括液力变矩器/离合器、钢带、差速器、电磁阀、控制器等,以万里扬为例,目前液力变矩器、钢带等均需外购,仅在齿轮机构等方面有少量国产。
根据自动变速箱的发展前景及国内企业的进展情况来看,国产自动变速箱正在崛起,有望带动产业链零部件企业在未来 2-3 年高速增长。综上所述,我们整理了自动变速箱核心供应商信息,可以发现国内供应商较少,仅有双环传动、精锻科技、圣龙股份、航天动力等。
自动变速箱核心供应链
资料来源:公开资料,中国报告网数据中心整理
从产业链投资的角度来看,主要的变速箱零部件,如 DCT 的双离合器模块、AT 的液力变矩器、CVT 的钢带等核心零部件多由博格华纳等国外巨头所把控,国产化尚需时日。部分变速箱齿轮、油泵供应商等已进入国内外自动变速箱供应链,未来有望大幅受益,重点推荐双环传动。2、重点推荐变速箱供应链公司
自动变速箱市场广阔,市场空间高达数百亿,国内供应商在相关领域也已经取得突破,美好前景值得期待。在自动变速箱总成领域, CVT 及 AT 则有较多独立的变速箱企业,有望在这波消费升级的大潮中获益,如东安动力、万里扬等。在变速箱零部件领域,变速箱齿轮等零部件供应商已经取得突破,未来有望大幅受益,如双环传动、精锻科技等。
双环传动:国产自动变速箱上位,核心供应商迎来爆发。公司是国内知名的齿轮传动部件企业,主要产品有机械传动齿轮等,制造精度及技术水平国内领先,多用于高端领域,主要客户包括博世、采埃孚、上汽、盛瑞等国内外知名企业。自主品牌乘用车崛起,消费升级有望带动国产自动变速箱爆发,产业链相关公司如齿轮等有望大幅受益。公司与上汽变、盛瑞传动等知名自动变速箱企业建立紧密合作关系,有望分享行业及客户高增长红利,迎来业绩爆发。此外公司积极拓展机器人减速器、轨道交通齿轮等新兴业务,发展前景可期。
东安动力:东安三菱 6AT 量产上市,动力总成两翼齐飞。公司是国内著名的独立发动机及变速箱生产企业,配套车型包括 MPV、微客、轻卡、微卡等,主要客户有北汽株洲、北汽昌河、北汽福田、长安汽车等。公司新产品 M 系列发动机满足国家第三阶段油耗法规要求,技术处于国内先进水平,保持较高销量,盈利状况显著改善。参股子公司东安三菱 6AT变速箱配套众泰车型已量产下线,后续还将配套海马,2017 年目标 3 万台,明后年有望爆发增长,为公司贡献较大业绩弹性。
万里扬:多点布局,自动变速箱巨头快速崛起。公司是国内中轻卡变速器龙头企业,主要为福田汽车、东风汽车等配套变速箱,是全球商用车变速器产销量最大的供应商。在乘用车变速箱领域,公司先后收购吉利、奇瑞变速箱业务,目前 CVT 业务发展顺利,产能供不应求。此外公司与吉孚合作,进军新能源汽车传动系统(PHEV)和 AT 自动变速器市场,乘用车变速箱布局完整,发展前景光明。在内饰领域,公司收购与合作并举,完成收购金兴内饰 100%股权,并与恩坦华成立合资公司,有望为公司带来新的利润增长点,并推动内饰业务快速发展。
精锻科技:汽车精锻齿轮龙头,产能释放推动业绩腾飞。公司是国内汽车精锻齿轮龙头企业,主要产品包括汽车差速器半轴齿轮和行星齿轮、变速器结合齿轮、齿轮轴、VVT 总成等,技术水平国内领先,主要客户包括大众、通用等中高端车企。精锻齿轮产品供不应求,订单完成率不足 70%。公司募投产能已经达产,产能释放有望推动公司业绩腾飞。在消费升级等因素影响下,国内自动变速箱渗透率有望快速提升,合资自主车企均有大量 DCT 产能规划,DCT 变速箱产销量有望高速增长。公司作为 DCT变速箱核心供应商,有望大幅受益。公司收购宁波诺依克,VVT 业务进展顺利,有望超额完成承诺业绩。此外公司还大力拓展变速箱轴、新能源电机轴等新业务,外延内生前景可期。
资料来源:中国报告网整理,转载请注明出处(XZJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


