
参考中国报告网发布《2017-2022年中国印制电路板市场现状调查及十三五发展策略研究报告》
1、全球市场发展状况
(1)全球PCB市场进入稳定发展期
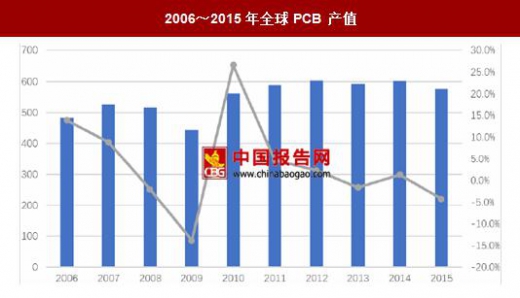
PCB行业是全球电子元件细分产业中产值占比 大的产业,随着研发的深入和技术的不断升级,PCB产品逐步向高密度、小孔径、大容量、轻薄化的方向发展。近年来全球 PCB 行业发展趋于稳定,根据世界电子电路联盟的统计,2015 年全球PCB产业销售额约为576.3亿美元。根据Prismark的统计,2015年全球PCB产量出现小幅上升,但由于受到日元和欧元汇率贬值幅度较大等因素的影响,2015年以美元计价的全球PCB产值较上年出现小幅下跌。
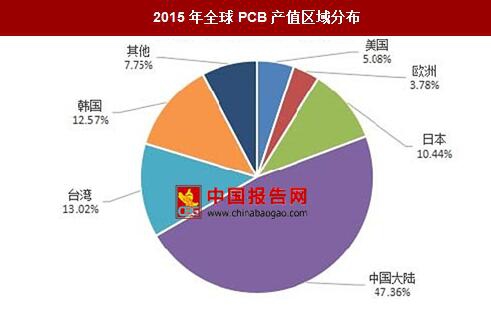
PCB产业在世界范围内广泛分布,欧美发达国家起步早,研发并充分利用先进的技术设备,故PCB行业得到了长足发展。近二十余年,亚洲地区的成本、资源等优势被逐步发掘,欧美发达地区逐步进行了产业结构调整,将PCB产能转移至包括中国大陆、中国台湾和韩国等亚洲地区。随着全球产业中心向亚洲转移, PCB行业呈现以亚洲,尤其是中国大陆为制造中心的新格局。2006年,中国超越日本成为全球PCB行业 大的生产基地。根据Prismark数据显示,2014年中国占全球PCB产值的45.40%,2015年中国占全球PCB产值的47.36%,预计占比仍将有所增长,到2019年中国产值占比有望达到50.3%。
根据世界电子电路联盟统计,从产品结构分析,2015 年全球 PCB 市场刚性板占主导地位,其中单双面板占比9.98%,普通多层板占比37.09%。随着可穿戴设备等智能电子终端产品的创新,未来柔性板、HDI板和封装基板等产品有望得到推动。从应用分布来看,通信设备行业占比 高,达到32.09%。
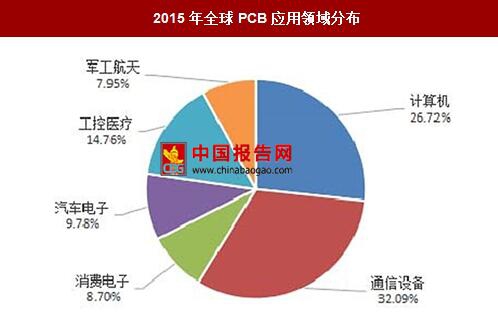
电子信息产业的蓬勃发展是 PCB 行业发展的重要助力。2015 年,计算机、通信设备是全球 PCB 应用领域中占比较高的部分,工控医疗占比约为 14.76%,消费电子占比达8.70%。
2、中国市场发展状况
(1) 中国PCB产业规模迅速扩大
受益于全球 PCB 产能向中国转移以及下游蓬勃发展的电子终端产品制造的影响,我国PCB行业近二十余年发展迅速。2006年,我国PCB产值超越日本成为全球第一大PCB制造基地。
有数据显示,我国2009年-2014年PCB行业年复合增长率高达9.8%,远超全球平均增长率。2008年全球金融危机对全球PCB行业形成了较大的冲击,中国PCB行业产值亦出现下滑,但在国家经济刺激政策和全球经济有所好转的大背景下,2010年中国的PCB产业出现了全面复苏。据Prismark数据统计,2013 年中国PCB行业产值为243.17亿美元,占全球市场份额的43.8%;2014年中国 PCB行业产值为260.74亿美元,占全球市场份额的45.40%;2015年中国PCB行业产值为262.00亿美元,占全球市场份额的47.36%。
(2) 国内PCB主要产品结构及未来发展趋势
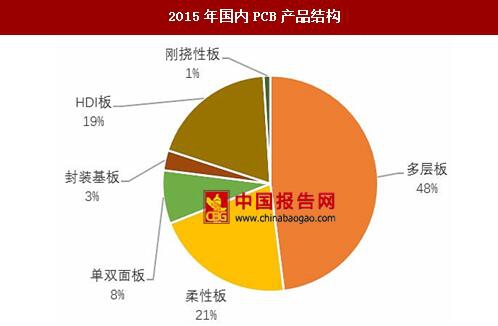
根据世界电子电路联盟(WECC)数据统计,2015 年我国 PCB 行业中刚性板占比 多,其中多层板占比48%,柔性板和HDI板分别占比21%和19%,单双面板占比8%,封装基板占比3%,而刚挠性板仅占1%。同比其他产品类别,目前我国封装基板和刚挠结合板占比偏小,在高端印制电路板领域,行业发展仍有所欠缺。
珠三角、长三角地区具备较强的经济优势、区位优势及人才优势,目前我国 PCB产业在上述地区形成了聚集地。然而,近年来受劳动力成本不断上涨影响,部分PCB企业为缓解劳动成本等上涨带来经营压力,逐步将生产基地转移至内陆地区,如江西、湖南、安徽、湖北等地区。PCB企业的内迁有助于中西部地区建设相关产业、完善产业链的配套环境,从而推动区域经济的发展。随着区域优势的不断增强,未来珠三角、长三角地区有望形成高端PCB研发制造中心,内陆地区将逐渐发展成主要生产制造基地。充分利用各地区的不同优势、完善资源优化配置是促进PCB制造商实现良好的成本管控、保持竞争优势的重要举措。
(4) 下游产业发展前景广阔
国内PCB产品的下游应用领域广泛,包括计算机、通信设备、消费电子、汽车电子、工业控制、航空航天等。根据 WECC 统计,通讯类产品占比为 34%,在 PCB应用市场中占比 高,其次是消费电子和汽车电子。
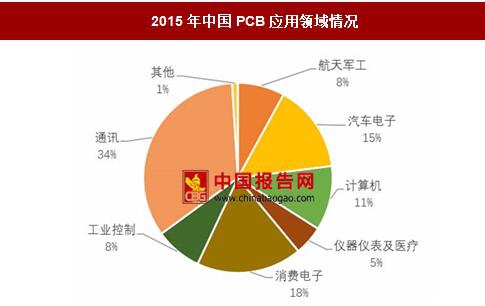
通讯类产品需求量的迅速增长主要得益于智能手机近年来的飞速发展,移动互联网产品日益丰富为智能通讯设备带来了大量终端用户。除此之外,消费电子、汽车电子在PCB应用领域占比较高,分别占有18%和15%的市场份额。作为PCB 传统应用领域,计算机占11%的市场份额。
全球电子信息产业的长足发展壮大了产业规模,也大力推进PCB行业的整体发展,无论是传统行业还是新型产业都将从中受益。目前,智能手机、平板电脑、可穿戴设备等智能终端设备成为新的消费增长点,有效增强了PCB行业的发展潜力。此外,汽车多媒体交互系统、智能管理系统等汽车电子的发展也为PCB市场的发展带来新方向。
1、全球市场发展状况
(1)全球PCB市场进入稳定发展期
PCB行业是全球电子元件细分产业中产值占比 大的产业,随着研发的深入和技术的不断升级,PCB产品逐步向高密度、小孔径、大容量、轻薄化的方向发展。近年来全球 PCB 行业发展趋于稳定,根据世界电子电路联盟的统计,2015 年全球PCB产业销售额约为576.3亿美元。根据Prismark的统计,2015年全球PCB产量出现小幅上升,但由于受到日元和欧元汇率贬值幅度较大等因素的影响,2015年以美元计价的全球PCB产值较上年出现小幅下跌。
2006~2015年全球PCB 产值
数据来源:中国报告网整理
(2) 全球PCB产业重心不断向亚洲转移 PCB产业在世界范围内广泛分布,欧美发达国家起步早,研发并充分利用先进的技术设备,故PCB行业得到了长足发展。近二十余年,亚洲地区的成本、资源等优势被逐步发掘,欧美发达地区逐步进行了产业结构调整,将PCB产能转移至包括中国大陆、中国台湾和韩国等亚洲地区。随着全球产业中心向亚洲转移, PCB行业呈现以亚洲,尤其是中国大陆为制造中心的新格局。2006年,中国超越日本成为全球PCB行业 大的生产基地。根据Prismark数据显示,2014年中国占全球PCB产值的45.40%,2015年中国占全球PCB产值的47.36%,预计占比仍将有所增长,到2019年中国产值占比有望达到50.3%。
2015年全球PCB产值区域分布
数据来源:中国报告网整理
(3)全球PCB产品结构及应用分布 根据世界电子电路联盟统计,从产品结构分析,2015 年全球 PCB 市场刚性板占主导地位,其中单双面板占比9.98%,普通多层板占比37.09%。随着可穿戴设备等智能电子终端产品的创新,未来柔性板、HDI板和封装基板等产品有望得到推动。从应用分布来看,通信设备行业占比 高,达到32.09%。
2015年全球PCB应用领域分布
数据来源:中国报告网整理
电子信息产业的蓬勃发展是 PCB 行业发展的重要助力。2015 年,计算机、通信设备是全球 PCB 应用领域中占比较高的部分,工控医疗占比约为 14.76%,消费电子占比达8.70%。
2、中国市场发展状况
(1) 中国PCB产业规模迅速扩大
受益于全球 PCB 产能向中国转移以及下游蓬勃发展的电子终端产品制造的影响,我国PCB行业近二十余年发展迅速。2006年,我国PCB产值超越日本成为全球第一大PCB制造基地。
有数据显示,我国2009年-2014年PCB行业年复合增长率高达9.8%,远超全球平均增长率。2008年全球金融危机对全球PCB行业形成了较大的冲击,中国PCB行业产值亦出现下滑,但在国家经济刺激政策和全球经济有所好转的大背景下,2010年中国的PCB产业出现了全面复苏。据Prismark数据统计,2013 年中国PCB行业产值为243.17亿美元,占全球市场份额的43.8%;2014年中国 PCB行业产值为260.74亿美元,占全球市场份额的45.40%;2015年中国PCB行业产值为262.00亿美元,占全球市场份额的47.36%。
(2) 国内PCB主要产品结构及未来发展趋势
根据世界电子电路联盟(WECC)数据统计,2015 年我国 PCB 行业中刚性板占比 多,其中多层板占比48%,柔性板和HDI板分别占比21%和19%,单双面板占比8%,封装基板占比3%,而刚挠性板仅占1%。同比其他产品类别,目前我国封装基板和刚挠结合板占比偏小,在高端印制电路板领域,行业发展仍有所欠缺。
2015年国内PCB产品结构
数据来源:中国报告网整理
(3) 国内PCB产业分布格局 珠三角、长三角地区具备较强的经济优势、区位优势及人才优势,目前我国 PCB产业在上述地区形成了聚集地。然而,近年来受劳动力成本不断上涨影响,部分PCB企业为缓解劳动成本等上涨带来经营压力,逐步将生产基地转移至内陆地区,如江西、湖南、安徽、湖北等地区。PCB企业的内迁有助于中西部地区建设相关产业、完善产业链的配套环境,从而推动区域经济的发展。随着区域优势的不断增强,未来珠三角、长三角地区有望形成高端PCB研发制造中心,内陆地区将逐渐发展成主要生产制造基地。充分利用各地区的不同优势、完善资源优化配置是促进PCB制造商实现良好的成本管控、保持竞争优势的重要举措。
(4) 下游产业发展前景广阔
国内PCB产品的下游应用领域广泛,包括计算机、通信设备、消费电子、汽车电子、工业控制、航空航天等。根据 WECC 统计,通讯类产品占比为 34%,在 PCB应用市场中占比 高,其次是消费电子和汽车电子。
2015年中国PCB应用领域情况
数据来源:中国报告网整理
通讯类产品需求量的迅速增长主要得益于智能手机近年来的飞速发展,移动互联网产品日益丰富为智能通讯设备带来了大量终端用户。除此之外,消费电子、汽车电子在PCB应用领域占比较高,分别占有18%和15%的市场份额。作为PCB 传统应用领域,计算机占11%的市场份额。
全球电子信息产业的长足发展壮大了产业规模,也大力推进PCB行业的整体发展,无论是传统行业还是新型产业都将从中受益。目前,智能手机、平板电脑、可穿戴设备等智能终端设备成为新的消费增长点,有效增强了PCB行业的发展潜力。此外,汽车多媒体交互系统、智能管理系统等汽车电子的发展也为PCB市场的发展带来新方向。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


