
参考中国报告网发布《2017-2022年中国消费类电子产品行业市场发展现状及十三五投资前景预测报告》
1、行业内企业发展特点
(1)主要营销策略为获取大客户订单
行业内企业主要的营销策略是获取大客户的订单,因为一旦成为大客户的合格供应商,充足的订单量可以保证生产的正常运行,提高设备使用率并降低单位产品的生产成本,提高公司盈利空间。
(2)模具开发能力决定企业竞争力重要因素之一
模具是制造多功能精密结构件的基础,客户会根据市场当下消费者的偏好向公司提出定制化需求,公司对模具进行设计、加工、调试及试产后才会进行多功能精密结构件的量产。模具的精度决定了多功能精密结构件的附加值,往往在前期公司需要与客户不断交流和讨论设计方案,对模具进行多次的研发和验证。由于模具与精密结构件的相互对应关系,模具的开发能力决定了企业在行业内生产能力的地位,是企业实现规模效应的先行基础。
(3)产品以终端客户的需求作导向
目前下游市场终端产品样式繁多。单以手机为例,不同的客户有不同系列的产品,每款产品的外观、颜色、质感均不相同,因此精密结构件的生产企业形成以客户产品特色为核心的定制化设计生产能力。由于行业中企业大部分与客户建立长期的项目合作关系,在合作期内,行业中公司的技术研发水平需要与大客户的产品设计和样式要求相适应,虽然竞争对手之间工艺大致相同,但是互相间又存在以自身客户需求为核心的差异化技术壁垒。企业的技术优势、生产能力也是以客户需求和客户结构而定,因此是以终端客户产品特色为导向的行业。
(4)产品更新迭代周期短
消费电子产品的生命周期比较短,受终端产品更新换代的速度影响,多功能精密结构件的更新频率也相应较快,下游市场中变幻莫测的产品要求企业有较强的研发能力和快速反应的生产能力。随着市场竞争愈发激烈,客户经常会对结构件的产量及新产品开发具有突发性需求,如何在最短的时间内设计研发出模具并生产交货满足客户的订单需求成为行业中建立优势的关键。
(5)行业为人力、技术、资源密集型
精密结构件和精密模具的制造对精度要求非常高,目前已达到微米级别,客户为保证质量会指定供应商的生产设备,往往这些设备需要从日本、德国或瑞士等国家进口,引进成本较高,企业投入资金量较大。同时,为巩固自身的技术优势,企业需要花费大量资金投入研发与快速更新的产品需求相适应。
目前行业中技术人员主要以自我培训模式和职校教育为主,高学历技术人员较少。在多功能精密结构件的一体化的进程中,需要匹配专业化的人才辅助生产,高尖技术人群仍然是行业稀缺人才。
在装配的工序上,目前自动化程度仍然不高,仍然需要大量的工人投入进行生产,产生了大量人工费用,因此人力密集也是行业一大特点。
2、行业发展趋势
(1)行业下游市场广泛且规模巨大
随着消费电子产品的快速发展,多功能精密结构件也会迎来大规模扩张,多样化的应用场景可以丰富企业的产品结构。目前,随着国产手机品牌商大力拓展海外业务以及“大健康”、“物联网”的普及,国内手机品牌的精密结构件和智能可穿戴设备、智能家居结构件成为新的生产趋势。
(2)下游市场集中度变高带来的行业内洗牌
以2016 年大可乐、百分之百等手机品牌商倒闭或停产为标志,智能手机的生产门槛变高使得中小智能手机品牌商的生存变得更加困难。中小智能手机品牌识别度不高,在销售方面缺少优质渠道商,原本依靠低廉的价格获取客户的营销手段在行业竞争性降价的环境下失去作用,因此利润与市场份额被进一步压低。
知名品牌商会利用自身规模优势继续扩大再生产,筑起更高的行业壁垒,而随着知名品牌商的出货量增加,对精密结构件的制造商的交货能力也有了更高的要求,不具备进入大客户供应链条件的中小型制造商会逐渐被边缘化。
(3)终端产品的金属渗透率逐渐增长
①金属结构件具有较多优势
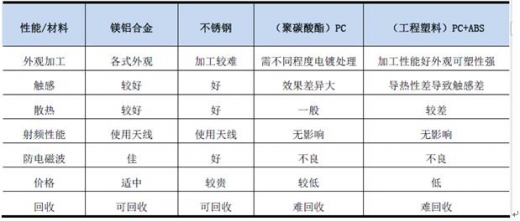
苹果作为手机外壳设计理念的引导者,带动了金属手机外壳的发展。 2013年开始,华为、小米、三星等纷纷开始应用金属手机外壳。相较于塑胶结构件件,金属结构件的散热性能好、硬度高、抗冲击性较强。金属结构件在外加工、触感、散热等条件上具有优势。具体如下:
②手机结构件的金属渗透率不断上升
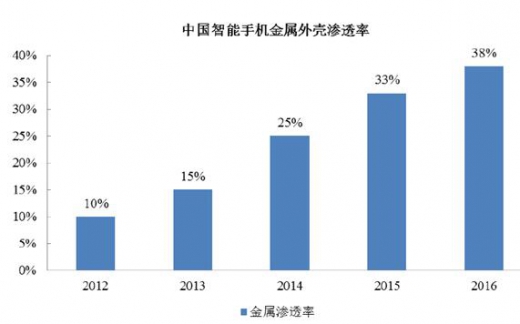
随着国内冲压、纳米注塑、铝和合金压铸等工艺的发展,金属机壳成本不断降低,中低端机型也开始广泛使用金属外壳。而智能可穿戴设备市场中,Fitbit、三星等品牌厂商继续推出更新版的智能手环产品,也逐渐使用金属机身和金属外壳。因此,未来金属元素会在终端产品中的渗透率逐渐提高。
3、行业利润水平变动原因及趋势
(1)利润水平变动原因
影响精密结构件利润水平的主要因素包括:
第一,产品价格的变化。近年来,精密结构件市场竞争日趋激烈,尤其是传统的塑胶结构件。同时,为与苹果、三星等国外品牌竞争,国内品牌的主打手机产品均以“高配低价”作为自身的竞争优势,加之乐视、360 等互联网企业进入手机市场,不断下压智能手机的价格并转移成本压力给精密结构件企业。因此,市场竞争程度引致的产品价格变动将直接影响到精密结构件企业的利润水平。
第二,原材料价格的变动。原材料成本在精密结构件生产成本中所占比例较高,其价格波动对精密结构件生产成本影响较大,在原材料价格上升时,企业采购成本也会相应上升。
第三,国内劳动力成本的变化。近年来,国内劳动力成本逐渐增加,部分海外品牌商选择将制造业务迁移至劳动力成本更低的地区,而东南亚地区低廉的人力成本和开放的投资环境成为海外品牌商的首选。如三星停止了在国内生产的大量项目,而选择在越南自建工厂以降低生产成本。因此,国内劳动力成本的变化将让国内精密结构件企业国际竞争冲击加剧,从而影响到精密结构件企业的利润水平。
第四,良品率。精密结构件和精密模具的生产是个非常精密的过程,任何一道生产工序的瑕疵都会直接影响产品的质量和品质,可能成为废品。因此,良品率的变化将影响单位产品的生产成本和产品的毛利率水平,进而影响到生产厂家的利润水平。
总体来说,行业利润水平变动趋势受市场供求状况、市场竞争程度、国内劳动力成本影响较大。
(2)近三年精密结构件利润水平变动情况及未来发展趋势
精密结构件行业的利润总额与消费电子行业的景气度和市场竞争程度密切相关,近年来,随着全球智能手机市场的增速放缓,精密结构件生产厂家竞争加剧以及手机结构件材质由塑胶向金属转化等影响,传统塑胶精密结构件供应商的利润水平波动较大。
1、行业内企业发展特点
(1)主要营销策略为获取大客户订单
行业内企业主要的营销策略是获取大客户的订单,因为一旦成为大客户的合格供应商,充足的订单量可以保证生产的正常运行,提高设备使用率并降低单位产品的生产成本,提高公司盈利空间。
(2)模具开发能力决定企业竞争力重要因素之一
模具是制造多功能精密结构件的基础,客户会根据市场当下消费者的偏好向公司提出定制化需求,公司对模具进行设计、加工、调试及试产后才会进行多功能精密结构件的量产。模具的精度决定了多功能精密结构件的附加值,往往在前期公司需要与客户不断交流和讨论设计方案,对模具进行多次的研发和验证。由于模具与精密结构件的相互对应关系,模具的开发能力决定了企业在行业内生产能力的地位,是企业实现规模效应的先行基础。
(3)产品以终端客户的需求作导向
目前下游市场终端产品样式繁多。单以手机为例,不同的客户有不同系列的产品,每款产品的外观、颜色、质感均不相同,因此精密结构件的生产企业形成以客户产品特色为核心的定制化设计生产能力。由于行业中企业大部分与客户建立长期的项目合作关系,在合作期内,行业中公司的技术研发水平需要与大客户的产品设计和样式要求相适应,虽然竞争对手之间工艺大致相同,但是互相间又存在以自身客户需求为核心的差异化技术壁垒。企业的技术优势、生产能力也是以客户需求和客户结构而定,因此是以终端客户产品特色为导向的行业。
(4)产品更新迭代周期短
消费电子产品的生命周期比较短,受终端产品更新换代的速度影响,多功能精密结构件的更新频率也相应较快,下游市场中变幻莫测的产品要求企业有较强的研发能力和快速反应的生产能力。随着市场竞争愈发激烈,客户经常会对结构件的产量及新产品开发具有突发性需求,如何在最短的时间内设计研发出模具并生产交货满足客户的订单需求成为行业中建立优势的关键。
(5)行业为人力、技术、资源密集型
精密结构件和精密模具的制造对精度要求非常高,目前已达到微米级别,客户为保证质量会指定供应商的生产设备,往往这些设备需要从日本、德国或瑞士等国家进口,引进成本较高,企业投入资金量较大。同时,为巩固自身的技术优势,企业需要花费大量资金投入研发与快速更新的产品需求相适应。
目前行业中技术人员主要以自我培训模式和职校教育为主,高学历技术人员较少。在多功能精密结构件的一体化的进程中,需要匹配专业化的人才辅助生产,高尖技术人群仍然是行业稀缺人才。
在装配的工序上,目前自动化程度仍然不高,仍然需要大量的工人投入进行生产,产生了大量人工费用,因此人力密集也是行业一大特点。
2、行业发展趋势
(1)行业下游市场广泛且规模巨大
随着消费电子产品的快速发展,多功能精密结构件也会迎来大规模扩张,多样化的应用场景可以丰富企业的产品结构。目前,随着国产手机品牌商大力拓展海外业务以及“大健康”、“物联网”的普及,国内手机品牌的精密结构件和智能可穿戴设备、智能家居结构件成为新的生产趋势。
(2)下游市场集中度变高带来的行业内洗牌
以2016 年大可乐、百分之百等手机品牌商倒闭或停产为标志,智能手机的生产门槛变高使得中小智能手机品牌商的生存变得更加困难。中小智能手机品牌识别度不高,在销售方面缺少优质渠道商,原本依靠低廉的价格获取客户的营销手段在行业竞争性降价的环境下失去作用,因此利润与市场份额被进一步压低。
知名品牌商会利用自身规模优势继续扩大再生产,筑起更高的行业壁垒,而随着知名品牌商的出货量增加,对精密结构件的制造商的交货能力也有了更高的要求,不具备进入大客户供应链条件的中小型制造商会逐渐被边缘化。
(3)终端产品的金属渗透率逐渐增长
①金属结构件具有较多优势
苹果作为手机外壳设计理念的引导者,带动了金属手机外壳的发展。 2013年开始,华为、小米、三星等纷纷开始应用金属手机外壳。相较于塑胶结构件件,金属结构件的散热性能好、硬度高、抗冲击性较强。金属结构件在外加工、触感、散热等条件上具有优势。具体如下:
②手机结构件的金属渗透率不断上升
随着国内冲压、纳米注塑、铝和合金压铸等工艺的发展,金属机壳成本不断降低,中低端机型也开始广泛使用金属外壳。而智能可穿戴设备市场中,Fitbit、三星等品牌厂商继续推出更新版的智能手环产品,也逐渐使用金属机身和金属外壳。因此,未来金属元素会在终端产品中的渗透率逐渐提高。
3、行业利润水平变动原因及趋势
(1)利润水平变动原因
影响精密结构件利润水平的主要因素包括:
第一,产品价格的变化。近年来,精密结构件市场竞争日趋激烈,尤其是传统的塑胶结构件。同时,为与苹果、三星等国外品牌竞争,国内品牌的主打手机产品均以“高配低价”作为自身的竞争优势,加之乐视、360 等互联网企业进入手机市场,不断下压智能手机的价格并转移成本压力给精密结构件企业。因此,市场竞争程度引致的产品价格变动将直接影响到精密结构件企业的利润水平。
第二,原材料价格的变动。原材料成本在精密结构件生产成本中所占比例较高,其价格波动对精密结构件生产成本影响较大,在原材料价格上升时,企业采购成本也会相应上升。
第三,国内劳动力成本的变化。近年来,国内劳动力成本逐渐增加,部分海外品牌商选择将制造业务迁移至劳动力成本更低的地区,而东南亚地区低廉的人力成本和开放的投资环境成为海外品牌商的首选。如三星停止了在国内生产的大量项目,而选择在越南自建工厂以降低生产成本。因此,国内劳动力成本的变化将让国内精密结构件企业国际竞争冲击加剧,从而影响到精密结构件企业的利润水平。
第四,良品率。精密结构件和精密模具的生产是个非常精密的过程,任何一道生产工序的瑕疵都会直接影响产品的质量和品质,可能成为废品。因此,良品率的变化将影响单位产品的生产成本和产品的毛利率水平,进而影响到生产厂家的利润水平。
总体来说,行业利润水平变动趋势受市场供求状况、市场竞争程度、国内劳动力成本影响较大。
(2)近三年精密结构件利润水平变动情况及未来发展趋势
精密结构件行业的利润总额与消费电子行业的景气度和市场竞争程度密切相关,近年来,随着全球智能手机市场的增速放缓,精密结构件生产厂家竞争加剧以及手机结构件材质由塑胶向金属转化等影响,传统塑胶精密结构件供应商的利润水平波动较大。
资料来源:中国报告网整理,转载请注明出处(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








