
参考中国报告网发布《2017-2022年中国智能视频监控行业市场发展现状及市场竞争态势报告》
视频监控是安防产业链中最重要的链条之一,其产值在安防产品中占比过半,是安防产业链中产值最大、行业发展最快的子行业。
从技术演进来看,以视频监控技术的发展为轨迹,视频监控子行业主要经过了模拟监控时代、数字监控时代和 IP 网络监控时代,目前正迈入智能视频监控时代。
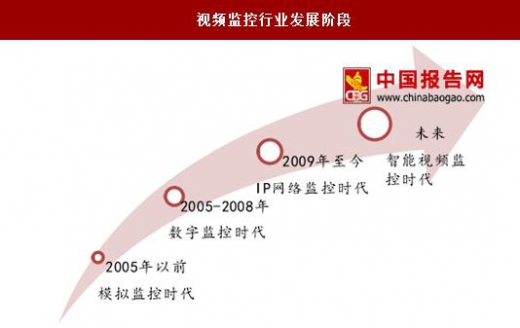
2005 年以前为模拟监控时代。模拟监控是指以 VCR (Video Cassette Recorders)为代表设备的传统 CCTV 监视系统。在这一时期,国内的视频监控产品厂商的生产研发能力比较弱,产品主要靠模仿后低价参与市场竞争,厂商的研发基本维持在一些低端技术的研发上,主要资金用于购买机芯、镜头组装摄像机,产品主要应用于安防领域。
2005--2008 年为数字监控时代。以 DVR (Digital Video Recorders)为代表的数字视频监控技术得到了较大的发展,并很快从数字视频监控向 IP 网络视频监控的方向发展。 在 2008 北京奥运会的推动下,高清监控、智能分析的概念在视频监控行业备受推崇。高清、具有智能分析功能的视频监控产品开始推出。IP 网络摄像机、百万像素摄像机、高清 DVR、NVR 等代表了新的技术方向的产品成为行业的焦点。
从 2009 年开始,视频监控从标清监控到高清监控发展的速度加快,并朝着智能化时代发展。视频监控图像的分辨率从标清时代的 4CIF 或 D1 的分辨率,约 44 万像素,清晰度 540 电视线,发展为高清监控时代分辨率达到 1080i 或 720p,像素达百万以上。高清监控在 2010 年上海世博会等一批高端项目中的应用对中国高清监控市场的发展起到了实质性的推动作用。高清监控产品的研发、制造和应用成为行业发展的方向和新的增长点。与此同时,监控设备厂商纷纷向全线监控产品和提供行业整体解决方案的方向发展。
2011 年开始,随着用户需求多样化,视频监控供应商推出点面结合、系统化的方案解决服务和视频创新业务,例如各行业领域视频应用、城市级 PPP 等大项目建设。像火灾报警系统和其他智能化子系统是很难大规模应用的解决方案,建立一套能充分满足单个客户整体安防系统建设的需要、实现门禁、巡更、报警及其它子系统的集成成为迫切需求。解决方案在大多数情况下需要进行定制和二次开发,系统的集成度非常高,市场规模大,利润率高,需要企业具备雄厚的技术实力和资金实力。企业从产品走向解决方案是目前行业正在发生的趋势,主要应用场景有政府、商业领域及平安城市、智慧城市大项目等。
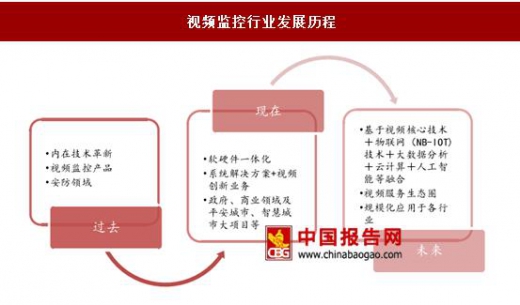
视频是物联网时代重要的传感器,未来基于智能传感器为载体的视频监控技术的快速革新,能有效结合物联网、大数据、云计算等技术转化为产业应用,在各行业规模化普及。并在此基础上由内向外拓展视频创新业务,特别是系统化大平台运营服务的整合完善,使得各行业领域用户黏性更强,有利于高附加值提升空间的持续释放。
视频监控是安防产业链中最重要的链条之一,其产值在安防产品中占比过半,是安防产业链中产值最大、行业发展最快的子行业。
从技术演进来看,以视频监控技术的发展为轨迹,视频监控子行业主要经过了模拟监控时代、数字监控时代和 IP 网络监控时代,目前正迈入智能视频监控时代。
视频监控行业发展阶段
资料来源:中国报告网整理
2005 年以前为模拟监控时代。模拟监控是指以 VCR (Video Cassette Recorders)为代表设备的传统 CCTV 监视系统。在这一时期,国内的视频监控产品厂商的生产研发能力比较弱,产品主要靠模仿后低价参与市场竞争,厂商的研发基本维持在一些低端技术的研发上,主要资金用于购买机芯、镜头组装摄像机,产品主要应用于安防领域。
2005--2008 年为数字监控时代。以 DVR (Digital Video Recorders)为代表的数字视频监控技术得到了较大的发展,并很快从数字视频监控向 IP 网络视频监控的方向发展。 在 2008 北京奥运会的推动下,高清监控、智能分析的概念在视频监控行业备受推崇。高清、具有智能分析功能的视频监控产品开始推出。IP 网络摄像机、百万像素摄像机、高清 DVR、NVR 等代表了新的技术方向的产品成为行业的焦点。
从 2009 年开始,视频监控从标清监控到高清监控发展的速度加快,并朝着智能化时代发展。视频监控图像的分辨率从标清时代的 4CIF 或 D1 的分辨率,约 44 万像素,清晰度 540 电视线,发展为高清监控时代分辨率达到 1080i 或 720p,像素达百万以上。高清监控在 2010 年上海世博会等一批高端项目中的应用对中国高清监控市场的发展起到了实质性的推动作用。高清监控产品的研发、制造和应用成为行业发展的方向和新的增长点。与此同时,监控设备厂商纷纷向全线监控产品和提供行业整体解决方案的方向发展。
2011 年开始,随着用户需求多样化,视频监控供应商推出点面结合、系统化的方案解决服务和视频创新业务,例如各行业领域视频应用、城市级 PPP 等大项目建设。像火灾报警系统和其他智能化子系统是很难大规模应用的解决方案,建立一套能充分满足单个客户整体安防系统建设的需要、实现门禁、巡更、报警及其它子系统的集成成为迫切需求。解决方案在大多数情况下需要进行定制和二次开发,系统的集成度非常高,市场规模大,利润率高,需要企业具备雄厚的技术实力和资金实力。企业从产品走向解决方案是目前行业正在发生的趋势,主要应用场景有政府、商业领域及平安城市、智慧城市大项目等。
视频监控行业发展历程
资料来源:中国报告网整理
视频是物联网时代重要的传感器,未来基于智能传感器为载体的视频监控技术的快速革新,能有效结合物联网、大数据、云计算等技术转化为产业应用,在各行业规模化普及。并在此基础上由内向外拓展视频创新业务,特别是系统化大平台运营服务的整合完善,使得各行业领域用户黏性更强,有利于高附加值提升空间的持续释放。
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








