
光器件
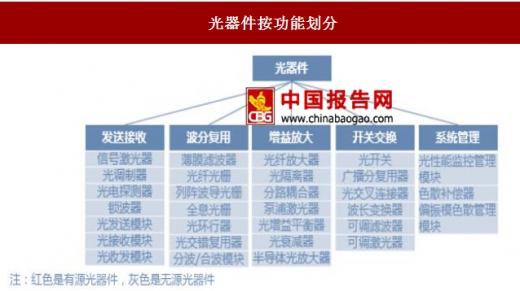
光器件是光网络传输的关键元素,是构成光模块的重要组件,光器件分为有源器件和无源器件。有源光器件是光通信系统中将电信号转换成光信号或将光信号转换成电信号的关键器件,是光传输系统的心脏,主要包括半导体发光二极管(LED)、激光二极管(LD)、光电二极管(PIN)、APD、掺铒光纤放大器(EDFA)、拉曼光放大器及调制器等。无源光器件是光通信系统中需要消耗一定能量但没有光电或电光转换的器件,是光传输系统的关键节点,主要包括光纤连接器、耦合器、波分复用器、光开关、光衰减器和光隔离器等。

资料来源:中国报告网整理
资料来源:中国报告网整理

资料来源:中国报告网整理
光模块
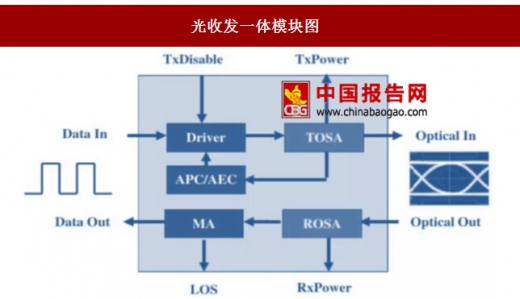
光模块由光电子器件、功能电路和光接口等组成,光电子器件包括光发射器件和光接收器件两部分。光模块的作用就是光电转换,发送端把电信号转换成光信号,通过光纤传送后,接收端再把光信号转换成电信号。光模块按功能可分为光接收模块,光发送模块,光收发一体模块和光转发模块等。光收发一体化模块主要功能是实现光电/电光变换,包括光功率控制、调制发送,信号探测、I-V转换以及限幅放大判决再生功能。光模块为远距离的通信链路传输提供了可行的解决方案,是满足当今网络架构性能要求的关键元器件,它们不仅提高了网络覆盖的灵活性,在发生故障的情况下也更易于更换组件。

资料来源:中国报告网整理
资料来源:中国报告网整理

资料来源:中国报告网整理
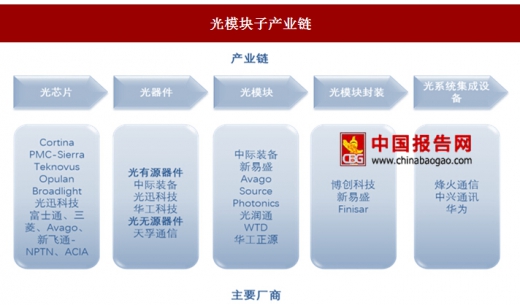
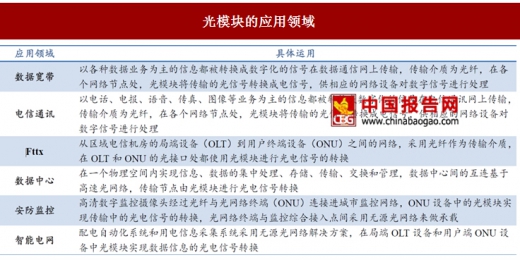
光模块产业是光通信行业的重要分支,在数据中心、传输网、移动宽带等领域发挥重要作用。光模块生产的完整过程是将光芯片和其他组件先制造成为光器件,然后再将光器件封装为一个光模块。从光模块子产业链来看,光模块行业的上游主要包括光芯片行业、光器件行业、集成电路芯片行业和PCB行业,光模块行业下游主要是通信设备制造商和通信运营商。行业的上游产业发展成熟,供应商较多,其中高端光器件主要由国外供应商提供;集成电路芯片主要有激光驱动器和限幅放大器,可提供此类芯片的供应商分布在全球多个地区;PCB属于充分竞争的市场。光模块产品的应用领域涵盖了数据宽带、电信通讯、Fttx、数据中心、安防监控和智能电网等行业。
资料来源:中国报告网整理
国内光器件产品主要局限在中低端产品市场,高端光器件产品芯片主要来自于国外厂商。虽然国内企业在光通信模块市场上逐渐成为重要的参与者,但国内光通信模块厂商仍以低技术含量、低速率产品为主,高端光通信模块产品市场仍掌握在国外光模块厂商手中。国内的光通信模块厂商虽然也在加强这方面的研发投入,但与国外主流模块商的差距依然很大。目前,欧美、日本等全球排名前列的光器件公司都在竞相研发低功耗、小型化的高速光模块产品并逐步占领市场,而国内由于起步较晚,与国外同行相比,仍然集中于提供 10G 甚至 2.5G 以下的低端产品,高速光收发模块产品市场份额(主要是 40G、100G 及以上)还相对比较欠缺。
随着光通信行业的快速发展,全球光模块行业的竞争格局逐渐呈现出行业集中度上升和向发展中国家转移的特点。从产业链上来看,光通信模块企业不断进行并购重组,垂直整合产业链,行业集中度进一步提高;从区域发展角度来看,随着经济全球化以及中国等发展中国家光通信产业的快速发展,国际上主要的光通信模块生产商逐步将制造基地向以中国为代表的发展中国家转移,在国家产业政策的支持下,中国企业在光通信模块上的研发能力也得到了快速的提升,并成为国际化竞争中的重要力量。
国外通信设备厂商逐渐向国内转移生产和研发环节,我国光模块出口规模因此不断扩大。随着经济全球化和我国光通信行业的不断发展,国内光模块厂商研发能力、生产工艺的提高,结合产品的成本优势,国内企业竞争力明显增强,国外通信设备制造商也增加了对国内光模块产品的采购力度。光模块产业是技术密集型、劳动密集型行业,国外通信设备制造商为了降低成本,近年来也逐步把生产和研发基地向中国大陆转移,加剧了国内市场的竞争程度。随着我国在全球光模块行业的地位不断提高,我国光模块企业出口持续增长,行业的市场空间不断扩大,我国光模块行业进出口规模不断增大,光模块贸易近年来保持顺差。
光模块在数据宽带、电信通讯领域已经有广泛的应用,在 Fttx、数据中心、安防监控和智能电网等领域的应用也在不断发展。目前光器件的主要市场包括电信市场和数据中心。电信市场可以分为:传输网、接入网和基站三大部分,数据中心市场可以分为:架内互联、架间互联和机房互联。其中,电信市场一直占据着主导地位,今年中国移动分光器集采招标用于 2017 年的采购需求总量为 2190 万套,同比增长 258%。另外,近年来数据中心市场增长强劲,去年全球数据中心的光器件市场规模达到 26 亿美元,占到光器件总体市场的 1/3。数据中心对高速光模块的需求较大,年增长率高达 27%左右,40G/100G 光收发模块所占的比例将越来越高,并且超过一半的模块用于数据中心高速光互连。
资料来源:中国报告网整理
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


