
线缆是光缆、电缆等物品的统称。线缆的用途有很多,主要用于控制安装、连接设备、输送电力等多重作用,是日常生活中常见而不可缺少的一种东西。
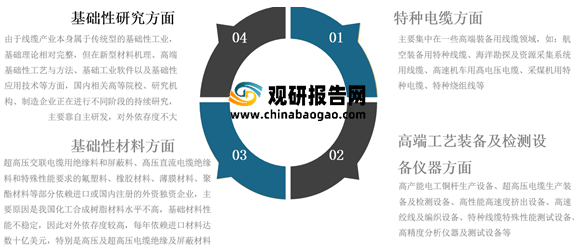
目前,我国线缆产业在技术水平与能力上与美日欧等发达国家的企业相比,还有不小的差距,尤其是基础研究、高端材料、重要装备、制造工艺、生产管理、劳动力素质以及工程应用技术等方面。
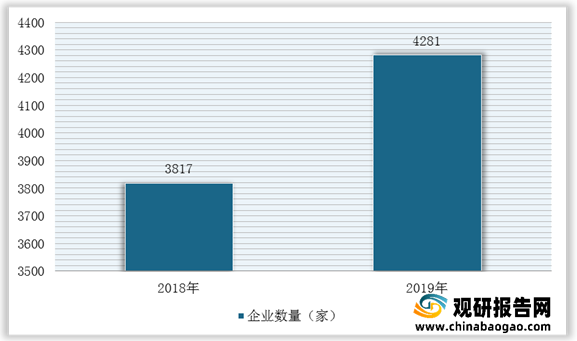
在市场竞争方面,我国线缆行业规模虽然居全球第一,但市场竞争激烈,企业数量多。截至2018年底,我国线缆制造企业总数上万家,2019年规模以上(年收入大于2000万元以上)企业4281家,其中电线电缆3952家,光纤光缆329家,市场集中度仍然有较大的提升空间。
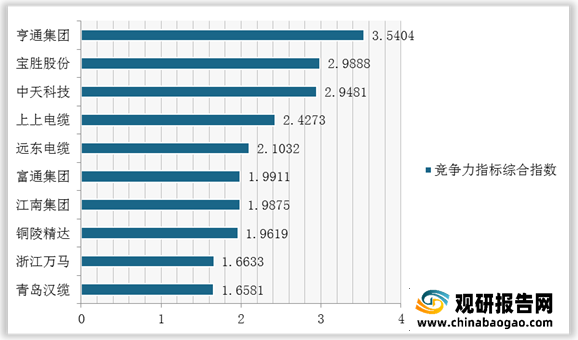
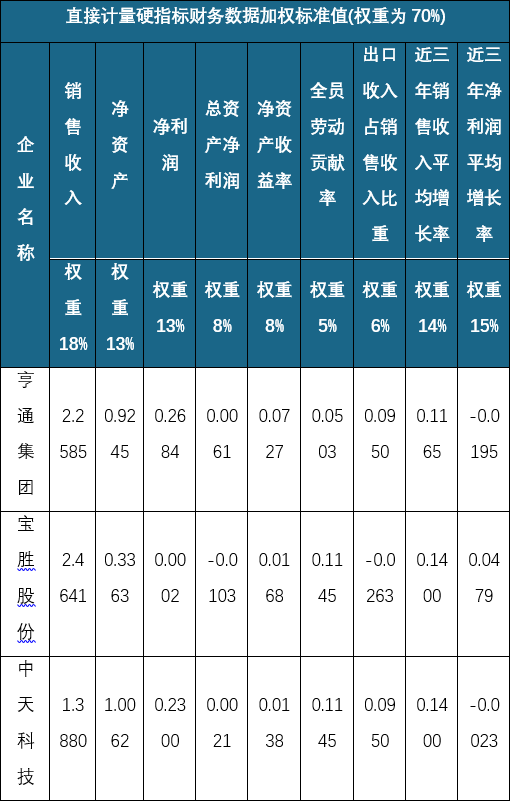
与此同时,我国线缆行业呈现出以大型企业为主,外资企业和中小企业为辅的竞争格局。其中,大型企业凭借规模、研发、品牌等方面的优势,占据重要地位,包括亨通集团、宝胜集团、上上电缆、汉缆股份、杭电股份等国内领先企业;外资企业主要为知名跨国公司及在我国的合资、独资企业,主要包括普睿司曼、耐克森等。在《2020年中国线缆行业最具竞争力企业10强》榜单中,亨通、宝胜、中天三家企业分布位居榜单前三,竞争力综合指数分别为3.5404、2.9888、2.9481,竞争力综合得分分别为1000、977、957。

行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
目前,我国线缆产业在技术水平与能力上与美日欧等发达国家的企业相比,还有不小的差距,尤其是基础研究、高端材料、重要装备、制造工艺、生产管理、劳动力素质以及工程应用技术等方面。
我国线缆产业技术及产品对外依存度
数据来源:观研天下整理
在市场竞争方面,我国线缆行业规模虽然居全球第一,但市场竞争激烈,企业数量多。截至2018年底,我国线缆制造企业总数上万家,2019年规模以上(年收入大于2000万元以上)企业4281家,其中电线电缆3952家,光纤光缆329家,市场集中度仍然有较大的提升空间。
2018-2019年我国线缆制造企业营收规模大于2000万的数量统计情况
数据来源:观研天下整理
2019年我国线缆行业营收情况
| 指标 |
线缆行业 |
其中:电线电缆 |
光纤光缆 |
| 营业收入 |
11360 |
10254 |
1105 |
| 利润总额 |
440 |
392 |
48 |
| 资产总计 |
9531 |
7739 |
1792 |
| 负债合计 |
4960 |
4046 |
914 |
| 流动资产合计 |
6436 |
5492 |
944 |
| 应收账款 |
3047 |
2643 |
404 |
| 存货 |
1163 |
992 |
171 |
| 产成品 |
570 |
500 |
70 |
数据来源:观研天下整理
与此同时,我国线缆行业呈现出以大型企业为主,外资企业和中小企业为辅的竞争格局。其中,大型企业凭借规模、研发、品牌等方面的优势,占据重要地位,包括亨通集团、宝胜集团、上上电缆、汉缆股份、杭电股份等国内领先企业;外资企业主要为知名跨国公司及在我国的合资、独资企业,主要包括普睿司曼、耐克森等。在《2020年中国线缆行业最具竞争力企业10强》榜单中,亨通、宝胜、中天三家企业分布位居榜单前三,竞争力综合指数分别为3.5404、2.9888、2.9481,竞争力综合得分分别为1000、977、957。
2020年我国线缆行业最具竞争力TOP10企业竞争力综合指数
数据来源:观研天下整理
2020年我国线缆行业最具竞争力TOP10企业竞争力综合得分

数据来源:观研天下整理
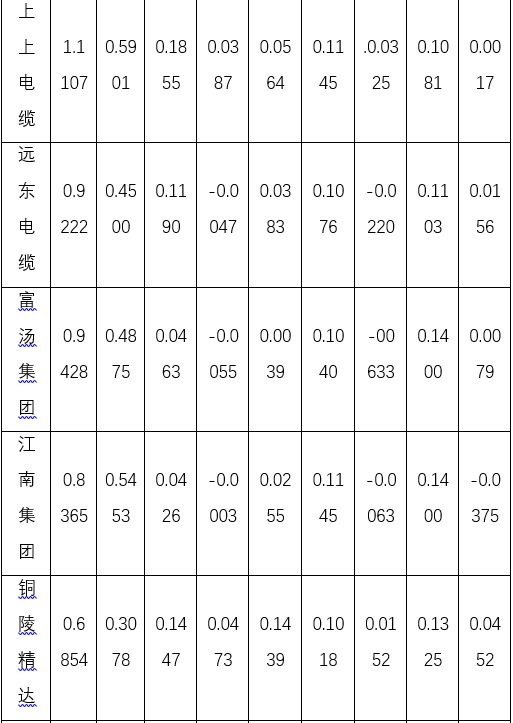
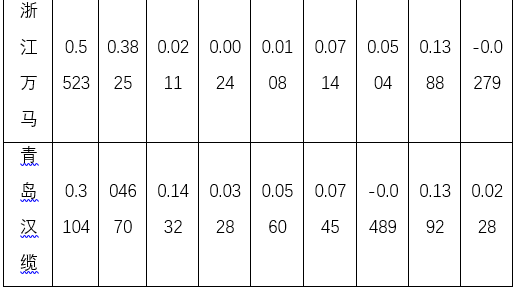
2020年中国线缆行业10强名单(次序不分先后)
数据来源:观研天下整理(WYD)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








