
LED灯源相比较于传统光照明有以下优点:环保灯具、节能减排、高效转换,减少发热、光线柔和、保护眼睛、电压可调80V-245V、节省能源、寿命更长、坚固牢靠,长久使用。
据CSAReasrach相关数据显示,2017年我国半导体照明产业技术实现稳步提升,部分技术国际领先。功率型白光LED产业化光效达到180Lm/W,与国际先进水平基本持平;LED室内灯具光效超过100Lm/W,室外灯具光效超过120Lm/W。高品质五基色无荧光粉LED显色指数达到97.5,色温2,941K,光效121.3Lm/W,在国际上率先突破下一代半导体照明核心技术。
参考观研天下发布《2018年中国新型照明灯具行业分析报告-市场运营态势与发展趋势研究》
国家重大规划加大对于LED照明指导工作
2005年,国家在“十五”攻关计划中的紧急启动半导体照明产业化关键技术重大项目,再到2006年“十一五”开局,国家把半导体照明工程作为重大工程进行推动。“十二五”计划中,政府相关职能部门加大了对LED产业扶持力度并提高其发展目标。“十二五”期间,我国LED行业的主要发展目标是提升LED芯片发光效率、强化白光LED专利布局以及加速制定LED照明标准。“十三五”发展规划的一大亮点目标为“2020年整体产值10000万亿”,其中半导体照明产业整体产值目标为10000亿元,这相比LED照明产业“十二五”规划中的目标5000亿元翻了一倍,全部实现国产化。
从市场规模来看,2014年使用传统技术的全球通用照明市场规模为565亿美元,2015年为559亿美元,同比下滑1.07%,预计2019年传统技术通用照明市场规模将进一步萎缩至398亿美元,2014-2019年年均复合增长率为-6.8%;2014年使用LED技术的全球通用照明市场规模为241亿美元,2015年为289亿美元,同比增长19.92%,预计2019年LED技术通用照明市场规模为648亿美元,2014-2019年年均复合增长率为21.8%。相应的,全球LED照明渗透率也由2009年的3.3%稳步提升至2015年的27.2%。
近年来,我国LED技术的发展十分迅猛,光源变得越来越亮,光效越来越高。由于其高光效和节能特性,我国LED照明渗透率逐步提升,前瞻产业研究院发布的《LED照明产业市场前瞻与投资分析报告》指出,国内LED照明渗透率从2015年的31%增加到2016年的36%,未来仍将继续提升,据预测,到2020年末LED照明渗透率会达到60%。
图表:LED灯源各种性能与传统照明光源对比表 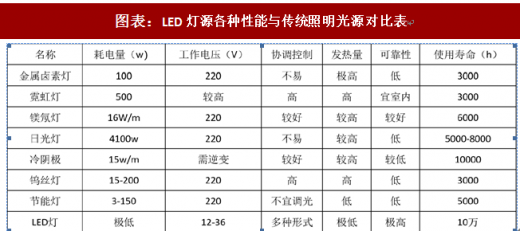
图表来源:公开资料整理
据CSAReasrach相关数据显示,2017年我国半导体照明产业技术实现稳步提升,部分技术国际领先。功率型白光LED产业化光效达到180Lm/W,与国际先进水平基本持平;LED室内灯具光效超过100Lm/W,室外灯具光效超过120Lm/W。高品质五基色无荧光粉LED显色指数达到97.5,色温2,941K,光效121.3Lm/W,在国际上率先突破下一代半导体照明核心技术。
图表:白光LED产业化光效(单位:Lm/W)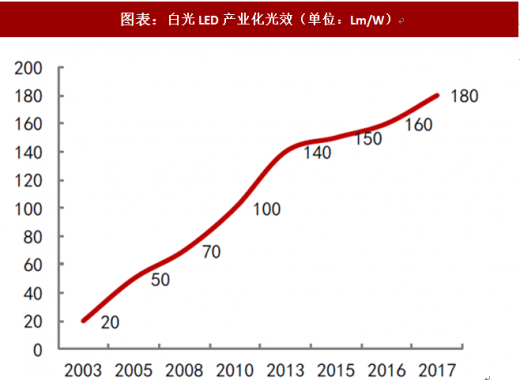
图表来源:公开资料整理
图表:各灯源显色指数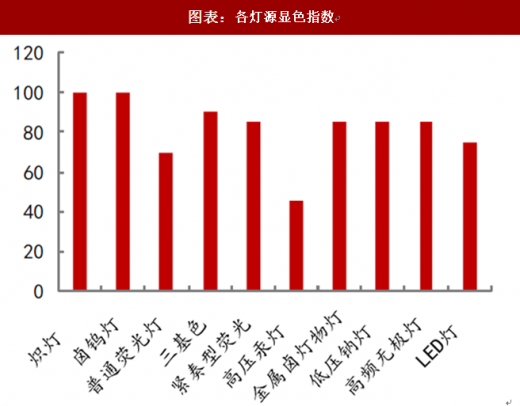
图表来源:公开资料整理
参考观研天下发布《2018年中国新型照明灯具行业分析报告-市场运营态势与发展趋势研究》
国家重大规划加大对于LED照明指导工作
2005年,国家在“十五”攻关计划中的紧急启动半导体照明产业化关键技术重大项目,再到2006年“十一五”开局,国家把半导体照明工程作为重大工程进行推动。“十二五”计划中,政府相关职能部门加大了对LED产业扶持力度并提高其发展目标。“十二五”期间,我国LED行业的主要发展目标是提升LED芯片发光效率、强化白光LED专利布局以及加速制定LED照明标准。“十三五”发展规划的一大亮点目标为“2020年整体产值10000万亿”,其中半导体照明产业整体产值目标为10000亿元,这相比LED照明产业“十二五”规划中的目标5000亿元翻了一倍,全部实现国产化。
图表:我国LED产业发展技术路线图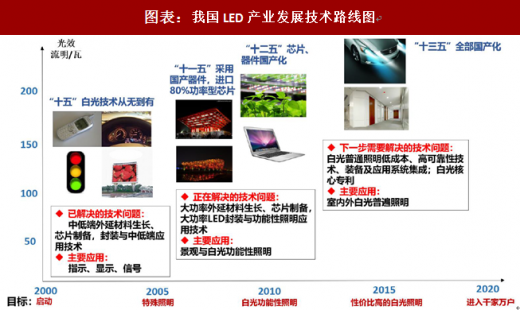
图表来源:公开资料整理
从市场规模来看,2014年使用传统技术的全球通用照明市场规模为565亿美元,2015年为559亿美元,同比下滑1.07%,预计2019年传统技术通用照明市场规模将进一步萎缩至398亿美元,2014-2019年年均复合增长率为-6.8%;2014年使用LED技术的全球通用照明市场规模为241亿美元,2015年为289亿美元,同比增长19.92%,预计2019年LED技术通用照明市场规模为648亿美元,2014-2019年年均复合增长率为21.8%。相应的,全球LED照明渗透率也由2009年的3.3%稳步提升至2015年的27.2%。
图表:全球通用照明市场规模与增速(单位:亿美元)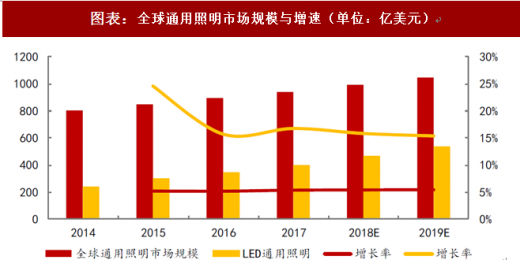
图表来源:公开资料整理
近年来,我国LED技术的发展十分迅猛,光源变得越来越亮,光效越来越高。由于其高光效和节能特性,我国LED照明渗透率逐步提升,前瞻产业研究院发布的《LED照明产业市场前瞻与投资分析报告》指出,国内LED照明渗透率从2015年的31%增加到2016年的36%,未来仍将继续提升,据预测,到2020年末LED照明渗透率会达到60%。
图表:国内与全球LED通用照明渗透率

图表来源:公开资料整理
图表:全球各地区LED通用照明市场占比

图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(YZ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








