
第三代半导体持续获得政策支持
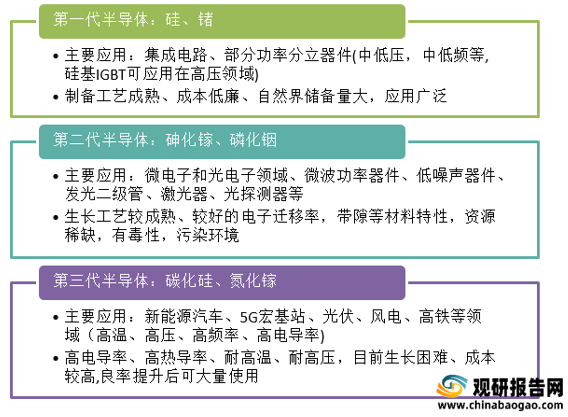
相对于第一代(硅基)半导体,第三代半导体(碳化硅等)禁带宽度大,电导率高、热导率高。硅基因为结构简单,自然界储备量大,制备相对容易,被广泛应用半导体的各个领域,其中以处理信息的集成电路最为主要。在高压、高功率、高频的分立器件领域,硅因其窄带隙,较低热导率和较低击穿电压限制了其在该领域的应用,因而发展出宽禁带、耐高压、高热导率、高频的第二/三代半导体。
由于第三代半导体的重要性,近年来我国出台了一系列的政策用于支持第三代半导体产业的发展。
碳化硅产业链一览
碳化硅产业链环节分为设备、衬底片、外延片和器件环节。从事衬底片的国内厂商主要有露笑科技、三安光电、天科合达、山东天岳等;从事碳化硅外延生长的厂商主要有瀚天天成和东莞天域等;从事碳化硅功率器件的厂商较多,包括比亚迪半导体、闻泰科技、华润微、士兰微、斯达半导、扬杰科技、泰科天润等。

氮化镓产业链一览
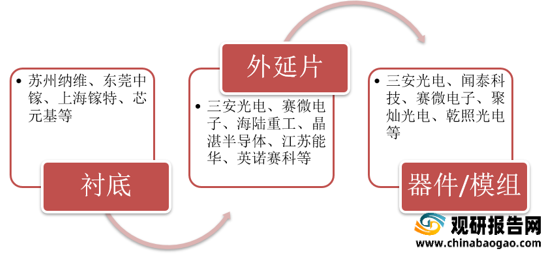
氮化镓产业链分为衬底、外延片和器件环节。尽管碳化硅被更多地作为衬底材料(相较于氮化镓),国内仍有从事氮化镓单晶生长的企业,主要有苏州纳维、东莞中镓、上海镓特和芯元基等;从事氮化镓外延片的国内厂商主要有三安光电、赛微电子、海陆重工、晶湛半导体、江苏能华、英诺赛科等;从事氮化镓器件的厂商主要有三安光电、闻泰科技、赛微电子、聚灿光电、乾照光电等。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
相对于第一代(硅基)半导体,第三代半导体(碳化硅等)禁带宽度大,电导率高、热导率高。硅基因为结构简单,自然界储备量大,制备相对容易,被广泛应用半导体的各个领域,其中以处理信息的集成电路最为主要。在高压、高功率、高频的分立器件领域,硅因其窄带隙,较低热导率和较低击穿电压限制了其在该领域的应用,因而发展出宽禁带、耐高压、高热导率、高频的第二/三代半导体。
三代半导体对比
资料来源:观研天下数据中心整理
由于第三代半导体的重要性,近年来我国出台了一系列的政策用于支持第三代半导体产业的发展。
第三代半导体重要政策
| 发布时间 |
发布单位 |
政策名称 |
行业相关内容 |
| 2016年 |
科技部等 |
《推进“一带一路”建设科技创新合作专项规范》 |
共同开展第三代半导体等先进材料制造技术合作研发 |
| 2019年 |
国务院 |
《长江三角洲区域一体化发展规划纲要》 |
面向量子信息、类脑芯片、第三代半导体、下一代人工智能、靶向药物、免疫细胞治疗、干细胞治疗、基因检测八大领域,加快培育布局一批未来产业。 |
| 2020年 |
国务院 |
《新时期促进集成电路产业和软件产业高质量发展的若干政策》 |
国家鼓励的重点集成电路设计企业和软件企业,自获利年度起,第一年至第五年免征企业所得税,接续年度减按10%的税率征收企业所得税。 |
| 2021年 |
全国人大 |
《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》 |
培育先进制造业集群,推动集成电路、航空航天等产业创新发展。标准人工智能、量子信息、集成电路等前沿领域,实施一批具有前瞻性、战略性的国家重大科技项目。 |
资料来源:观研天下数据中心整理
碳化硅产业链一览
碳化硅产业链环节分为设备、衬底片、外延片和器件环节。从事衬底片的国内厂商主要有露笑科技、三安光电、天科合达、山东天岳等;从事碳化硅外延生长的厂商主要有瀚天天成和东莞天域等;从事碳化硅功率器件的厂商较多,包括比亚迪半导体、闻泰科技、华润微、士兰微、斯达半导、扬杰科技、泰科天润等。
国内碳化硅产业链及代表性企业

资料来源:观研天下数据中心整理
氮化镓产业链分为衬底、外延片和器件环节。尽管碳化硅被更多地作为衬底材料(相较于氮化镓),国内仍有从事氮化镓单晶生长的企业,主要有苏州纳维、东莞中镓、上海镓特和芯元基等;从事氮化镓外延片的国内厂商主要有三安光电、赛微电子、海陆重工、晶湛半导体、江苏能华、英诺赛科等;从事氮化镓器件的厂商主要有三安光电、闻泰科技、赛微电子、聚灿光电、乾照光电等。
国内氮化镓产业链及代表性企业
资料来源:观研天下数据中心整理(YM)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


