
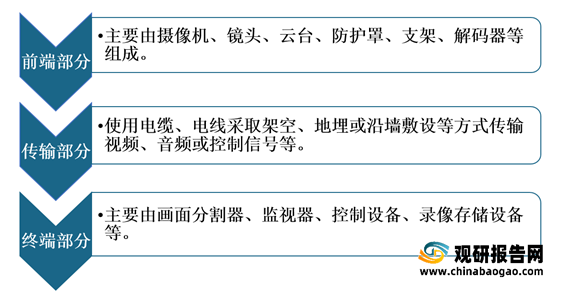
我国摄像监控设备产业链上游是零组件供应商、算法和芯片供应商等,上游行业的发展对本行业的成本和技术具有重要影响。中游主要为软硬件设备设计、制造和生产厂商,主要包括前端摄像机、后端存储录像设备、显示屏等设备供应商、系统集成商等。中下游为产品终端的城市级、行业级和消费级终端客户应用。

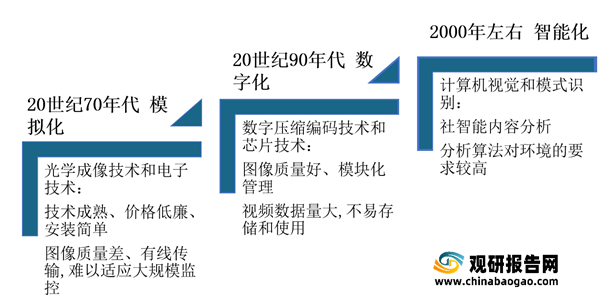
摄像监控设备技术的发展可以分为三个阶段,即20世纪70年代开始的模拟摄像监控阶段、20世纪90年代开始的数字摄像阶段及近几年兴起的智能网络摄像监控阶段。
摄像监控设备属于国家关键基础设施范畴,在《网络安全法》第五条中明确提及,国家采取措施,监测、防御、处置来源于中华人民共和国境内外的网络安全风险和威胁,保护关键信息基础设施免受攻击、侵入、干扰和破坏,依法惩治网络违法犯罪活动,维护网络空间安全和秩序。因此,需要建立一个规范的制度和营造良好的环境,在法律法规上加大对网络信息安全的保护。
| 发行时间 |
发行单位 |
政策名称 |
主要内容 |
| 2018年12月 |
国家市场监督管理总局、中国国家标准化管理委员会 |
公共安全重点区域视频图像信息采集规范 |
明确要求公共安全重点区域的采集设备输出的视频采样方式、视音频编码数据格式执行SVAC国家标准。 |
| 2017年11月 |
国家质量监督检验检疫总局、国家标准委 |
《公共安全视频监控联网信息安全技术要求》 |
明确要求视音频数据的可信编码及验证方法、视音频数据加密采用SVAC国家标准,确保视频监控联网信息安全,该标准于2018年11月1日执行 |
| 2017年10月 |
中央综治办、发改委、公安部、国家标准委 |
《公共安全视频图像信息联网共享应用标准体系(2017版)》 |
要求各地、各有关部门(单位)在开展公共安全视频监控建设联网应用即雪亮工程工作中认真贯彻执行。该标准体系是编制公共安全视频监控建设联网应用国家标准制修订规划和计划的基本依据,是保障我国公共安全视频监控建设联网应用工作科学、有序开展的基础性技术文件。该标准体系中包括技术要求、评价测试规范和管理规范三大类共24项国家标准。GB/T28181,GB/T25724,GB35114是标准体系中三项最重要的基础技术标准,都是具有我国自主知识产权并且安全可控的国家标准,在公共安全视频监控建设联网应用中处于核心地位 |
| 2017年3月 |
国家质量监督检验检疫总局、国家标准委 |
《公共安全视频监控数字视音频编解码技术要求》 |
规定了公共安全视频监控建设联网应用中数字视音频编码、解码过程的技术要求,包括视音频编解码通用技术内容以及满足公共安全视频监控特定需求的特定技术内容。适用于公共安全领域的视音频实时压缩、传输、播放和存储等业务 |
| 2016年10月 |
广东省综治办、广东省公安厅、广东省发改委、广东省经济与信息化委员会、广东省科学技术厅、广东省财政厅、广东省人力资源和社会保障厅、广东省住房和城乡建设厅、广东省交通运输厅 |
《广东省公共安全视频监控系统建设十三五规划 |
明确“公共安全视频监控系统工程建设应符合SVAC国家标准”、“全省新建一类点、高清卡口,及已建点位升级、改造、重建,凡是政府财政出资建设或采购的,应符合SVAC国家标准”、“全省新建二类点,及已建点位升级、改造、重建,凡是政府财政出资建设或采购的,均应符合SVAC国家标准” |
| 2015年4月 |
中共中央办公厅、国务院办公厅 |
关于加强社会治安防控体系建设的意见 |
加强单位内部技防设施建设,普及视频监控系统应用;提高公共区域视频监控系统覆盖密度和建设质量;加大城乡接合部、农村地区公共区域视频监控系统建设力度,逐步实现城乡视频监控一体化 |
| 2013年2月 |
发改委 |
《产业结构调整指导目录(2011年本)》(修订版) |
将“城市智能视觉监控、视频分析、视频辅助刑事侦查技术设备;数字化、智能化、网络化工业自动检测仪表与传感器”列为鼓励发展行业 |
近年来我国陆续制定出台了一系列政策规划,大力扶持摄像监控设备行业发展,为行业发展创造良好的政策环境。2015年5月国家发展改革委印发《关于加强公共安全视频监控建设联网应用工作的若干意见》中提到2020年我国需基本实现“全域覆盖、全网共享、全时可用、全程可控”的公共安全摄像监控建设联网应用,加快公共安全摄像监控设备建设。在政策支持下,我国摄像监控设备行业快速发展。根据数据显示,2019年我国摄像监控设备市场规模为636亿元,较2018年同比增长12.11%;预计2020年我国视频监控设备市场规模为702.7亿元,同比增长10.49%。

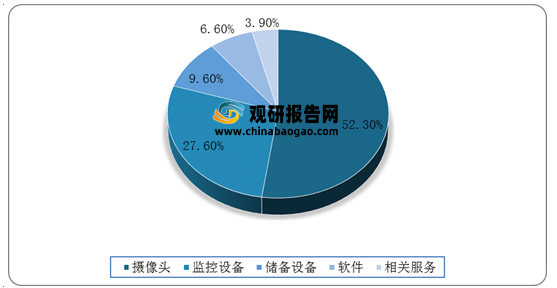
在产品分布方面,摄像头占据视频监控市场最大份额,占比52.3%,其次为监控设备,所占份额为27.8%。
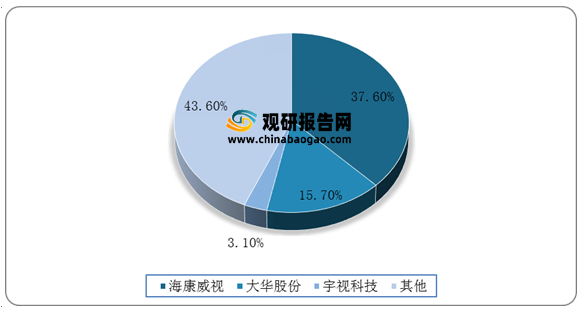
国内摄像监控设备产品生产企业众多,竞争激烈。我国视频监控企业多达数千家,摄像监控设备作为目前安防行业发展最快最重要的领域,一直以来呈现海康威视、大华股份两大行业巨头竞相快速发展,少数二线龙头紧追猛赶的势头。我国海康和大华两大巨头市占率超过一半,达53.24%。
随着我国摄像监控设备行业的快速发展,行业弊端也将逐渐显露。现阶段,我国摄像监控设备行业主要存在以下几个问题:统一数据分享平台欠缺、技术瓶颈难以突破、行业标准尚未统一等。(TJL)

行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








