
集成电路是指采用一定的工艺,将数以亿计的晶体管、三极管、二极管等半导体器件与电阻、电容、电感等基础电子原件连接并集成在小块基板上,然后封装在一个管壳内,成为具备复杂电路功能的一种微型电子器件或部件。封装后的集成电路通常称为芯片。按照分工模式不同,集成电路企业的商业模式主要分为IDM 模式和Fabless-Foundry 模式,依功能不同,集成电路产品主要分为存储芯片、逻辑芯片、模拟芯片以及微处理器芯片。
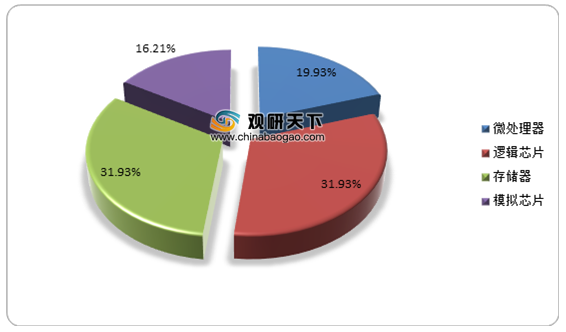
集成电路行业行政法规
集成电路行业是国民经济和社会发展的战略性、基础性和先导性产业,是培育和发展新兴产业、推动信息化与工业化深度融合的核心和基础。为了大力支持国家集成电路行业的发展,我国政府自 2000 年以来将集成电路行业确定为国民经济支柱性行业之一,并先后出台了一系列针对集成电路行业的产业政策,推动了行业的迅速发展。
| 序号 |
颁布时间(年) |
颁布部门 |
文件名称 |
有关本行业的主要内容 |
| 1 |
2020 |
国务院 |
《新时期促进集成电路产业和软件产业高质量发展的若干政策》 |
进一步创新体制机制,鼓励集成电路产业和软件产业发展,大力培育集成电路领域和软件领域企业。 |
| 2 |
2019 |
财政部、国家税务总局 |
《关于集成电路设计和
软件产业企业所得税政策的公告》 |
依法成立且符合条件的集成电路设计企业和软件企业,在 2018 年 12月 31 日前自获利年度起计算优惠期,第一年至第二年免征企业所得税,第三年至第五年按照
25%的法定税率减半征收企业所得税,并享受至期满为止。 |
| 3 |
2018 |
国务院 |
《2018 年国务院政府工作报告》 |
加快制造强国建设。推动集成电路、第五代移动通信、飞机发动机、新能源汽车、新材料等产业发展,实施重大短板装备专项工程,推进智能制造,发展工业互联网平台,创建“中国制造
2025”示范区。 |
| 4 |
2017 |
国务院 |
《2017 年国务院政府工作报告》 |
加快培育壮大新兴产业。全面实施战略性新兴产业发展规划,加快新材料、人工智能、集成电路、生物制药、第五代移动通信等技术研发和转化,做大做强产业集群。 |
| 5 |
2017 |
工信部 |
《物联网“十三五”规划》 |
规划指出,物联网产业“十三五” 的发展目标:完善技术创新体系,
构建完善标准体系,推动物联网规模应用,完善公共服务体系,提升安全保障能力等具体任务。 |
| 6 |
2017 |
发改委 |
《战略性新兴产业重点品和服务指导目录》 |
该目录明确了 5 大领域
8 个产业, 其中包括集成电路芯片产品、半导体材料等。 |
| 7 |
2016 |
国务院 |
《“十三五”国家信息化规划》 |
规划指出,积极推进物联网发展。推进物联网感知设施规划布局,发展物联网开环应用。实施物联网重大应用示范工程,推进物联网应用区域试点。 |
| 8 |
2016 |
国家发展改革委、工业和信息化部、财政部、国家税务总局 |
《关于印发国家规划布局内重点软件和集成电路设计领域的通知》(发改高技[2016]1056 号) |
将高性能处理器和 FPGA 芯片、存储器芯片、物联网和信息安全芯片、EDA、IP 及设计服务、工业芯片列为重点集成电路设计领域。 |
| 9 |
2016 |
国务院 |
《关于印发“十三五” 国家科技创新规划的通知》 |
将“核高基”、集成电路装备等列为国家科技重大科技项目,发展关键核心技术,着力解决制约经济社会发展和事关国家安全的重大科技问题,建成一批引领性强的创新平台和具有国际影响力的产业化基地,造就一批具有较强国际竞争力的创新型领军企业,在部分领域形成世界领先的高科技产业。 |
| 10 |
2016 |
国务院 |
《“十三五”国家信息化规划》 |
到 2020 年,集成电路、基础软件、核心元器件等关键薄弱环节实现系统性突破。攻克高端通用芯片、集成电路装备、基础软件、宽带移动通信等方面的关键核心技术,形成若干战略性先导技术和产品,大力推进集成电路创新突破。 |
| 11 |
2016 |
中共中 央、国务院 |
《国家创新驱动发展战略纲要》 |
加大集成电路、工业控制等自主软硬件产品和网络安全技术攻关和推广力度,推动产业技术体系创新,
创造发展新优势;攻克高端通用芯片、集成电路装备等关键核心技术, 形成战略性技术和产品,培育新兴产业。 |
| 12 |
2015 |
国务院 |
《中国制造 2025》 |
将集成电路及专用设备作为“新一代信息技术产业”纳入大力推动突破发展的重点领域。着力提升集成电路设计水平,不断丰富知识产权(IP)核和设计工具,突破关系国家信息与网络安全及电子整机产业发展的核心通用芯片,提升国产芯片的应用适配能力。 |
| 13 |
2014 |
国务院 |
《国家集成电路产业发展推进纲要》 |
着力发展集成电路设计业。围绕重点领域产业链,强化集成电路设计、软件开发、系统集成、内容与服务协同创新,以设计业的快速增长带动制造业的发展。近期聚焦移动智能终端和网络通信领域,开发量大面广的移动智能终端芯片、数字电视芯片、网络通信芯片、智能穿戴设备芯片及操作系统,提升信息技术产业整体竞争力。 |
| 14 |
2013 |
国务院 |
《国务院关于促进信息消费扩大内需的若干意见》 |
依托国家科技计划(基金、专项) 和重大工程,大力提升集成电路设计、制造工艺技术水平。支持地方探索发展集成电路的融资改革模式,利用现有财政资金渠道,鼓励和支持有条件的地方政府设立集成电路产业投资基金,引导社会资金投资集成电路产业,有效解决集成电路制造企业融资瓶颈。 |
上述政策和法规的发布和落实,为集成电路行业提供了财政、税收、技术和人才等多方面的支持,为行业创造了良好的经营环境,促进了存储芯片设计行业的迅速发展。
集成电路行业市场现状
我国在集成电路行业发展较晚,20世纪中国集成电路行业仍处于技术引进及产业建设的探索阶段。进入21世纪,伴随着下游电子信息产业持续高速发展,在国家政策的支持下,特别是国家科技重大专项的实施,我国集成电路产业实现了快速发展。2009年至2019年中国集成电路市场规模从 410 亿美元增长至1,250美元,复合年均增长率达11.79%。我国集成电路市场已成为全球半导体市场中必不可少的重要组成部分。在市场拉动和政策支持的大背景下,近年来中国本土集成电路产业化快速发展。中国大陆集成电路产量从 2009年的 42亿美元增长至2019年的 195亿美元, 复合年均增长率达16.59%
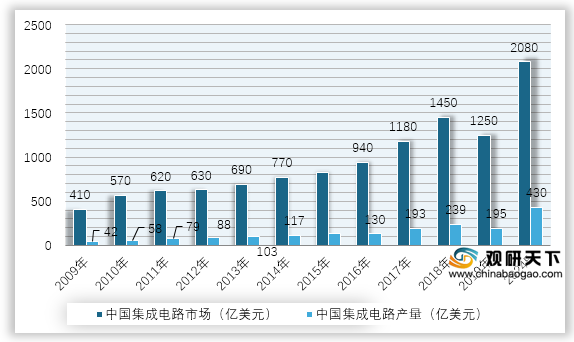
集成电路行业竞争情况
我国大陆集成电路企业相对分散,目前国内市场的主要竞争对手包括紫光国微、芯成半导体等,行业龙头为南亚科技。与全球市场相比,中国大陆集成电路行业市场集中偏低,想要形成一定规模的行业领军企业相对困难。目前整个NOR Flash 市场已逐渐形成了华邦电子、旺宏电子、兆易创新、赛普拉斯等多强竞争的格局。
集成电路行业发展趋势
(1)工艺不断精进,设计制造环节加深产业联动
集成电路制造技术的先进与否直接决定了存储芯片的成本和性能。近些年来,随着集成电路技术不断推进,存储芯片设计公司为了提升产品制程,缩小与头部企业的差距,将会继续加深与晶圆代工厂的合作发展,双方共享研发能力、整合技术资源,形成标准的制造工艺流程,减少工艺对接的时间成本,提升存储芯片的流片良率与产品性能。
(2)行业规模巨大,差异化竞争形成细分市场机遇
近年来,存储芯片一直都是集成电路市场份额占比较大的类别产品,虽然存储芯片市场规模巨大,但整个市场呈现分化现象。由于各家企业处于的发展阶段不同,在以领先企业为目标进行技术赶超的同时,结合自身技术特点和市场需求,专注于成熟产品的细分市场并实现填补和替代效应, 与行业领先企业形成差异化竞争,迎来了新的发展机遇。
(3)下游需求强劲,新兴行业崛起加速产业发展
国内集成电路产业快速发展,终端市场需求持续攀升,存储芯片作为消费电子、通讯设备、物联网等领域不可替代的功能器件,其在国内的市场销售规模亦呈现稳步上升的趋势。近年来随着科技创新技术的不断成熟和应用,5G 通讯、汽车电子、可穿戴设备等新兴行业迎来快速发展,5G 基站、ADAS、智能电子产品等终端产品持续涌现,其对文件处理、图像感知、代码执行等数据存储和执行能力的要求也在不断提升,因此存储芯片的数量、性能和成本未来将会有持续强劲的需求和不断迭代的要求。
(4)紧跟国家战略,国产替代推动行业发展
2014 年国务院首次发布集成电路的纲领性文件《国家集成电路产业发展推进纲要》,突出企业的主体地位,以需求为导向,以技术创新、模式创新和体制机制创新为动力,突破集成电路关键装备和材料瓶颈,推动产业整体提升,实现跨越式发展。随后我国各级政府出台了一系列政策,从资金支持、补贴奖励等方面吸引优秀企业、人才落户,进一步凸显国家对集成电路产业的重视,以打破国外在集成电路设计、制造等关键领域的垄断。(CT)
更多深度内容,请查阅观研报告网:
《2021年中国集成电路市场分析报告-产业格局现状与发展规划研究》
《2021年中国集成电路市场分析报告-行业规模现状与发展商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








