
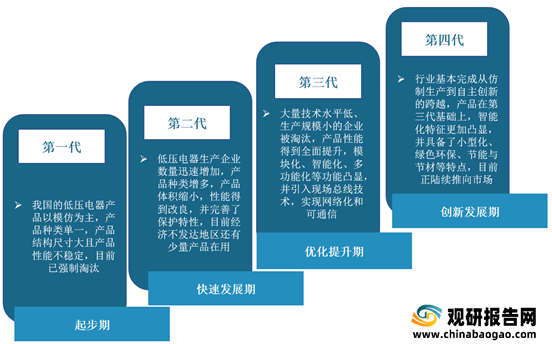
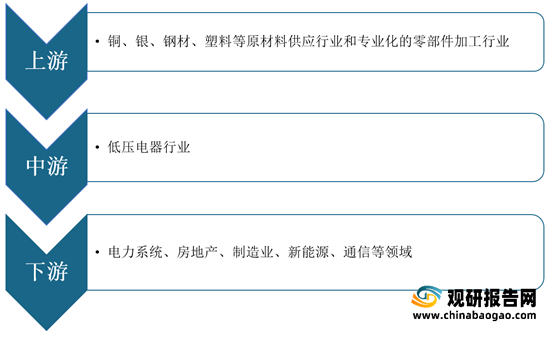
根据观研报告网发布的《2021年中国低压电器产业分析报告-行业现状调查与未来动向研究》显示,产业链方面,低压电器行业上游主要为铜、银、钢材、塑料等原材料供应行业和专业化的零部件加工行业;行业下游主要应用于电力系统、房地产、制造业、新能源、通信等领域。
1.低压电器行业产业链上游现状
(1)铜材
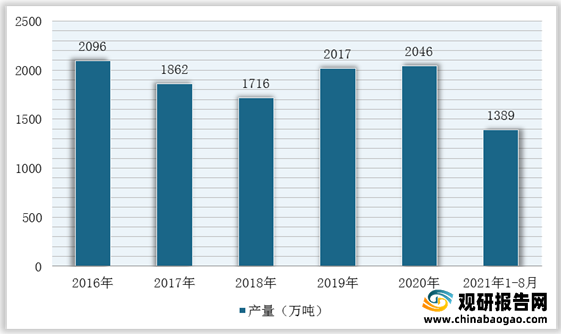
以纯铜或铜合金制成各种形状包括棒、线等统称铜材。数据显示,2020年我国铜材产量2046万吨,同比增长0.9%;截止2021年1-8月铜材产量为1389万吨,同比增长1.7%。
(2)钢铁
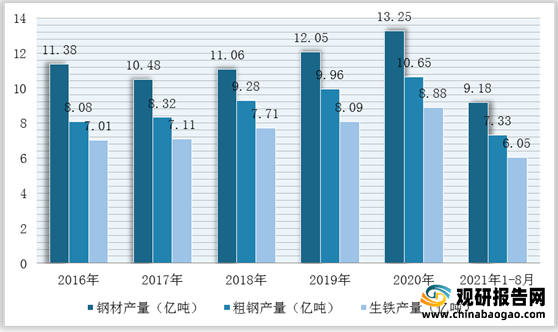
近年来,我国钢铁行业产量有所增长,进口矿价高位运行。根据数据显示,截止2021年1-8月,全国生铁、粗钢产量分别为6.05亿吨、7.33亿吨,同比分别增长0.6%、5.3%,钢材产量达9.18亿吨,同比增长7.3%。
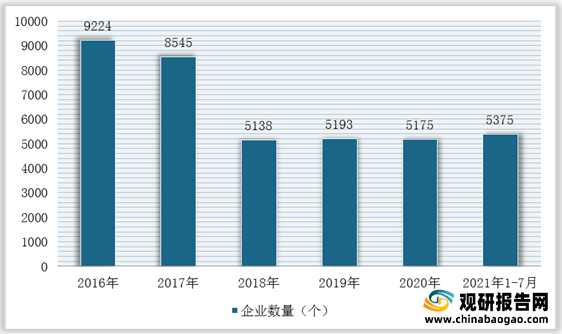
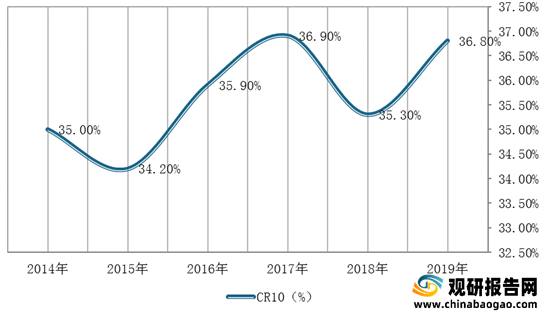
在市场竞争方面,在国家实行“三限两不限”相关政策下,压减钢铁产量政策不断清晰,一些中小企业退出钢铁市场,2020年我国钢铁企业数量减至5175家。但是,随着钢铁产业生产取得了阶段性胜利,其市场集中度有所提高,2019年我国钢铁CR10为36.8%,截至2021年7月末,钢铁规模以上企业达5375家。
二、低压电器行业产业链中游
1.低压电器行业市场现状
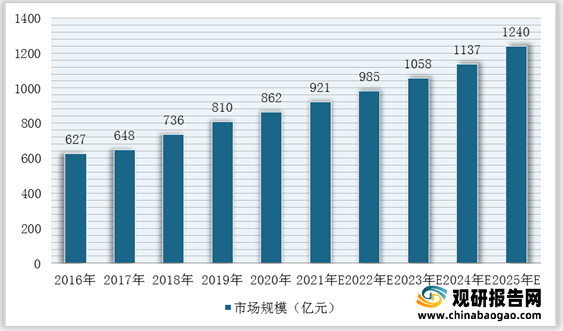
在“十四五”政策落实、新基建开年、“双碳”等趋势背景下,我国建筑工业得到快速发展,低压电器行业市场规模进一步扩大。根据数据显示,2020年我国低压电器市场规模达到862亿元,同比增长6.4%,预计2025年市场规模将达1240亿元。
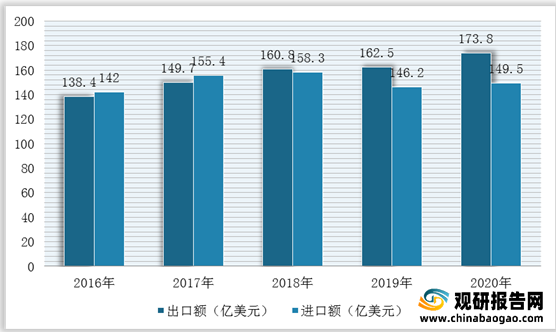
其中,接插件(电压≤36V)是我国低压电器出口的最主要产品,出口额为51.0亿美元,同比增长6.8%,36V<电压≤1000V的接插件出口10.1亿美元,同比上涨18.2%
| 商品名称 |
出口额(亿美元) |
出口同比(%) |
| 工作电压不超过36V的接插件 |
51.0 |
6.8% |
| 开关,线路V≤1000V |
27.2 |
6.3% |
| 插头及插座,线路V≤1000V |
28.0 |
17.1% |
| 其他电压≤1000V电路连接器等电气装置 |
16.9 |
-9.5% |
| 其他36V<电压≤1000v的接插件 |
10.1 |
18.2% |
| 自动断路器,线路V≤1000V |
9.5 |
10.1% |
| 其他电路保护装置,线路V≤1000v |
8.3 |
3.7% |
| 电压≤36V的继电器 |
7.2 |
-0.6% |
| 继电器,60V<线路V≤1000V |
5.4 |
0.4% |
| 光导纤维、光导纤维束或光缆用连接器 |
4.6 |
19.7% |
| 熔断器,线路V≤1000V |
2.8 |
18.8% |
| 灯座,线路V≤1000V |
2.6 |
12.8% |
| 36V<电压≤60伏的继电器 |
0.1 |
-1.8% |
2.低压电器行业市场竞争
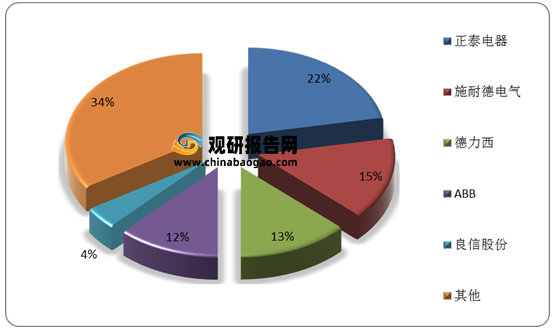
我国低压电器行业经历了60年左右的发展,生产企业数量目前已达到2000家左右,其中外资企业约占10%,内资企业占90%左右。具体来看,第一梯队企业为100-150亿级别,其中施耐德及正泰,两企业均在建筑行业占据较大份额,市场份额占比分别为15%、22%;德力西和ABB市场份额占比分别为13%、12%;良信股份市场份额占比为4%。

三、低压电器行业产业链下游
1.低压电器行业产业链下游
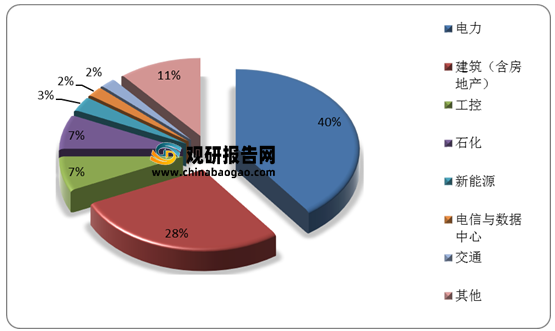
我国低压电器行业下游应用广泛,主要包括电力、房地产、制造业、新能源、通信等领域。其中,电力系统领域应用需求最高,占比达到40%,其次是建筑(含房地产),占比28%。
(1)电力系统领域
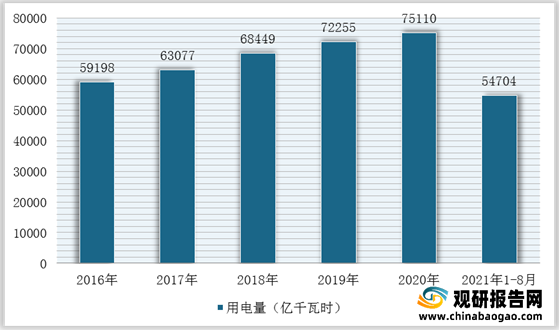
2016-2020年,我国电力行业需求一直处于旺盛的状态,社会用电量增长持续上升。根据国家统计局数据显示,截止2021年8月,全社会用电量累计54704亿千瓦时,同比增长13.8%。
市场竞争方面,基于长久以来固有的国企体制,我国电力市场依然是一家独大的格局,因此市场竞争并不充分。
|
|
企业名称 |
| 分部(6个) |
国网华北分部、国网华东分部、国网华中分部、国网东北分部、国网西北分部、国网西南分部 |
| 省公司(27个) |
国网北京市电力公司、国网天津市电力公司、国网河北省电力有限公司、国网冀北电力有限公司、国网山西省电力公司、国网山东省电力公司、国网上海市电力公司、国网江苏省电力有限公司、国网浙江省电力有限公司、国网安徽省电力有限公司、国网福建省电力有限公司、国网湖北省电力有限公司、国网湖南省电力有限公司、国网河南省电力公司、国网江西省电力有限公司、国网四川省电力公司、国网重庆市电力公司、国网辽宁省电力有限公司、国网吉林省电力有限公司、国网黑龙江省电力有限公司、国网内蒙古东部电力有限公司、国网陕西省电力公司、国网甘肃省电力公司、国网青海省电力公司、国网宁夏电力有限公司、国网新疆电力有限公司、国网西藏电力有限公司 |
(2)建筑领域
观研报告网发布的资料显示,2021年1-8月,我国房地产开发企业房屋施工面积909992万平方米,同比增长8.4%。其中,住宅施工面积644336万平方米,增长8.8%,房屋新开工面积135502万平方米,下降3.2%。
|
|
绝对值 |
同比增速(%) |
| 房屋施工面积(万平方米) |
909992 |
8.4 |
| 其中:住宅 |
644336 |
8.8 |
| 办公楼 |
35271 |
2.2 |
| 商业营业用房 |
86002 |
-0.6 |
| 房屋新开工面积(万平方米) |
135502 |
-3.2 |
| 其中:住宅 |
100765 |
-1.7 |
| 办公楼 |
3316 |
-21.4 |
| 商业营业用房 |
9486 |
-16.7 |
| 房屋竣工面积(万平方米) |
46739 |
26.0 |
| 其中:住宅 |
33771 |
27.4 |
| 办公楼 |
1556 |
21.4 |
| 商业营业用房 |
4230 |
9.9 |
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


