
参考中国报告网发布《2017-2022年中国平板显示行业市场发展现状及十三五未来前景分析报告》
1、平板显示产业链
平板显示产业链由上游材料、中游组装和下游产品组成,FPD 光电玻璃精加工行业位于中游组装阶段,其中薄化、镀膜、切割业务的加工对象为光电玻璃,相关器件经过前序精加工后,由模组厂商用于生产显示模组、显示触控模组,最终用于智能手机、平板电脑等移动智能终端产品。
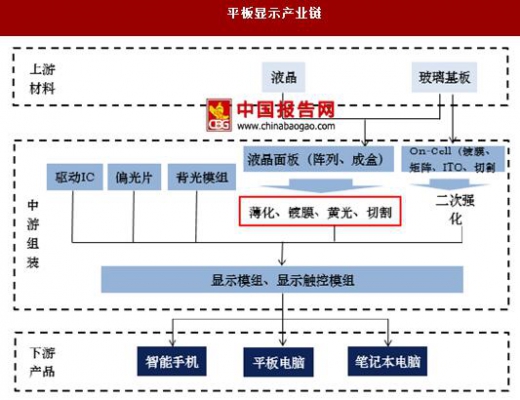
平板显示产业是电子信息领域的核心支柱产业之一,包括玻璃基板、液晶材料、偏光片、彩色滤光片、光学薄膜、面板产业等众多细分领域,融合了光电子、微电子、化学、制造装备、半导体工程和材料等多个学科,具有产业链长、多领域交叉的特点,对上下游产业的拉动作用明显。
2、平板显示产业市场分析
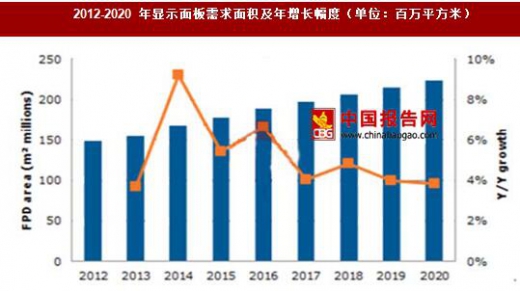
近年来,平板显示行业受益于下游智能手机、平板电脑等消费类电子产品带动,产业规模持续扩大,平板显示行业正迎来第三个行业周期大年,行业的生命周期规律驱动行业产值从千亿到万亿递进。根据研究数据,全球显示面板需求面积的复合年增长率(CAGR)在2012 至2020 年间将达5%,到2020 年增长至22,360 万平方米。
随着全球电子产业的快速发展,平板显示器的主要下游产品仍将呈现持续发展局面,尤其是智能手机、平板电脑等新兴消费电子产品的兴起,将会极大地带动平板显示器及相关产业的市场需求,为包括光电玻璃精加工在内的平板显示产业上下游延伸行业的发展提供更好的市场契机。
3、触摸屏产业市场分析
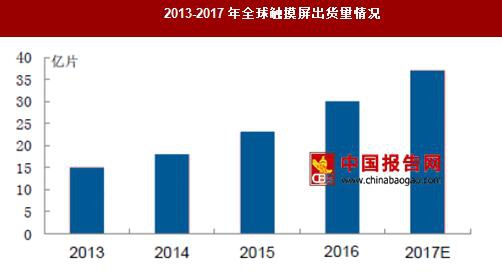
随着平板显示产业的持续发展,作为触控型显示器中的重要部件,触摸屏的应用也得到迅速扩大,尤其是智能手机、平板电脑等新兴电子产品的兴起,对触控型显示面板带来很大的市场需求,触摸屏市场需求量呈现较快发展态势。根据研究数据,2013年触控面板出货量达到15.7亿片,受智能终端产品的普及带动,触摸屏产业规模快速增长,2014年全球触摸屏出货量近18亿片,同比增长约20%,2015年、2016年全球触摸屏出货量继续保持增长,分别达到近23亿片、31亿片,预计至2017年,全球触摸屏产品出货量有望达到35-40亿片/年。
未来,随着智能手机、平板电脑等智能终端产品的扩大普及推广,触摸屏作为智能终端系统中最为关键的技术,其产业的生产规模将不断提升,全球触摸屏产业仍将保持持续繁荣。
4、FPD 光电玻璃精加工市场分析
随着消费者对智能手机、平板电脑等终端消费产品“轻、薄、时尚、高精度、高品质”的需求越来越大, FPD 光电玻璃精加工行业作为平板显示器件及组件制造商进行生产的重要配套环节地位愈发重要,相互关联度也愈发增强,FPD 光电玻璃精加工的市场规模将随着平板显示器件及组件的市场规模增长而增长。
(1)FPD 光电玻璃薄化市场分析
近年来,随着新兴消费电子技术的不断发展以及人们生活水平的不断提高,消费者对电子产品“外型时尚、轻便可携”的超薄设计需求愈发强烈,尤其是2009年美国苹果公司iPad 发布后,促使光电玻璃薄化市场开始爆发,人们对屏幕显示要求越来越高,屏幕亦越来越轻薄。在目前使用的TFT-LCD、OLED 或其他平板显示技术的消费IT 产品中,轻、薄是其两大核心竞争要素,为了达到轻薄诉求,行业内企业普遍采用缩减产品的玻璃基板厚度,以达到同时减少厚度与重量来应对市场竞争,玻璃薄化市场需求与移动终端的出货量及轻薄产品占比成一定正比关系。特别是近年来智能手机、平板电脑市场的快速发展,直接推动了光电玻璃薄化市场的快速发展,给FPD 光电玻璃薄化市场带来了巨大的市场机遇。
根据研究数据,移动设备面板薄化面积占其出货面积的比重将逐年提升,由2012 年55%上升至2015 年77%,薄化面积由2012 年的1,277.3万平方米上升至2015 年2,238.8 万平方米,薄化市场收入规模由2012 年的6.46亿美元上升至2015 年的11.70 亿美元。受移动设备面板出货量增长和薄化比例增长的双重影响,薄化业务量在未来2-3 年预计仍将维持较快增长。
(2)FPD 光电玻璃镀膜市场分析
触摸屏作为镀膜最重要的来源市场,随着触控屏产业规模的不断提升,触摸屏镀膜市场也呈现较快发展的态势。同时,在触控屏细分领域,近年来全球触摸屏产品和技术突飞猛进,出现了多种触摸屏技术发展形态,不同类别的触摸屏技术方案决定着所采用的镀膜技术不同,如目前智能手机主要采用由触控模组厂商为主导的OGS 技术方案、由面板厂商主导的On-Cell 与In-Cell 技术方案等三种技术方案。目前,在面板厂商积极导入On-Cell、In-Cell 内嵌式触控整合面板和触控一体化的背景下,On-Cell、In-Cell 触控屏在中高端市场的替代效逐步显现。
根据研究数据,在触控和显示驱动器整合集成电路(IC)产品到位、面板厂加速导入的带动下,2017 年In-Cell 触控面板占整体智能手机市场的比重预计将攀升至29.6%;On-Cell 触控面板则受惠AMOLED 面板需求热潮,2017年占整体智能手机市场的比重也预计将提升至26%。未来,随着On-Cell、In-Cell触控面板在整个触控面板中渗透率不断提升,将直接带动了On-Cell镀膜、In-Cell 抗干扰高阻镀膜等精加工市场的需求增长。
1、平板显示产业链
平板显示产业链由上游材料、中游组装和下游产品组成,FPD 光电玻璃精加工行业位于中游组装阶段,其中薄化、镀膜、切割业务的加工对象为光电玻璃,相关器件经过前序精加工后,由模组厂商用于生产显示模组、显示触控模组,最终用于智能手机、平板电脑等移动智能终端产品。
资料来源:公开资料整理
平板显示产业是电子信息领域的核心支柱产业之一,包括玻璃基板、液晶材料、偏光片、彩色滤光片、光学薄膜、面板产业等众多细分领域,融合了光电子、微电子、化学、制造装备、半导体工程和材料等多个学科,具有产业链长、多领域交叉的特点,对上下游产业的拉动作用明显。
2、平板显示产业市场分析
近年来,平板显示行业受益于下游智能手机、平板电脑等消费类电子产品带动,产业规模持续扩大,平板显示行业正迎来第三个行业周期大年,行业的生命周期规律驱动行业产值从千亿到万亿递进。根据研究数据,全球显示面板需求面积的复合年增长率(CAGR)在2012 至2020 年间将达5%,到2020 年增长至22,360 万平方米。
数据来源:观研天下数据中心整理
随着全球电子产业的快速发展,平板显示器的主要下游产品仍将呈现持续发展局面,尤其是智能手机、平板电脑等新兴消费电子产品的兴起,将会极大地带动平板显示器及相关产业的市场需求,为包括光电玻璃精加工在内的平板显示产业上下游延伸行业的发展提供更好的市场契机。
3、触摸屏产业市场分析
随着平板显示产业的持续发展,作为触控型显示器中的重要部件,触摸屏的应用也得到迅速扩大,尤其是智能手机、平板电脑等新兴电子产品的兴起,对触控型显示面板带来很大的市场需求,触摸屏市场需求量呈现较快发展态势。根据研究数据,2013年触控面板出货量达到15.7亿片,受智能终端产品的普及带动,触摸屏产业规模快速增长,2014年全球触摸屏出货量近18亿片,同比增长约20%,2015年、2016年全球触摸屏出货量继续保持增长,分别达到近23亿片、31亿片,预计至2017年,全球触摸屏产品出货量有望达到35-40亿片/年。
数据来源:观研天下数据中心整理
未来,随着智能手机、平板电脑等智能终端产品的扩大普及推广,触摸屏作为智能终端系统中最为关键的技术,其产业的生产规模将不断提升,全球触摸屏产业仍将保持持续繁荣。
4、FPD 光电玻璃精加工市场分析
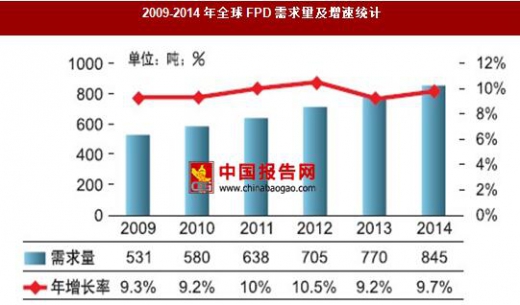
随着消费者对智能手机、平板电脑等终端消费产品“轻、薄、时尚、高精度、高品质”的需求越来越大, FPD 光电玻璃精加工行业作为平板显示器件及组件制造商进行生产的重要配套环节地位愈发重要,相互关联度也愈发增强,FPD 光电玻璃精加工的市场规模将随着平板显示器件及组件的市场规模增长而增长。
数据来源:观研天下数据中心整理
(1)FPD 光电玻璃薄化市场分析
近年来,随着新兴消费电子技术的不断发展以及人们生活水平的不断提高,消费者对电子产品“外型时尚、轻便可携”的超薄设计需求愈发强烈,尤其是2009年美国苹果公司iPad 发布后,促使光电玻璃薄化市场开始爆发,人们对屏幕显示要求越来越高,屏幕亦越来越轻薄。在目前使用的TFT-LCD、OLED 或其他平板显示技术的消费IT 产品中,轻、薄是其两大核心竞争要素,为了达到轻薄诉求,行业内企业普遍采用缩减产品的玻璃基板厚度,以达到同时减少厚度与重量来应对市场竞争,玻璃薄化市场需求与移动终端的出货量及轻薄产品占比成一定正比关系。特别是近年来智能手机、平板电脑市场的快速发展,直接推动了光电玻璃薄化市场的快速发展,给FPD 光电玻璃薄化市场带来了巨大的市场机遇。
根据研究数据,移动设备面板薄化面积占其出货面积的比重将逐年提升,由2012 年55%上升至2015 年77%,薄化面积由2012 年的1,277.3万平方米上升至2015 年2,238.8 万平方米,薄化市场收入规模由2012 年的6.46亿美元上升至2015 年的11.70 亿美元。受移动设备面板出货量增长和薄化比例增长的双重影响,薄化业务量在未来2-3 年预计仍将维持较快增长。
(2)FPD 光电玻璃镀膜市场分析
触摸屏作为镀膜最重要的来源市场,随着触控屏产业规模的不断提升,触摸屏镀膜市场也呈现较快发展的态势。同时,在触控屏细分领域,近年来全球触摸屏产品和技术突飞猛进,出现了多种触摸屏技术发展形态,不同类别的触摸屏技术方案决定着所采用的镀膜技术不同,如目前智能手机主要采用由触控模组厂商为主导的OGS 技术方案、由面板厂商主导的On-Cell 与In-Cell 技术方案等三种技术方案。目前,在面板厂商积极导入On-Cell、In-Cell 内嵌式触控整合面板和触控一体化的背景下,On-Cell、In-Cell 触控屏在中高端市场的替代效逐步显现。
根据研究数据,在触控和显示驱动器整合集成电路(IC)产品到位、面板厂加速导入的带动下,2017 年In-Cell 触控面板占整体智能手机市场的比重预计将攀升至29.6%;On-Cell 触控面板则受惠AMOLED 面板需求热潮,2017年占整体智能手机市场的比重也预计将提升至26%。未来,随着On-Cell、In-Cell触控面板在整个触控面板中渗透率不断提升,将直接带动了On-Cell镀膜、In-Cell 抗干扰高阻镀膜等精加工市场的需求增长。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






