
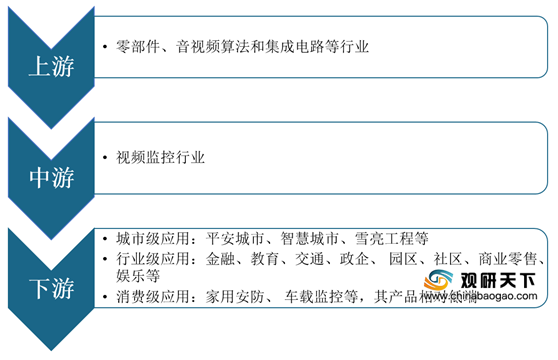
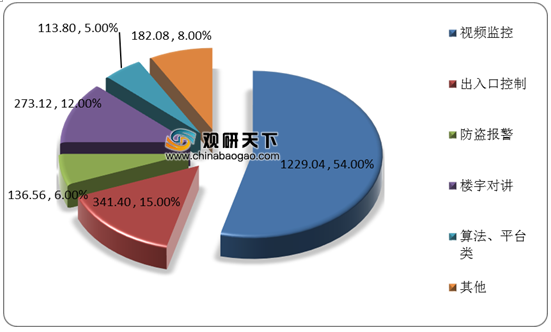
视频监控行业是安防行业的最重要板块。近年来,随着国内持续推进科技强警战略、3111工程、平安城市等大型工程以及各级政府部门对于加强社会治安防控体系建设工作的高度重视,视频监控行业持续保持较快增长。根据CPS数据显示,全国安防产品的产值为2276亿元,其中视频监控产品的产值为1229.04亿元,占比为54%。
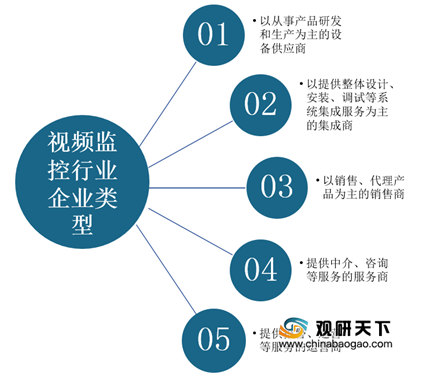
同时,现阶段,我国视频监控行业主要由设备供应、系统集成商等五大类企业组成。
而在市场竞争方面,近年来,我国视频监控行业呈现出从分散到相对集中的趋势,形成了以海康威视和大华股份为龙头企业,汉邦高科、浩云科技、蓝色星际等第二梯队安防企业各有特色的竞争态势。
| 公司名称 |
经营情况、市场地位 |
| 海康威视 |
海康威视是以视频为核心的智能物联网解决方案和大数据服务提供商,业务聚焦于综合安防、大数据服务和智慧业务,覆盖公安、交通、司法、金融、文教卫、能源和楼宇七大行业,产品涵盖前端、后端、中心控制、智能家居、机器人等。根据Omdia报告,海康威视连续8年蝉联视频监控行业全球第一;在a&s《安全自动化》公布的“全球安防50强”榜单中,海康威视连续4年蝉联第一位。2018年、2019年和2020年,营业收入分别为4,983,713.25万元、5,765,811.01万元和6,350,345.09万元,净利润分别为1,138,169.29万元、1,246,518.43万元和1,367,831.95万元。 |
| 大华股份 |
大华股份是以视频为核心的智慧物联解决方案提供商和运营服务商,服务于公安、司法、应急、交通、智能楼宇、金融、能源等多个行业,在a&s《安全自动化》公布的“2020全球安防50强”榜单中,大华股份位列第二位。2018年、2019年和2020年,营业收入分别为2,366,568.81万元、2,614,943.07万元和2,646,596.82万元,净利润分别为259,459.27万元、316,085.85万元和393,524.17万元。 |
| 汉邦高科 |
汉邦高科业务包括基于数字视频监控网络的行业智能应用和智慧城市建设;广电、互联网数字视频媒体的监测、监控业务,及基于数字水印技术的数字音视频分发、版权保护的应用。在智能安防业务领域,汉邦高科与农业银行、工商银行、中国邮政储蓄银行、中国民生银行、光大银行及其他商业银行等具有长期、良好的业务合作。2018年、2019年和2020年,营业收入分别为52,608.58万元、51,541.42万元和42,387.81万元,净利润分别为1,098.65万元、-51,918.13万元和4,770.24万元。 |
| 浩云科技 |
是基于业务引擎的智慧物联网数据平台提供商,产品广泛应用于金融物联、公共安全、智慧司法、泛在电力物联网等行业领域。2018年、2019年和2020年,营业收入分别为76,530.21万元、78,443.45万元和51,144.41万元,净利润分别为15,811.29万元、17,424.48万元和-424.85万元。 |
| 蓝色星际 |
是以智能化视频技术研发和应用为核心,专业能力突出的软硬件一体化自主安防产品及视频安全管理整体解决方案综合提供商。报告期内,主要服务于金融、教育等行业用户,在上述安防领域具有较强的竞争力和良好的口碑,并积极向智慧消防领域拓展,打通安消防系统及核心业务系统,助力客户提高生产力。2018年、2019年和2020年,营业收入分别为27,236.64万元、30,405.75万元和40,023.75万元,净利润分别为4,782.73万元、5,500.95万元和7,168.73万元。 |
| 公司名称 |
2020年末研发人员占总员工人数比例 |
研发投入占营业收入的比例 |
||
| 2020年度 |
2019年度 |
2018年度 |
||
| 海康威视 |
48.25% |
10.04% |
9.51% |
8.99% |
| 大华股份 |
52.16% |
11.33% |
10.69% |
9.65% |
| 汉邦高科 |
23.21% |
4.79% |
6.70% |
6.30% |
| 浩云科技 |
19.78% |
14.32% |
8.81% |
6.32% |
| 平均值 |
35.85% |
10.12% |
8.93% |
7.82% |
| 蓝色星际 |
38.58% |
13.17% |
13.64% |
12.32% |
| 公司 |
专利 |
软件著作权 |
| 海康威视 |
4,941 |
1,240 |
| 大华股份 |
2,118 |
708 |
| 汉邦高科 |
64 |
167 |
| 浩云科技 |
56 |
223 |
| 蓝色星际 |
10 |
193 |
未来,伴随着技术迭代、生态格局变化,视频监控行业将进入整合周期。随着安防视频监控行业向“高清化、网络化、智能化”的方向发展,产品技术水平和市场门槛都将大大提高,多数规模较小的企业,由于技术水平较低、缺乏自主创新能力和品牌知名度,将被逐渐淘汰,而视频监控行业龙头通过加大研发投入和加强市场拓展,市场占有率有继续提高的趋势,行业格局持续优化。(WYD)
更多深度内容,请查阅观研报告网:
《2021年中国视频监控行业分析报告-行业深度研究与发展趋势预》
《2021年中国视频监控镜头市场分析报告-行业竞争现状与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


