
照明是利用各种光源照亮工作和生活场所或个别物体的措施。利用太阳和天空光的称“天然采光”;利用人工光源的称“人工照明”。
参考观研天下发布《2019年中国LED照明行业分析报告-市场运营现状与发展动向预测》
照明器具主要包括电光源和照明灯具,随着全球照明产业逐步向中国大陆地区转移,我国照明行业市场规模快速上升,目前我国已经成为全球重要的照明产业大国。根据数据显示。2018年我国电光源产量为159亿只,照明灯具产量为36亿台/个。
根据行业分析人士表示,目前我国照明市场呈现以下特征:在全球LED照明渗透率快速提升的情况下,我国已经成为全球最大的LED照明生产国;在景观照明领域,景观照明将成为我国照明行业发展的重要动力;但是在流通领域,我国照明行业除部分知名品牌企业外,较大一部分企业销售额下降,市场需求逐步向龙头企业靠拢。整体来看,我国照明行业发展态势良好,行业集中度有望提升,实力强大的企业未来发展更具潜力。
LED照明
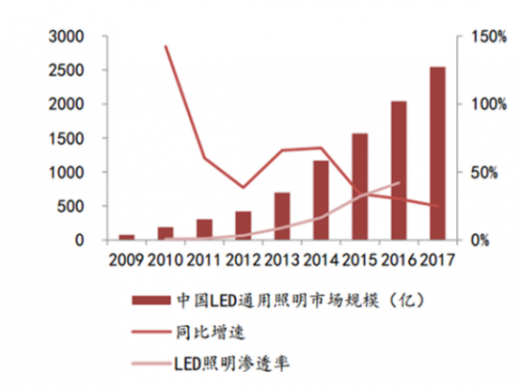
相较于传统照明,LED照明具有节能、环保、寿命长、电能转化率高等优势,全球LED照明渗透率迅速上升。在此机遇下,我国LED照明行业顺势而起,进入快速发展阶段。截止到2018年,我国LED照明市场规模达到3085亿元,同比增长20.9%。目前LED照明已经成为我国照明行业的重要组成部分。
景观照明
随着我国城市化进程加快、夜游经济快速发展、城市召开国际会议频率不断上升,以及旅游行业景观照明需求兴起,为我国景观照明市场带来巨大发展空间。近年来我国景观照明市场快速发展,成为国内照明行业的最大亮点之一。数据显示,2018年,我国景观照明市场规模达到936亿元,同比增长17.5%。

流通领域
受房地产调控政策、集成吊顶采用占比增加以及电商市场分流的影响,2018年我国照明行业在中心城市的销售额明显下降,特别是东南沿海地区。但包括欧普、西顿、企一在内的部分知名企业营收与利润水平仍保持稳定增长,表明我国照明市场对品牌的认知度不断提高,需求逐步向龙头企业靠拢,中小型企业盈利能力逐步下降。我国照明行业两极分化格局趋于明显。
参考观研天下发布《2019年中国LED照明行业分析报告-市场运营现状与发展动向预测》
照明器具主要包括电光源和照明灯具,随着全球照明产业逐步向中国大陆地区转移,我国照明行业市场规模快速上升,目前我国已经成为全球重要的照明产业大国。根据数据显示。2018年我国电光源产量为159亿只,照明灯具产量为36亿台/个。
根据行业分析人士表示,目前我国照明市场呈现以下特征:在全球LED照明渗透率快速提升的情况下,我国已经成为全球最大的LED照明生产国;在景观照明领域,景观照明将成为我国照明行业发展的重要动力;但是在流通领域,我国照明行业除部分知名品牌企业外,较大一部分企业销售额下降,市场需求逐步向龙头企业靠拢。整体来看,我国照明行业发展态势良好,行业集中度有望提升,实力强大的企业未来发展更具潜力。
LED照明
相较于传统照明,LED照明具有节能、环保、寿命长、电能转化率高等优势,全球LED照明渗透率迅速上升。在此机遇下,我国LED照明行业顺势而起,进入快速发展阶段。截止到2018年,我国LED照明市场规模达到3085亿元,同比增长20.9%。目前LED照明已经成为我国照明行业的重要组成部分。
中国LED照明市场规模、同比增速及渗透率
数据来源:中国照明学会
景观照明
随着我国城市化进程加快、夜游经济快速发展、城市召开国际会议频率不断上升,以及旅游行业景观照明需求兴起,为我国景观照明市场带来巨大发展空间。近年来我国景观照明市场快速发展,成为国内照明行业的最大亮点之一。数据显示,2018年,我国景观照明市场规模达到936亿元,同比增长17.5%。
2013-2018年中国景观照明市场规模统计情况
数据来源:中国照明学会
流通领域
受房地产调控政策、集成吊顶采用占比增加以及电商市场分流的影响,2018年我国照明行业在中心城市的销售额明显下降,特别是东南沿海地区。但包括欧普、西顿、企一在内的部分知名企业营收与利润水平仍保持稳定增长,表明我国照明市场对品牌的认知度不断提高,需求逐步向龙头企业靠拢,中小型企业盈利能力逐步下降。我国照明行业两极分化格局趋于明显。
资料来源:互联网,观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





