
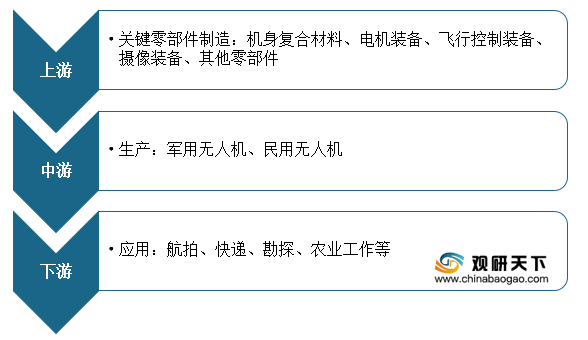
在无人机产业链中中,上游主要是各种制造无人机的材料,有机身复合材料、电机装备、飞行控制装备、摄像设备等;下游为各类民间、商业、军工应用领域,包括航拍、快递、勘探、测绘以及侦查巡逻等。
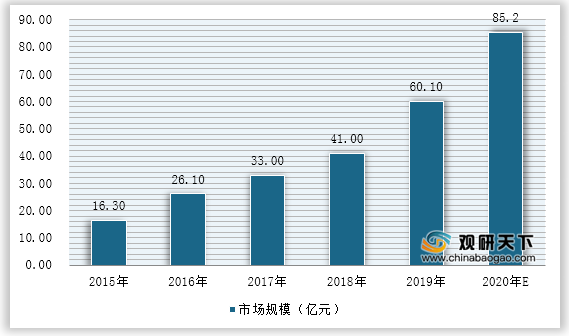
2019年,我国工业无人机市场规模超58亿元。未来,工业无人机行业增长速度仍将保持在高位,到2020年行业规模估计超85亿元。
一、供应商的议价能力
无人机产业链参与者主要包括两类:一类是像大疆、GoPro这样的整制造商;另一类则是为无人机提供硬、软件的上游制造商,包括芯片、飞控、电池、传感器、GPS、陀螺仪、动力系统、数据系统、图传系统、电子元器件、无人机培训等。
硬件方面,芯片是核心零部件,它直接决定了无人机的操控性能、通信能力和处理图像信息的能力,对于无人机生产厂商影响较大,议价能力也比较强。
二、购买者的议价能力
购买者主要通过压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。无人机在各行业不同细分领域具有很大的商业价值,中国的无人机企业大多集中在产业链中端,未来随着竞争的进一步加剧,无人机整机制造的毛利率将不断下滑,下游购买者的议价能力也不断提升。
三、新进入者的威胁
随着工业级需求的释放,无人机行业再度重获了资本的青睐。据统计,2018年全国共30家无人机企业获得融资,融资总金额高达80亿元。2019年无人机企业融资情况仍延续升温,其中Unifly完成了1460万欧元的B轮融资,纵横大鹏完成1.1亿元人民币融资,这些企业的融资会使其他行业的企业进入到该行业,现有企业能占领的市场份额就会被稀释,对盈利也会有一定的影响。
| 时间 |
企业 |
融资轮次 |
| 2019.01 |
Unifly |
B轮 |
| 2019.01 |
纵横大鹏 |
天使轮 |
| 2019.03 |
星罗智能 |
Pre A轮 |
| 2019.03 |
麦飞科技 |
A轮 |
| 2019.06 |
因诺科技 |
A+轮 |
| 2019.07 |
伯镭科技 |
Pre A轮 |
| 2019.08 |
奇志科技 |
Pre A轮 |
| 2019.08 |
云圣智能 |
A轮 |
| 2019.10 |
鸿鹄无人机 |
A轮 |
| 2019.10 |
千寻位置 |
A轮 |
| 2019.11 |
DroneDeploy |
D轮 |
| 2019.12 |
亿航智能 |
美股IPO上市 |
数据来源:公开资料整理
较之载人飞机,无人机的应用能够有效扩大活动范围,提高工作时间,在军事、科研、政府、商业活动及个人消费品等领域都有很大的应用空间。随着5G、人工智能、物联网、云计算、大数据等新型智能化技术的不断发展,无人机技术将不断迎来新的创新与突破,耐久性等性能也将实现大幅提升,使用风险因素等因素也将逐渐得到化解,与此同时制造成本、搭载设备成本也将不断下降,无人机将朝更加智能化、人性化方向发展,从而进一步推动无人机行业应用的进一步深入与扩大,现阶段内并不能找到完全取代无人机的替代品。
五、同业竞争者的竞争程度
我国军用无人机技术起步较晚,但近年来在国内需求增加和出口市场增长的双轮驱动下呈快速发展趋势。2019年,我国军用无人机市场规模约为68亿元。主要代表性军用无人机有翼龙系列、彩虹系列、ASN、WJ等。
根据产品或商业模式的创新能力、企业品牌的透明度、独立的公司治理能力、市场影响力,研究机构推出了无人机TOP10企业名单,其中中国企业占7家、美国2家、法国1家。
| 企业名称 |
国家 |
| 大疆 |
中国 |
| 3D Robotics |
美国 |
| 昊翔 |
中国 |
| 零度智控 |
中国 |
| Parrot |
法国 |
| Autel Robotics |
美国 |
| 亿航 |
中国 |
| 飞豹 |
中国 |
| 极飞 |
中国 |
| AEE-电航空 |
中国 |
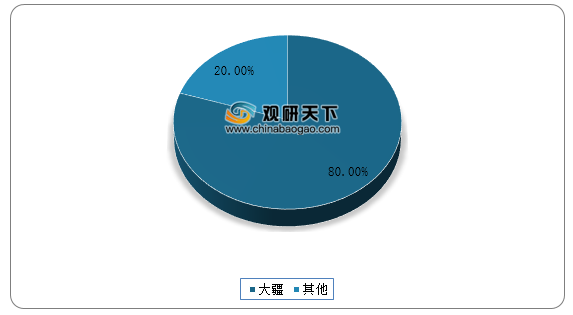
从品牌来看,随着我国创新能力的提升,在民用无人机领域的竞争力显著提升,尤其是在消费级无人机领域,以大疆创新为代表的企业是全球消费级无人机的领头羊。目前,大疆产品占据了全球超80%的市场份额,在全球民用无人机企业中排名第一。
数据来源:公开资料整理(TF)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国无人机市场分析报告-市场供需现状与发展战略规划》
《2021年中国无人机市场分析报告-产业供需现状与未来趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








