
智能可穿戴设备是指人体可直接穿戴的,在生物传感技术、无线通信技术与智能分析软件支持下卖现用户交互、人体健康监测、生活娱乐等功能的智能设备。智能可穿戴设备的功能覆盖人体健康管理、运动检测、休闲娱乐等诸多领域。
根据应用领域智能可穿戴设备可分为商业消费级和专业医疗级设备。商业消费级设备按照产品形态又可分为手环、手表、眼镜、服饰等;专业医疗级设备又可分为监测型和治疗型医疗设备,多供于医院等医疗机构使用。我国智能可穿戴设备属于新兴行业,其发展历程可分为萌芽阶段、快速发展阶段、调整发展阶段。
得益于政策环境、经济环境、及社会环境的支持,我国智能可穿戴设备行业市场规模持续增长。根据数据显示,我国智能可穿戴设备行业市场规模由2016年的175.2亿元增长至2020年的632.2亿元。
从细分市场来看,商业消费级智能可穿戴设备占据智能可穿戴设备行业主要市场,2020年市场规模为507.6亿元,占比为80.3%,专业医疗级智能可穿戴设备市场规模为124.6亿元,占比仅为19.7%。

目前我国智能可穿戴设备主要厂商包括小米、华为、苹果、步步高、奇虎等。2019-2020年Q2华为、苹果市场占比增长,分别由20.4%增长至29.2%,由13.7%增长至19.1%;小米、步步高,奇虎市场占比下降,分别由25.1%下降至21.3%,由6.1%下降至3.9%,由3.3%下降至1.8%。
根据应用领域智能可穿戴设备可分为商业消费级和专业医疗级设备。商业消费级设备按照产品形态又可分为手环、手表、眼镜、服饰等;专业医疗级设备又可分为监测型和治疗型医疗设备,多供于医院等医疗机构使用。我国智能可穿戴设备属于新兴行业,其发展历程可分为萌芽阶段、快速发展阶段、调整发展阶段。
我国智能可穿戴设备行业发展历程
阶段 |
时间 |
具体情况 |
萌芽阶段 |
2000年 |
2000年开始,外资陆续进入中国市场.为中国生物传感器行业的发展提供了资本与技术的支持,促进了生物传感行业的发展 |
2013年 |
国务院发布《生物产业发展规划》,提出推进生物基产品规模化发展、培养生物服务新业态,为智能可穿戴设备的发展奠定政策基础 |
|
快速发展阶段 |
2014年 |
商业消费级智能可穿戴设备行业高速发展,智能手环市场需求旺盛 |
2016年 |
《“十三五”国家科技创新规划》鼓励发展新一代信息技术,发展智能绿色服务制造技术,重点加强新型传感器研发能力 |
|
调整发展阶段 |
2017年 |
工业和信息化部制定《促进新一代人工智能产业发展三年行动计划(2018-2020)》为可穿戴的生物传感提供了新的发展方向;智能可穿戴设备行业产品同质化严重,智能手环滞销,行业进入调整发展阶段.许多尾部企业被淘汰出局,加速了市场的洗牌 |
2018年 |
2018年开始,市场越来越青睐专业级可穿戴医疗设备领域的发展 |
数据来源:公开资料整理
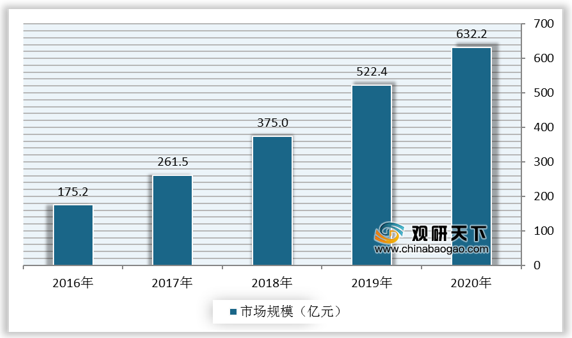
得益于政策环境、经济环境、及社会环境的支持,我国智能可穿戴设备行业市场规模持续增长。根据数据显示,我国智能可穿戴设备行业市场规模由2016年的175.2亿元增长至2020年的632.2亿元。
2016-2020年我国智能可穿戴设备行业市场规模
数据来源:公开资料整理
从细分市场来看,商业消费级智能可穿戴设备占据智能可穿戴设备行业主要市场,2020年市场规模为507.6亿元,占比为80.3%,专业医疗级智能可穿戴设备市场规模为124.6亿元,占比仅为19.7%。
2020年我国不同类型智能可穿戴设备市场份额
数据来源:公开资料整理
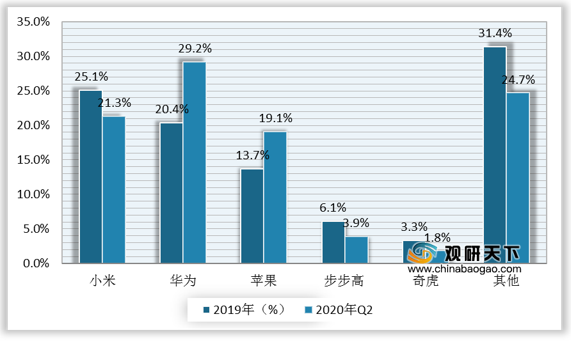
目前我国智能可穿戴设备主要厂商包括小米、华为、苹果、步步高、奇虎等。2019-2020年Q2华为、苹果市场占比增长,分别由20.4%增长至29.2%,由13.7%增长至19.1%;小米、步步高,奇虎市场占比下降,分别由25.1%下降至21.3%,由6.1%下降至3.9%,由3.3%下降至1.8%。
2019-2020年Q2我国智能可穿戴设备主要厂商市场占比情况
数据来源:公开资料整理(zlj)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国智能可穿戴设备市场分析报告-市场竞争格局与未来动向研究》
《2020年中国智能可穿戴设备产品行业前景分析报告-市场深度调研与发展前景评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
《2021年中国智能可穿戴设备市场分析报告-市场竞争格局与未来动向研究》
《2020年中国智能可穿戴设备产品行业前景分析报告-市场深度调研与发展前景评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


