
我国集成电路设备市场规模变动情况与全球集成电路设备市场规模变动基本一致,但总体规模较小,且严重依赖进口,8 英寸和 12 英寸的先进硅片和制造设备基本依靠进口,8 英寸以下的生产线也有大量进口翻新的二手设备。SEMI 预计,2018 年,我国半导体设备市场规模为 130 亿美元,同比增长 71%,2009 年至 2018 年的复合增长率为 33.44%。其中中国公司和非中国公司的支出比例几乎持平。
2008 年以前,我国集成电路设备基本依靠进口 2009 年,我国集成电路设备市场规模仅为 9.69亿美元,进口规模和自制规模分别为 9亿美元和 0.69亿美元,设备自制比例 7%(CISA 数据,本段以下同)。2010 年以来,我国加快设备进口速度,2016 年设备进口规模达到 36 亿美元,是 09 年的 4 倍,设备自制率下降为 3%,进口依赖严重。为改善集成电路设备进口以来情况,国家设立了科技重大专项——极大规模集成电路制造设备及成套工艺科技项目(简称 02 专项)。2011 年以来,我国集成电路进口依赖严重的问题开始逐步改善,15 种 12 英寸主要设备通过大生产验证。2012 年首次达到 12%,到 2015 年逐步上升至16%。
受惠于 02 专项和国内其他集成电路发展基金,2010 年国内集成电路设备市场规模激增 283%,达到 37.07 亿元(CISA 数据)。2011 年和 2012 年受到整体经济发展的影响有所下滑,2013 年以后恢复增长,2013 年到 2017 年之间的复合增长率高达 22.11%,增量主要来自薄膜制造设备、离子注入设备和封装设备。

参考观研天下发布《2018年中国集成电路市场分析报告-行业深度分析与发展前景研究》
根据中国半导体协会的统计,2017 年国内集成电路设备排名前五的企业分别为中电科电子装备集团有限公司、北京北方华创微电子装备有限公司、中微半导体设备(上海)有限公司、上海微电子装备(集团)股份有限公司、长川科技和沈阳拓荆科技有限公司,其主要产品如下表所示:

由于地理上的优势,国产设备商在于晶圆生产上在合作进行设备的开发和验证上有较大的便利性,且国产设备在性价比和售后服务商有更强的竞争优势,叠加国家对于半导体设备国产化的政策指引,我们预计国产半导体设备商有望借助中国大陆晶圆产线的密集投资建设而实现国产设备渗透率的快速提升。
2008 年以前,我国集成电路设备基本依靠进口 2009 年,我国集成电路设备市场规模仅为 9.69亿美元,进口规模和自制规模分别为 9亿美元和 0.69亿美元,设备自制比例 7%(CISA 数据,本段以下同)。2010 年以来,我国加快设备进口速度,2016 年设备进口规模达到 36 亿美元,是 09 年的 4 倍,设备自制率下降为 3%,进口依赖严重。为改善集成电路设备进口以来情况,国家设立了科技重大专项——极大规模集成电路制造设备及成套工艺科技项目(简称 02 专项)。2011 年以来,我国集成电路进口依赖严重的问题开始逐步改善,15 种 12 英寸主要设备通过大生产验证。2012 年首次达到 12%,到 2015 年逐步上升至16%。
受惠于 02 专项和国内其他集成电路发展基金,2010 年国内集成电路设备市场规模激增 283%,达到 37.07 亿元(CISA 数据)。2011 年和 2012 年受到整体经济发展的影响有所下滑,2013 年以后恢复增长,2013 年到 2017 年之间的复合增长率高达 22.11%,增量主要来自薄膜制造设备、离子注入设备和封装设备。
图表:2009-2018 年我国集成电路设备市场规模、增长率及自制比例

图表来源:公开资料整理
参考观研天下发布《2018年中国集成电路市场分析报告-行业深度分析与发展前景研究》
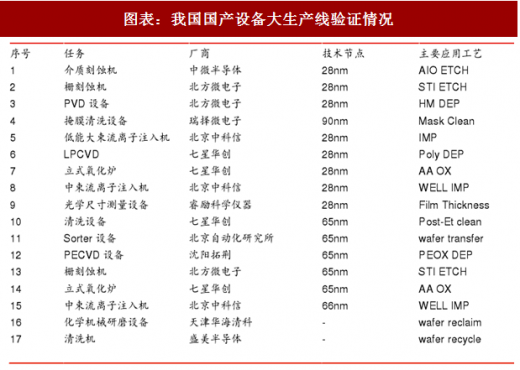
图表:我国国产设备大生产线验证情况
图表来源:公开资料整理
根据中国半导体协会的统计,2017 年国内集成电路设备排名前五的企业分别为中电科电子装备集团有限公司、北京北方华创微电子装备有限公司、中微半导体设备(上海)有限公司、上海微电子装备(集团)股份有限公司、长川科技和沈阳拓荆科技有限公司,其主要产品如下表所示:
图表:2017 年我国集成电路设备企业及主要产品

图表来源:公开资料整理
由于地理上的优势,国产设备商在于晶圆生产上在合作进行设备的开发和验证上有较大的便利性,且国产设备在性价比和售后服务商有更强的竞争优势,叠加国家对于半导体设备国产化的政策指引,我们预计国产半导体设备商有望借助中国大陆晶圆产线的密集投资建设而实现国产设备渗透率的快速提升。
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








