
超高纯金属及溅射靶材是电子材料的重要组成部分,溅射靶材产业链主要包括金属提纯、靶材制造、溅射镀膜和终端应用等环节,其中,靶材制造和溅射镀膜环节是整个溅射靶材产业链中的关键环节。
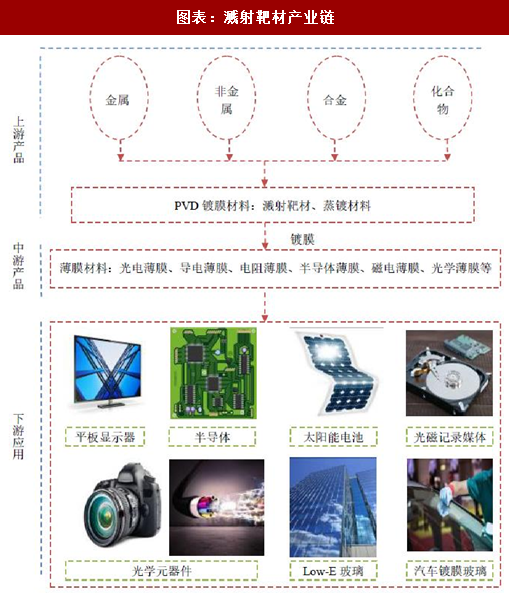
溅射靶材产业链上游集中于美日德,下游应用领域广泛。溅射靶材上游主要为金属、非金属、合金及化合物等材料。目前,全球范围内高纯金属产业集中度较高,美国、日本、德国等国家的高纯金属生产商依托先进的提纯技术在整个产业链中居于有利的地位,具有较强的议价能力。下游应用领域包括平板显示、半导体、光磁记录媒体、光学元器件、节能玻璃、工具改性、高档装饰用品等应用市场,终端应用领域主要为家用电器、智能手机、平板电脑、显微镜及相机镜头等消费电子行业,也包括太阳能电池、Low-E玻璃、汽车镀膜玻璃、高档装饰用品等领域。
参考观研天下发布《2018-2023年中国溅射靶材行业市场发展现状调查与发展商机分析研究报告》
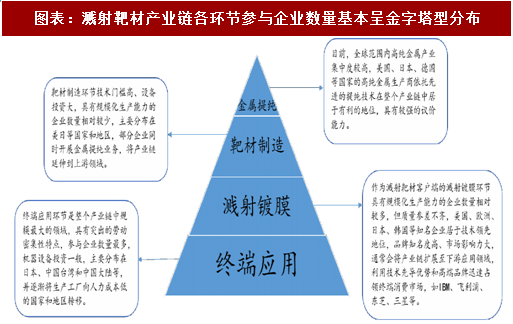
全球范围内,溅射靶材产业链各环节参与企业数量基本呈金字塔型分布,具有一定的区域性特征。美国、日本跨国集团产业链完整,具备规模化生产能力,在掌握先进技术以后实施垄断和封锁,主导着技术革新和产业发展;韩国、新加坡及中国台湾地区在磁记录及光学薄膜领域有所特长。另外上述地区芯片及液晶面板产业发展较早,促使服务分工明确,可以为产业链下游的品牌企业提供如焊接、清洗、包装等专业代工服务,将上游基础材料和下游终端应用对接,在一定程度上推动上游溅射靶材的产品开发和市场扩展。但是上述地区的靶材服务厂商缺少核心技术及装备,不能够在金属的提纯、组织的控制等核心技术领域形成竞争力溅射靶材的材料即靶坯依然依赖美国和日本的进口。
图表:溅射靶材产业链
图表来源:公开资料整理
溅射靶材产业链上游集中于美日德,下游应用领域广泛。溅射靶材上游主要为金属、非金属、合金及化合物等材料。目前,全球范围内高纯金属产业集中度较高,美国、日本、德国等国家的高纯金属生产商依托先进的提纯技术在整个产业链中居于有利的地位,具有较强的议价能力。下游应用领域包括平板显示、半导体、光磁记录媒体、光学元器件、节能玻璃、工具改性、高档装饰用品等应用市场,终端应用领域主要为家用电器、智能手机、平板电脑、显微镜及相机镜头等消费电子行业,也包括太阳能电池、Low-E玻璃、汽车镀膜玻璃、高档装饰用品等领域。
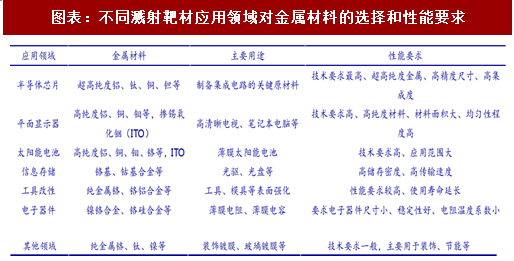
图表:不同溅射靶材应用领域对金属材料的选择和性能要求
图表来源:公开资料整理
参考观研天下发布《2018-2023年中国溅射靶材行业市场发展现状调查与发展商机分析研究报告》
全球范围内,溅射靶材产业链各环节参与企业数量基本呈金字塔型分布,具有一定的区域性特征。美国、日本跨国集团产业链完整,具备规模化生产能力,在掌握先进技术以后实施垄断和封锁,主导着技术革新和产业发展;韩国、新加坡及中国台湾地区在磁记录及光学薄膜领域有所特长。另外上述地区芯片及液晶面板产业发展较早,促使服务分工明确,可以为产业链下游的品牌企业提供如焊接、清洗、包装等专业代工服务,将上游基础材料和下游终端应用对接,在一定程度上推动上游溅射靶材的产品开发和市场扩展。但是上述地区的靶材服务厂商缺少核心技术及装备,不能够在金属的提纯、组织的控制等核心技术领域形成竞争力溅射靶材的材料即靶坯依然依赖美国和日本的进口。
图表:溅射靶材产业链各环节参与企业数量基本呈金字塔型分布
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


