
咨询热线

400-007-6266

010-86223221

2018年中国半导体测试行业类型及生产流程分析(图)

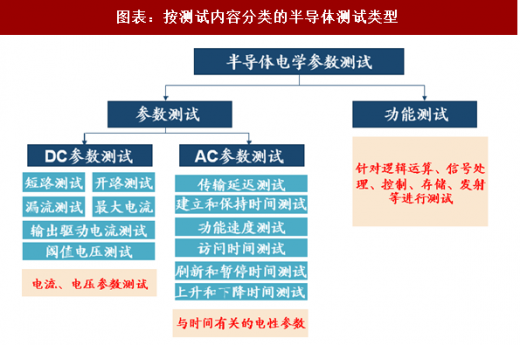
           按测试内容分类。半导体测试就是通过测量半导体的输出响应和预期输出并进行比较以确定或评估集成电路功能和性能的过程,其测试内容主要为电学参数测试。一般来说,每个芯片都要经过两类测试:

           1、参数测试。参数测试是确定芯片管脚是否符合各种上升和下降时间、建立和保持时间、高低电压阈值和高低电流规范,包括DC(DirectCurrent)参数测试与AC(AlternatingCurrent)参数测试。DC参数测试包括短路测试、开路测试、最大电流测试等。AC参数测试包括传输延迟测试、建立和保持时间测试、功能速度测试等。这些测试通常都是与工艺相关的。CMOS输出电压测量不需要负载,而TTL器件则需要电流负载。

           2、功能测试。功能测试决定芯片的内部数字逻辑和模拟子系统的行为是否符合期望。这些测试由输入适量和相应的响应构成。他们通过测试芯片内部节点来检查一个验证过的设计是否正产工作。功能测试对逻辑电路的典型故障有很高的覆盖率。

图表:按测试内容分类的半导体测试类型
 

图表来源:公开资料整理

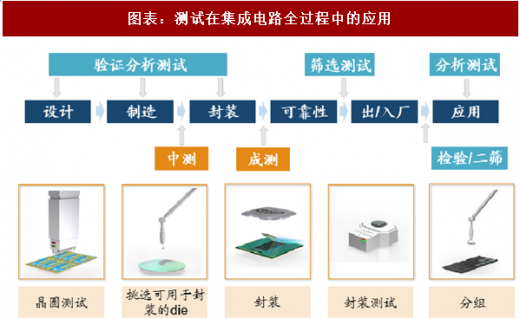
           测试成本与测试时间成正比,而测试时间取决于测试行为,包括低速的参数测试和高速的矢量测试(功能测试)。其中参数测试的时间与管脚的数目成比例,适量测试的时间依赖于矢量的数目和时钟频率。测试的成本主要是功能测试。按生产流程分类。半导体测试可以按生产流程可以分为三类:验证测试、晶圆测试测试、封装检测。

           (1)验证测试:又称实验室测试或特性测试,是在器件进入量产之前验证设计是否正确,需要进行功能测试和全面的AC/DC。特性测试确定器件工作参数的范围。通常测试最坏情况,因为它比平均情况更容易评估,并且通过此类测试的器件将会在其他任何条件下工作。
           
           (2)晶圆测试:每一块加工完成后的芯片都需要进行晶圆测试,他没有特性测试全面,但必须判定芯片是否符合设计的质量和需求。测试矢量需要高的故障覆盖率,但不需要覆盖所有的功能和数据类型。晶圆测试主要考虑的是测试成本,需要测试时间最小,只做通过/不通过的判决。

           (3)封装测试:是在封装完成后的测试。根据具体情况,这个测试内容可以与生产测试相似,或者比生产测试更全面一些,甚至可以在特定的应用系统中测试。封装测试最重要的目标就是避免将有缺陷的器件放入系统之中。

图表:测试在集成电路全过程中的应用
 

图表来源:公开资料整理

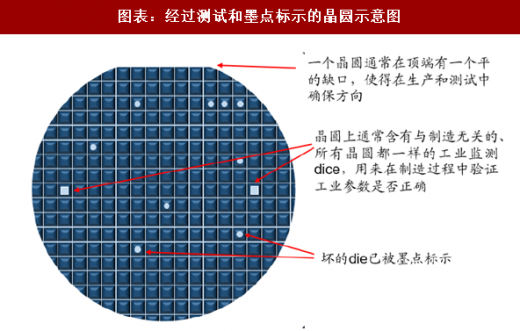
           晶圆测试又称前道测试、“Circuitporbing”(即CP测试)、“Waferporbing”或者“Diesort”。晶圆测试大致分为两个步骤:1)单晶硅棒经标准制程制作的晶圆,在芯片之间的划片道上会有预设的测试结构图,在首层金属刻蚀完成后,对测试结构图进行晶圆可靠性参数测试(WAT)来监控晶圆制作工艺是否稳定,对不合格的芯片进行墨点标记,得到芯片和微电子测试结构的统计量;2)晶圆制作完成后,针对制作工艺合格的晶圆再进行CP测试(CircuitProbing),通过完成晶圆上芯片的电参数测试,反馈芯片设计环节的信息。完成晶圆测试后,合格产品才会进入切片和封装步骤。

           参考观研天下发布《2018年中国半导体市场分析报告-行业运营态势与发展前景研究》

图表:经过测试和墨点标示的晶圆示意图
 

图表来源:公开资料整理

           封装测试:在一个Die封装之后,需要经过生产流程中的再次测试。这次测试称为“Finaltest”(即通常说的FT测试)或“Packagetest”、成品测试。在电路的特性要求界限方面,FT测试通常执行比CP测试更为严格的标准。芯片也许会在多组温度条件下进行多次测试以确保那些对温度敏感的特征参数。商业用途(民品)芯片通常会经过0℃、25℃和75℃条件下的测试,而军事用途(军品)芯片则需要经过-55℃、25℃和125℃。

           不同测试环节的测试参数和应用场景稍有区别。晶圆测试的对象是未划片的整个晶圆,属于在前端工序中对半成品的测试,目的是监控前道工艺良率,并降低后道封装成本。而成品测试是对完成封装的集成电路产品进行最后的质量检测,主要是针对芯片应用方面的测试,有些甚至是待机测试,以保证出厂产品的合格率。CP测试与成品测试的测试参数大体是相似的,但由于探针的容许电流有限,CP测试通常不能进行大电流测试项。此外,CP测试的常见室温为25℃左右,而成品测试有时需要在75-90℃的温度下进行。

图表:CP测试与FT测试对比
  

图表来源:公开资料整理

资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

英特尔量产领先 中国大陆玻璃芯载板行业处送样验证阶段 玻璃原片是最大短板

英特尔量产领先 中国大陆玻璃芯载板行业处送样验证阶段 玻璃原片是最大短板

当前玻璃芯载板产业链的竞争焦点不在中游制造,而在上游材料与设备:高端玻璃原片由康宁、肖特、AGC主导,国产原片仅适配5层布线、海外可稳定支撑7层以上;而TGV设备国产化进展较快,大族激光FLEE工艺微孔圆度>95%、效率超5000孔/分钟,帝尔激光已实现海外销售与小批量复购。

2026年11月02日
多元应用场景打开成长空间 我国直驱电机行业本土供给仍存短板

多元应用场景打开成长空间 我国直驱电机行业本土供给仍存短板

直驱电机凭借突出性能,在众多精密制造领域持续拓展应用。受益于电子制造、半导体、光模块、锂电、光伏等多元下游需求释放,叠加产业政策支持,行业发展潜力突出。当前行业本土供给仍存在短板,尚不能完全满足下游需求,直线电机等核心品类国产化率仍有提升空间。

2026年11月02日
精密传动系统模组:政策托底叠加人形机器人放量 打开长期成长曲线

精密传动系统模组:政策托底叠加人形机器人放量 打开长期成长曲线

精密传动系统模组是高端装备关键基础零部件,是产业基础再造工程重点攻坚方向。在国家多项政策持续扶持下,叠加人形机器人产业化提速,关节模组作为核心形态需求快速攀升。除机器人赛道外,数控机床、智能物流、低空经济、医疗设备等领域同步拓展增量市场,行业迎来需求与技术双向驱动的发展阶段。当前海外厂商仍占据先发优势,本土企业加速突破

2026年11月02日
光通信、AI算力催生需求 稀土管制如何撬动氮化铝(AlN)陶瓷基板行业国产窗口?

光通信、AI算力催生需求 稀土管制如何撬动氮化铝(AlN)陶瓷基板行业国产窗口?

在市场竞争方面,日本企业凭借粉体、烧结、金属化全环节积累主导高端市场,京瓷、丸和、日本精密陶瓷三家垄断80%以上高端DPC基板。日本德山(Tokuyama)占据全球70%以上高端AlN粉体份额,海外企业合计占据90%高端粉体市场。

2026年10月30日
板式换热器行业分析:数据中心是最大边际变量 国产工业领域根基已成

板式换热器行业分析:数据中心是最大边际变量 国产工业领域根基已成

板式换热器行业正呈现两条增速迥异的需求曲线:工业与暖通基本盘平稳运行,而数据中心二次侧板成为最大边际变量,浸没式板换增速更高达55%。与此同时,行业竞争焦点正从价格转向材料等级与全生命周期成本,GB/T 47007-2026将材料等级与能效等级间接绑定,材料工艺能力从“加分项”变为“准入门槛”。

2026年10月30日
全球MLCC下游应用多点开花:消费电子筑基 AI服务器释放“量价齐升”结构性红利

全球MLCC下游应用多点开花:消费电子筑基 AI服务器释放“量价齐升”结构性红利

MLCC被誉为“电子工业大米”,下游应用场景丰富,全球行业形成消费电子领衔、多领域协同发展格局。消费电子为第一大应用市场,庞大终端出货量构筑行业需求基本盘;汽车智能化升级叠加新能源汽车放量,汽车领域MLCC增长动能充足;AI服务器则带来“量价齐升”的结构性增长红利,是增速最快细分赛道。

2026年10月30日
空间智能行业前景:向平台订阅制转型渗透 具身智能与人形机器人定义长期天花板

空间智能行业前景:向平台订阅制转型渗透 具身智能与人形机器人定义长期天花板

国内空间智能解决方案市场规模由 2019 年 24.9 亿元快速增长至 2025 年 370 亿元,复合增速高达 54.3%,预计 2029 年国内空间智能解决方案市场规模将达到 1957.7 亿元。

2026年10月30日
厂企直采主导,非金属件领涨:半导体设备零部件行业“去日化”替代路径渐明

厂企直采主导,非金属件领涨:半导体设备零部件行业“去日化”替代路径渐明

2024 年,中国晶圆厂采购半导体设备零部件 177.2 亿元,其中直接向零部件厂商采购 126.6 亿元,占比71.4%;预计 2029 年中国晶圆厂半导体设备零部件直采额增至 291.8 亿元,占比升至 80.3%。

2026年10月30日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部