
激光雷达是以发射激光束探测目标的位置、速度等特征量的雷达系统。激光雷达是激光技术与雷达技术相结合的产物。由发射机、天线、接收机、跟踪架及信息处理等部分组成。
1、产业链
在激光雷达行业产业链中,上游主要包括激光发射、激光接收、扫描系统和信息处理四大部分,是激光雷达的基础构成;行业下游主要应用于无人驾驶、航空航天、军事侦察等领域。

2、政策环境
目前我国政府为发布激光雷达行业针对性政策,由于其技术多应用于无人驾驶领域,对整体行业来说相关政策多含有规范性质。2020年4月,交通运输部发布《公路工程适应自动驾驶附属设施总体技术规范(征求意见稿)》,对定位设施、通信设施、交通标志线、交通控制与诱导设施、交通感知设施、路侧计算设施、供能与照明设施等七个方面作出了具体的标准规范,同时对高精度地图、自动驾驶检测与服务、网络安全等软件层面也做出标准规定。
3、市场分析
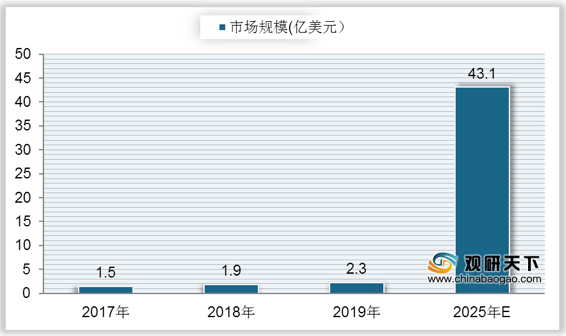
行业市场方面,我国激光雷达行业整体发展向好,市场规模也稳定上升,到2018年达到1.9亿美元,同比增长26.67%;2019年我国激光雷达行业市场规模为2.3亿美元,同比增长21.1%;预计到2025年我国激光雷达行业市场规模将达到43.1亿美元。
4、需求分析
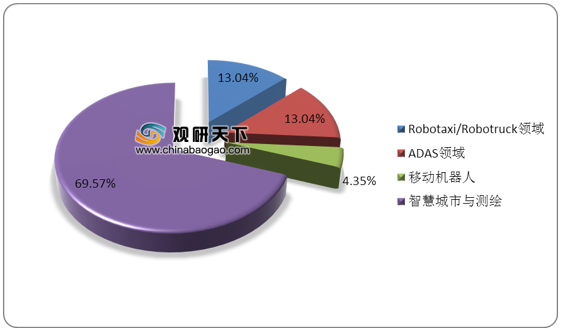
据统计,2019年我国激光雷达主要应用于Robotaxi/Robotruck领域、ADAS领域、移动机器人以及智慧城市与测绘领域。其中智慧城市与测绘领域市场规模最大,达到1.6亿美元,占整体市场比重的69.57%;其次是Robotaxi/Robotruck领域和ADAS领域,占比均为13.04%;移动机器人领域市场规模最小,占比仅为4.35%。
5、技术分析
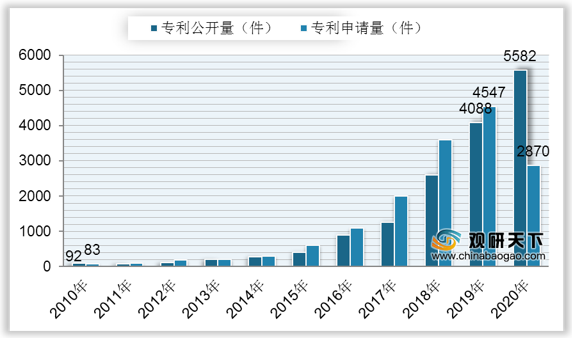
自2010年来,我国激光雷达领域专利申请方面整体呈增长趋势,到2020年,我国激光雷达行业专利公开量达到5580件,较上年增加1494件,同比增长36.55%;专利申请量有所下降,为2870件,较2019年减少1677件,同比下降36.88%。
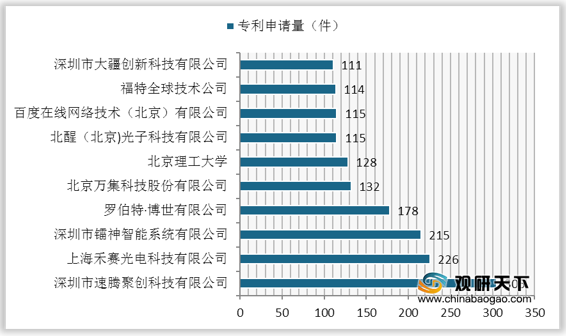
在中国激光雷达行业主要专利申请人中,深圳市速腾聚创科技有限公司以305件的专利申请量排名第一;其次是上海禾赛光电科技有限公司,专利申请数量达到226件,位居第二;排名第三的是深圳市镭神智能系统有限公司,专利申请数量为215件。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国激光雷达市场调研报告-行业运营态势与发展前景预测》
《2021年中国激光雷达市场分析报告-市场运营现状与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
1、产业链
在激光雷达行业产业链中,上游主要包括激光发射、激光接收、扫描系统和信息处理四大部分,是激光雷达的基础构成;行业下游主要应用于无人驾驶、航空航天、军事侦察等领域。
激光雷达行业产业链
数据来源:公开资料整理
2、政策环境
目前我国政府为发布激光雷达行业针对性政策,由于其技术多应用于无人驾驶领域,对整体行业来说相关政策多含有规范性质。2020年4月,交通运输部发布《公路工程适应自动驾驶附属设施总体技术规范(征求意见稿)》,对定位设施、通信设施、交通标志线、交通控制与诱导设施、交通感知设施、路侧计算设施、供能与照明设施等七个方面作出了具体的标准规范,同时对高精度地图、自动驾驶检测与服务、网络安全等软件层面也做出标准规定。
2020年中国激光雷达技术在无人驾驶领域相关政策
日期 |
部门 |
政策 |
相关内容 |
2020年2月24日 |
工信部等11部委联合发布 |
《智能汽车创新发展战略》 |
将重点突破新型电子电气架构、多源传感信息融合感知、智能计算平台、车用无线通信网络、云控基础平台等共性交叉技术。将着力推进车载高精度传感器、车规级芯片、智能操作系统、车载智能终端、智能计算平台等产品研发与产业化,建设智能汽车关键零部件产业集群。 |
2020年4月16日 |
工信部 |
《2020年智能网联汽车标准化工作要点》 |
将系统开展国家、行业和团体标准需求调查和分析,进一步优化完善智能网联汽车标准体系,编制汽车网联功能与应用标准化路线图,为实现支撑高级别自动驾驶的标准体系第二阶段建设目标提供基础保障。要加强智能网联汽车国际标准法规协调,积极参与ISO层面智能网联汽车国际标准化活动,牵头推动自动驾驶测试场景术语和定义、自动驾驶设计运行范围规范等国际标准制定,共同承担预期功能安全、软件升级工程等关键标准的起草工作。 |
2020年4月26日 |
交通运输部 |
《公路工程适应自动驾驶附属设施总体技术规范(征求意见稿)》 |
对定位设施、通信设施、交通标志线、交通控制与诱导设施、交通感知设施、路侧计算设施、供能与照明设施等七个方面作出了具体的标准规范,同时对高精度地图、自动驾驶检测与服务、网络安全等软件层面也做出标准规定。 |
数据来源:公开资料整理
3、市场分析
行业市场方面,我国激光雷达行业整体发展向好,市场规模也稳定上升,到2018年达到1.9亿美元,同比增长26.67%;2019年我国激光雷达行业市场规模为2.3亿美元,同比增长21.1%;预计到2025年我国激光雷达行业市场规模将达到43.1亿美元。
2017-2020年中国激光雷达行业市场规模及预测
数据来源:公开资料整理
4、需求分析
据统计,2019年我国激光雷达主要应用于Robotaxi/Robotruck领域、ADAS领域、移动机器人以及智慧城市与测绘领域。其中智慧城市与测绘领域市场规模最大,达到1.6亿美元,占整体市场比重的69.57%;其次是Robotaxi/Robotruck领域和ADAS领域,占比均为13.04%;移动机器人领域市场规模最小,占比仅为4.35%。
2019年中国激光雷达应用市场占比
数据来源:公开资料整理
5、技术分析
自2010年来,我国激光雷达领域专利申请方面整体呈增长趋势,到2020年,我国激光雷达行业专利公开量达到5580件,较上年增加1494件,同比增长36.55%;专利申请量有所下降,为2870件,较2019年减少1677件,同比下降36.88%。
2010-2020年中国激光雷达专利公开与申请量
数据来源:公开资料整理
在中国激光雷达行业主要专利申请人中,深圳市速腾聚创科技有限公司以305件的专利申请量排名第一;其次是上海禾赛光电科技有限公司,专利申请数量达到226件,位居第二;排名第三的是深圳市镭神智能系统有限公司,专利申请数量为215件。
中国激光雷达行业申请人专利量Top10
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国激光雷达市场调研报告-行业运营态势与发展前景预测》
《2021年中国激光雷达市场分析报告-市场运营现状与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








