
近年来,大型晶圆加工厂、代工厂之间不断通过相互整合实现实现市场占有率的提升,未来全球晶圆代工龙头企业有望抢占更多市场份额。同时,晶圆厂产能正在不断向大陆转移,这将有效带动大陆厂商议价能力的提升。2016年SEMI统计表明,全球将由62座晶圆厂建成,其中26座位于中国大陆,这些产能及其配套设备将在2017年-2018年上半年集中释放。
大尺寸硅片加工技术助推领先设备企业龙头地位。根据ICInsight的预测,未来12英寸(300mm)产线将成为全球晶圆加工工艺的绝对主流,其产能占比有望提升至68%以上。与8英寸(200mm)产线相比,12寸产线对设备精度和技术水平要求更高,目前仅有一小部分国产设备能够满足这一工艺要求。一方面,大尺寸硅片的大规模生产将倒逼国产半导体装备尽快实现技术升级和良率的提升,进而实现对国内主流产线的供货;另一方面,已掌握12英寸晶圆加工工艺的国产设备厂商,其先发优势将得到进一步巩固,“强者恒强”是半导体设备厂商发展的主流趋势。
参考观研天下发布《2018-2024年中国晶圆行业市场需求现状分析及未来发展商机战略评估报告》
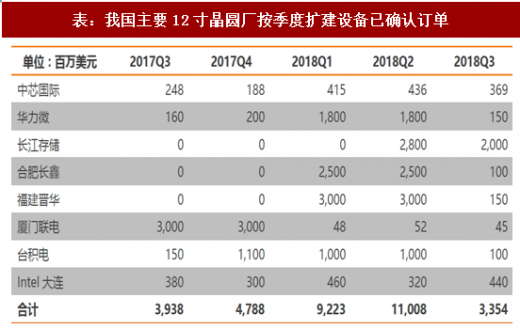
以季度为节奏对国内大型12寸晶圆厂的已确认订单进行深入拆分,进而对半导体设备投资时点进行判断。为了对设备投资进行预测,作出如下两个假设:按照公司披露的CAPEX支出作为参考,(1)对于存量产线,按照其55%的比例计算每季度的采购额;(2)对于新建产线,按70%的比例计算设备的采购额,同时结合预期的产线建设工期和设备的生产周期,计算每季度的采购额。根据的判断,中国大陆地区半导体设备采购需求的边际改善将从2017Q3开始,并在2018上半年达到顶峰。
大尺寸硅片加工技术助推领先设备企业龙头地位。根据ICInsight的预测,未来12英寸(300mm)产线将成为全球晶圆加工工艺的绝对主流,其产能占比有望提升至68%以上。与8英寸(200mm)产线相比,12寸产线对设备精度和技术水平要求更高,目前仅有一小部分国产设备能够满足这一工艺要求。一方面,大尺寸硅片的大规模生产将倒逼国产半导体装备尽快实现技术升级和良率的提升,进而实现对国内主流产线的供货;另一方面,已掌握12英寸晶圆加工工艺的国产设备厂商,其先发优势将得到进一步巩固,“强者恒强”是半导体设备厂商发展的主流趋势。
参考观研天下发布《2018-2024年中国晶圆行业市场需求现状分析及未来发展商机战略评估报告》
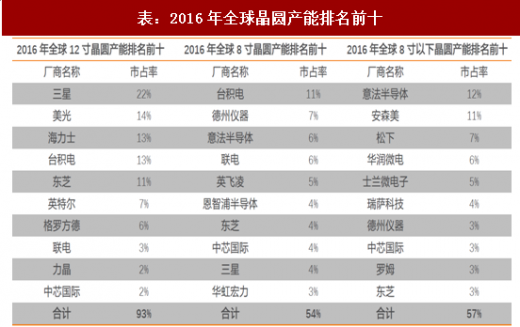
表:2016年全球晶圆产能排名前十
资料来源:观研天下整理
以季度为节奏对国内大型12寸晶圆厂的已确认订单进行深入拆分,进而对半导体设备投资时点进行判断。为了对设备投资进行预测,作出如下两个假设:按照公司披露的CAPEX支出作为参考,(1)对于存量产线,按照其55%的比例计算每季度的采购额;(2)对于新建产线,按70%的比例计算设备的采购额,同时结合预期的产线建设工期和设备的生产周期,计算每季度的采购额。根据的判断,中国大陆地区半导体设备采购需求的边际改善将从2017Q3开始,并在2018上半年达到顶峰。
表:我国主要12寸晶圆厂按季度扩建设备已确认订单
资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








