
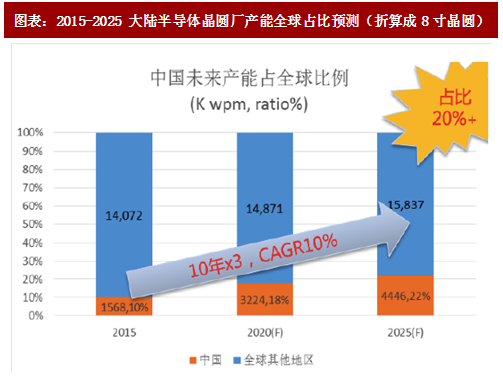
目前全球主要的晶圆厂产能主要分布在美国、韩国、日本、台湾和大陆,按照地域角度划分,截止2015年大陆拥有全球10%左右晶圆厂产能,但按照真实国产化率来算(三星、海力士、英特尔纷纷在华设厂),大陆本土公司拥有的晶圆厂占全球产能不到2%。
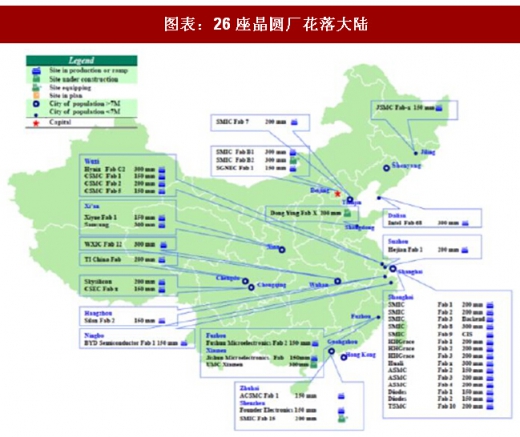
中国大陆晶圆建厂高峰到来,2017-2020 年拟新建晶圆厂占全球的 42%:根据国际半导体协会(SEMI)所发布的近两年全球晶圆厂预测报告显示,2016至2017年间,综合8寸、12寸厂来看,确定新建的晶圆厂就有19座,其中大陆就占了10座。SEMI更预估2017年到2020 年的四年间,将有 26 座新晶圆厂投产,成为全球新建晶圆厂最积极的地区,整个投资计划占全球新建晶圆厂的42%,成为全球新建投资最大的地区。
大陆基本没有本土IDM半导体公司,主要的晶圆厂在Foundry厂,主要包括中芯国际、华虹半导体等。2016 年大陆 Foundry 行业营收同比增长 26%至 1126 亿元,首次突破千亿,体量上目前次于台湾和美国(foundry)。同时我们预计在 2017-2018 年大陆制造产业仍将保持27%-28%增速增长。
参考观研天下发布《2018-2024年中国半导体行业市场产销态势分析及投资发展趋势研究报告》
目前大陆制造领域情况:12 英寸集中扩建,8 英寸订单满载,6 英寸面临转型。整体来看目前大陆已投产12寸线月产能达46万片(含外资、存储器),全球占比约9%;已投产8寸线月产能达66万片(含外资),全球占比达12.8%。2016-2020年新增12寸线规划产能在100-110万片/月。
由于 Foundry 厂的工艺进步迭代以及新工艺指数级的研发投入的提升,行业壁垒越来越高,导致行业集中度逐渐提升,台积电一家全球市占率超过 50%,基本垄断了客户外包的最先进工艺的订单(苹果等),目前行业CR10>90%,非常集中。
梁孟松正式加盟,中芯国际迈上新征途。中芯国际正式宣布梁孟松出任联合CEO,我们认为梁孟松的到来除了有望加速28 nm HKMG良率突破及14nm先进制程工艺的开发,更重要的是对大陆半导体制造研发团队的培育。从以往履历经验来看,梁孟松跳槽三星除了引入嫡系研发团队,更在成均馆等高校对韩国本土团队开班讲学,最终协助三星实现14 nm 快速跃进。科技研发红利不仅仅是靠人力成本的工程师红利,核心在于人才,我们认为随着梁孟松的到来,中芯国际正式具备“新兴需求 +本土市场+先进人才”天时地利人和三大要素,有望迈上快速发展新征途。
中国大陆晶圆建厂高峰到来,2017-2020 年拟新建晶圆厂占全球的 42%:根据国际半导体协会(SEMI)所发布的近两年全球晶圆厂预测报告显示,2016至2017年间,综合8寸、12寸厂来看,确定新建的晶圆厂就有19座,其中大陆就占了10座。SEMI更预估2017年到2020 年的四年间,将有 26 座新晶圆厂投产,成为全球新建晶圆厂最积极的地区,整个投资计划占全球新建晶圆厂的42%,成为全球新建投资最大的地区。
图表:2015-2025 大陆半导体晶圆厂产能全球占比预测(折算成8寸晶圆)
图表:26座晶圆厂花落大陆
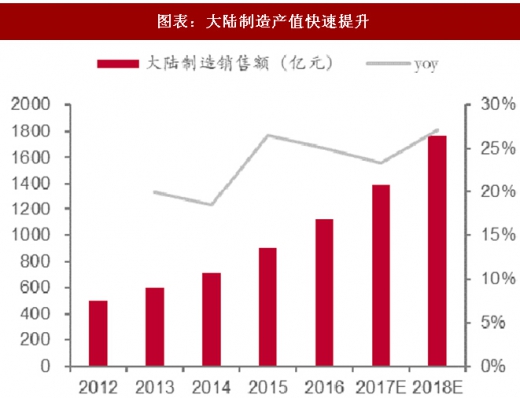
大陆基本没有本土IDM半导体公司,主要的晶圆厂在Foundry厂,主要包括中芯国际、华虹半导体等。2016 年大陆 Foundry 行业营收同比增长 26%至 1126 亿元,首次突破千亿,体量上目前次于台湾和美国(foundry)。同时我们预计在 2017-2018 年大陆制造产业仍将保持27%-28%增速增长。
参考观研天下发布《2018-2024年中国半导体行业市场产销态势分析及投资发展趋势研究报告》
图表:大陆制造产值快速提升
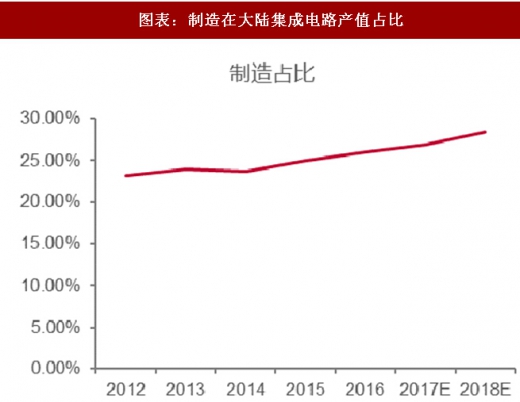
图表:制造在大陆集成电路产值占比
目前大陆制造领域情况:12 英寸集中扩建,8 英寸订单满载,6 英寸面临转型。整体来看目前大陆已投产12寸线月产能达46万片(含外资、存储器),全球占比约9%;已投产8寸线月产能达66万片(含外资),全球占比达12.8%。2016-2020年新增12寸线规划产能在100-110万片/月。
由于 Foundry 厂的工艺进步迭代以及新工艺指数级的研发投入的提升,行业壁垒越来越高,导致行业集中度逐渐提升,台积电一家全球市占率超过 50%,基本垄断了客户外包的最先进工艺的订单(苹果等),目前行业CR10>90%,非常集中。
梁孟松正式加盟,中芯国际迈上新征途。中芯国际正式宣布梁孟松出任联合CEO,我们认为梁孟松的到来除了有望加速28 nm HKMG良率突破及14nm先进制程工艺的开发,更重要的是对大陆半导体制造研发团队的培育。从以往履历经验来看,梁孟松跳槽三星除了引入嫡系研发团队,更在成均馆等高校对韩国本土团队开班讲学,最终协助三星实现14 nm 快速跃进。科技研发红利不仅仅是靠人力成本的工程师红利,核心在于人才,我们认为随着梁孟松的到来,中芯国际正式具备“新兴需求 +本土市场+先进人才”天时地利人和三大要素,有望迈上快速发展新征途。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


