
| 产品类型 |
数量 |
费用 |
使用场景 |
代表性企业 |
渠道拓展 |
线下运营 |
| 桌面固定式 |
可供多个设备同时充电 |
1元/次 |
同小机柜有交叉,在小型场景中的每一台布局,如餐厅、咖啡厅、酒吧、KTV等 |
小电科技、Hi电科技 |
渠道的进入门槛低,进入成本低;渠道排他性差 |
线下运营压力较大,需专门人员运营 |
| 小机柜移动式 |
可容纳6-12个充电宝 |
1小时内免费使用,超过1小时后1元/小时,10元单日封顶 |
固定型的场景下,在餐厅、咖啡馆、酒吧、健身房、KTV等小型场景中布局 |
街电科技 |
渠道的进入门槛低,进入成本低;渠道排他性差 |
线下运营压力小 |
| 大机柜移动式 |
可容纳20-80个充电宝 |
1小时内免费使用,超过1小时后1元/小时,10元单日封顶 |
流动型的场景,在大型场景中布局,如机场、火车站、景区、医院、大型商场等 |
来电科技 |
渠道的进入门槛高,渠道费用高;渠道的排他性较高 |
线下运营压力小 |
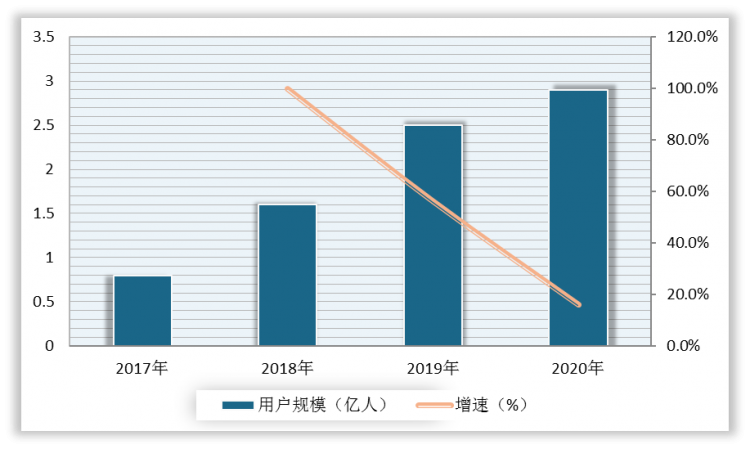
根据数据显示,2019年,我国共享充电宝用户规模为2.5亿人,较上年同比增长56.3%;2020年,我国共享充电宝用户规模为**亿人,较上年同比增长**%。
一、 优势分析
(1)场景铺设不断完善:完善的场景铺设有利于催生用户需求,有助于弱化产品非刚需的行业痛点。如目前街电科技不仅铺设了餐厅、网吧、电影院等休闲性生活场景渠道,还延伸至医院、火车站、高校等区域,打造全场景通道,无缝衔接各场景,深度满足用户充电需求,让用户与需求时刻连接,让外出充电随时使用街电成为可能。
(2)盈利模式多元化:现阶段,国内共享充电宝行业的盈利模式有租赁费用、押金流水、周边产品、数据积累、广告创收。部分行业参与者已经开始对共享充电宝产品的外形设计与技术进行改造,为产品增设更大的显示屏幕,扩大箱体表面积,赋予产品更大的交互能力与展现能力,逐渐扩大其广告价值。除了广告展示方面的升级外,部分行业参与者开始考虑对线下用户消费数据的积累,通过政策引导,共享充电宝企业未来或许能向社会提供大数据服务,或将用户流量导流给电商平台,使数据能实现多次营销的价值。| 盈利模式 |
基本情况 |
| 租赁费用 |
分时租赁是共享充电宝前期发展主要的商业模式。当前共享充电宝使用费用采用分时段收费方式,多为1元/小时,部分产品提供前半小时或一小时免费方式,当天使用有封顶上限,大多数为10元。 |
| 押金流水 |
为了防止共享充电宝被盗或被损坏等情况出现,使用共享充电宝需要支付押金或者以芝麻信用分免押金使用,信用分免押金可提高用户体验。多数企业押金额为100元,押金的收取可以支持企业一部分现金流。但是大部分用户以芝麻信用分免去交纳押金环节,且在缴纳了押金的用户中,将押金长期留存于账户中的用户也仅为少数。 |
| 周边产品 |
大机柜型共享充电宝企业在出租充电宝的同时不提供数据线,而是另外出售数据线,赚取周边产品收入。对于短期租借充电宝充电的用户而言,此举不利于提高用户体验,用户可能转向其他共享充电宝产品。但大机柜本身可作为自动售卖机出售数据线、插头等周边产品提供给有此需求的消费者。 |
| 数据积累 |
共享充电宝具有天然的数据来源,用户的每次使用数据,消费行为数据,以及接入芝麻信用等用户信息都可为企业变现提供途径。 |
| 广告创收 |
由于共享充电宝自身的特点,设备机身、机柜表面、接入页面等均可以作为广告投放的载体。考虑到共享充电宝的产品特性和场景铺设布局特点,分众广告模式将有机会成为共享充电宝行业变现模式。可通过与数字传媒企业合作,以积累的用户数据提供广告精准营销服务。 |
(3)与供应链企业深入合作:共享充电宝企业陆续与供应链关联企业深入合作(如上游电池供应商,下游渠道端企业等),不断增大自身在供应链中的把控能力,以形成竞争优势,开拓市场。例如,街电科技与比亚迪建立全方位的战略合作。街电科技利用比亚迪在深圳有全球最大的电池生产基地优势,成为比亚迪的独家合作企业,通过比亚迪为街电开设的专门生产线,保证每月80万台机柜、300万台充电宝的产出规模。
二、 劣势分析
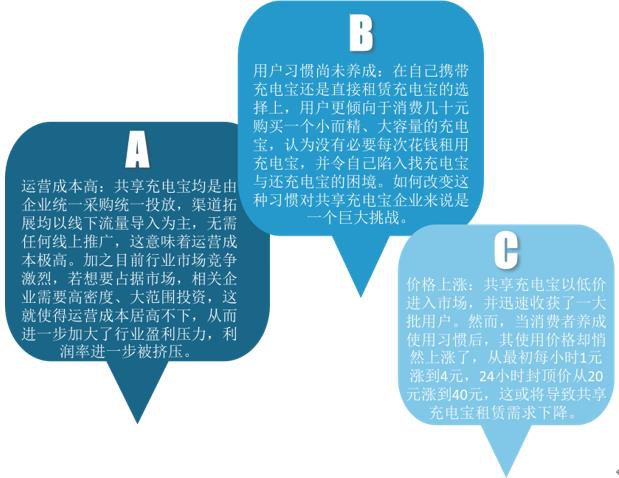
(1)运营成本高:共享充电宝均是由企业统一采购统一投放,渠道拓展均以线下流量导入为主,无需任何线上推广,这意味着运营成本极高。加之目前行业市场竞争激烈,若想要占据市场,相关企业需要高密度、大范围投资,这就使得运营成本居高不下,从而进一步加大了行业盈利压力,利润率进一步被挤压。
(2)用户习惯尚未养成:在自己携带充电宝还是直接租赁充电宝的选择上,用户更倾向于消费几十元购买一个小而精、大容量的充电宝,认为没有必要每次花钱租用充电宝,并令自己陷入找充电宝与还充电宝的困境。如何改变这种习惯对共享充电宝企业来说是一个巨大挑战。(3)价格上涨:共享充电宝以低价进入市场,并迅速收获了一大批用户。然而,当消费者养成使用习惯后,其使用价格却悄然上涨了,从最初每小时1元涨到4元,24小时封顶价从20元涨到40元,这或将导致共享充电宝租赁需求下降。
三、 机遇分析
(1)在2013年,受到智能机红利、运营商红利以及3G红利的影响,用户普遍替换功能机,智能手机出货量增长超64%,智能手机保有量显著提升;2014年至2015年,在互联网红利和4G红利的带动下,智能手机行业迎来了又一次快速爆发。对于共享充电宝行业而言,手机存量增加即潜在用户数量扩大,用户对移动设备充电需求加大。对手机耗电快或长时间户外工作活动的用户而言,充电宝成为用户必不可少的需求。
根据数据显示,2017年,我国智能手机保有量为11.7亿台,较上年同比增长6.4%;预计2022年,我国智能手机保有量将达到13.5亿台,较上年同比增长2.3%
(2)手机电池续航能力不足:智能手机普及过程及发展中,手机上的智能功能不断叠加,耗电速度越来越快,但手机电池容量的提高却相较缓慢。智能手机需要频繁充电的特点使得充电宝成为多数用户会配备的电子产品,用户的临时充电需求将促进共享充电宝的使用。
根据数据显示,2017年,我国50.6%的智能手机用户每天充电次数在2-3次,23.5%的用户每天充电4-5次。

(3)共享经济浪潮下深受资本青睐:网约车、在线短租等模式创新引入国内后,产生了较大的经济效益,带动共享单车等新模式不断涌现,表现出强大的渗透力,共享充电宝作为共享经济热点领域,受到资本和消费者强烈的关注。
| 共享充电宝企业 |
融资轮次 |
融资金额 |
投资机构 |
| 来电 |
A轮 |
2000万美元 |
SIG海纳亚洲创投基金、红点创投中国基金领投,九合创投、飞毛腿董事长个人跟投 |
| 街电 |
股权转让 |
4800万元 |
天津顺事通达科技有限公司 |
| 并购 |
未披露 |
聚美优品 |
|
| B轮 |
3亿元 |
聚美优品、联新资本 |
|
| A轮 |
5000万元 |
IDG资本、欣旺达、杨锦方 |
|
| 怪兽充电 |
B轮 |
近2亿元 |
蓝驰创投、广发信德、云九资本、高瓴资本、顺为资本、清流资本 |
| A轮 |
亿元 |
蓝驰创投、广发信德、云九资本、高瓴资本、顺为资本、清流资本 |
|
| 天使轮 |
数千万元 |
顺为资本、小米科技、紫米电子、清流资本、高瓴资本 |
|
| 小电 |
B+轮 |
数亿元 |
未披露 |
| B轮 |
3.5亿元 |
红杉资本中国、高榕资本领投,腾讯产业共赢基金、鼎晖投资、众为资本、元璟资本、昆仲资本 |
|
| A轮 |
近亿元 |
腾讯产业共赢基金、元璟资本、鼎晖投资、道生投资领投,金沙江创投、王刚、盈动资本、德同资本跟投 |
|
| 天使轮 |
数千万元 |
金沙江创投、王刚领投,德同资本、招银国际、盈动资本跟投 |
|
| Hi电 |
A轮 |
近亿元 |
光速中国领投 |
| 天使轮 |
数千万元 |
志拙资本领投,非同凡想创投跟投 |
(4)共享充电宝行业发展速度火爆下,我国不断出台相关政策进行监管,为行业营造良好的发展环境。
如2018年3月,国务院在《2018年政府工作报告》中提出鼓励大企业、高校和科研院所等开放创新资源,发展平台经济、共享经济,形成线上线下结合、产学研用协同、大中小企业融合的创新创业格局,打造“双创”升级版。
2018年5月,国家发改委、中央网信办、工业信息化部在《关于做好引导和规范共享经济健康良性发展有关工作的通知》中提出规范市场准入机制和市场竞争秩序、根据共享经济业态熟悉推进实施分类治理,完善制度保障,努力营造推进共享经济健康良性发展的良好氛围。
| 颁布日期 |
政策名称 |
颁布主体 |
主要内容及影响 |
| 2018.05 |
《关于做好引导和规范共享经济健康良性发展有关工作的通知》 |
国家发改委、中央网信办、工业信息化部 |
规范市场准入机制和市场竞争秩序、根据共享经济业态熟悉推进实施分类治理,完善制度保障,努力营造推进共享经济健康良性发展的良好氛围。 |
| 2018.03 |
《2018年政府工作报告》 |
国务院 |
鼓励大企业、高校和科研院所等开放创新资源,发展平台经济、共享经济,形成线上线下结合、产学研用协同、大中小企业融合的创新创业格局,打造“双创”升级版。 |
| 2017.12 |
《信息技术便携式数字设备用移动电源通用规范》 |
华人民共和国国家质量监督检验检疫总局、中国国家标准化管理委员会 |
通过移动电源接口、电性能、安全保护功能、安全性等多个项目明确充电宝的安全和质量要求,规范化行业发展。 |
| 2017.07 |
《关于促进分享经济发展的指导性意见》 |
国家发展改革委等八部门 |
以“鼓励创新、包容审慎”为核心围绕市场准入、行业监管、营造发展环境等进行了全面部署,鼓励和引导分享经济企业开展有效有序竞争,为共享经济市场的发展保驾护航。 |
| 2017.03 |
《2017年政府工作报告》 |
国务院 |
支持和引导分享经济发展,提高社会资源利用效率,便利人民群众生活。本着鼓励创新、包容审慎原则,制定新兴产业监管规则。 |
| 2016.03 |
《2016年政府工作报告》 |
国务院 |
以体制机制创新促进分享经济发展,建设共享平台,做大高技术产业、现代服务业等新兴产业集群,打造动力强劲的新引擎。 |
四、威胁分析
(1)电芯缺货威胁:以2017年工厂平均批发价格为计算基础,一个移动电源的成本价格在50-100元之间。2018年2月,LG工厂由于电芯缺货将LG 18650系列电芯价格上涨15%-20%,这意味着容量10000mAh-20000mAh的充电宝要额外花费7-13元以上,大大提高了充电宝的成本。由于中国众多电芯生产商只能在2000mAh、2500mAh等低能量密度市场竞争,导致高密度能量市场话语权被大厂商把控,使得电芯价格上涨的局面难以改善。
(2)技术升级威胁:目前各大手机制造商如华为、三星等企业十分重视手机续航能力的提高。受益于电池技术及芯片技术的不断变革提升,手机的续航能力将会大幅度提高,手机使用时间将被延长,未来共享充电宝的需求将会减少。此外,大量充电宝制造商也在对自身产品进行创新改革、在扩大充电宝电量的同时,也在尽力减小充电宝的体积与重量。移动充电宝的便捷化和小型化也会在一定程度上降低消费者对租赁共享充电宝的需求。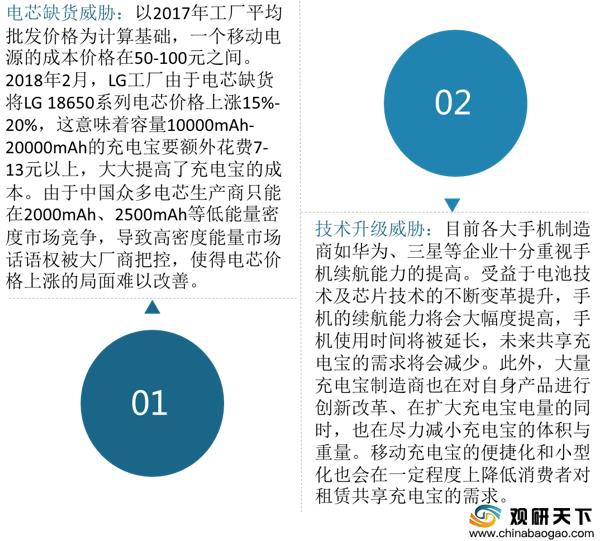
数据来源:公开资料整理(zlj)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国共享充电宝市场分析报告-行业运营态势与发展前景预测》
《2020年中国共享充电宝市场现状分析报告-行业竞争格局与发展潜力评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








