
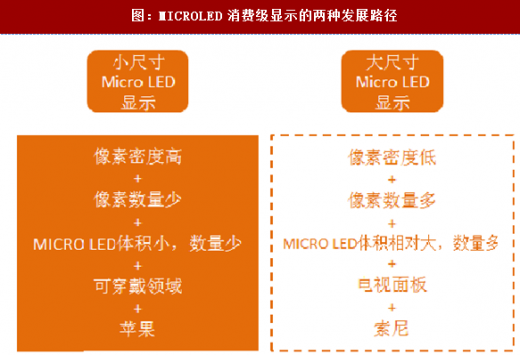
LED显示屏由商业显示过渡向消费级显示。LED显示技术逐渐从商业级显示切入消费级显示,其已经吸引了苹果和索尼这两家追求技术极致的消费电子巨头,在该技术的发展历程扮演着引导者的角色。索尼和苹果在LED显示领域代表两大技术与应用方向:
索尼瞄准大屏应用
索尼瞄准以商用显示及高端家庭影院为代表的大尺寸MicroLED显示。目前索尼220英寸4KmicroLED显示屏售价为1.2亿日元,约合700万人民币。索尼也将继续发力microLED技术在电视大屏领域的应用。MicroLED微型化技术何时进入应用量产阶段,备受业界关注,日前,Sony在美国消费电子展(CES)推出最新的CLEDIS大型显示器,凸显MicroLED在商用显示器市场即将开启新战场。
苹果布局microled中小尺寸显示
苹果瞄准的则是以手表、手机为代表的中小尺寸显示,其运用到的技术正是MicroLED技术,即LED的微缩化与矩阵化技术。为了使LED显示屏在手机、手表上也保持较高的分辨率,MicroLED灯珠间距需要远小于小间距屏:MicroLED灯珠间距在1-100μm,其间距是当今最先进的P0.7小间距显示的1/700-1/7!MicroLED采用的技术手段也与传统的小间距LED完全不同,摒弃了传统的LED芯片封装->贴合基板->显示的形式,采用芯片“无封装”结构,通过转移技术将裸芯片直接连接于基板上。MicroLED概念最早由初创公司luxvue提出,苹果于2014年5月收购luxvue,并于2015年4月于台湾龙潭设厂研发,完成对MicroLED的技术储备。
参考观研天下发布《2018-2024年中国LED产业市场竞争现状调查及未来发展趋势预测报告》
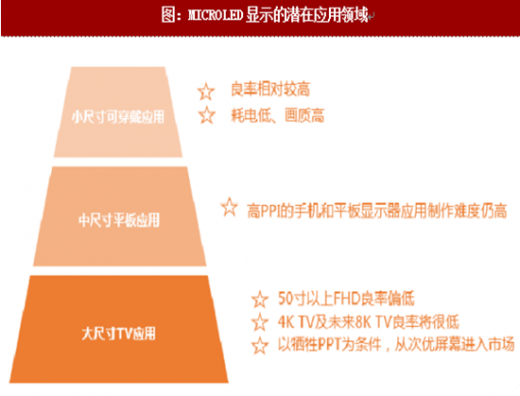
 为什么苹果要布局MicroLED?目前中小尺寸显示屏的发展趋势是从LCD液晶屏向OLED屏发展,而OLED又是三星一家独大,从技术储备上看,苹果并不占据优势。从苹果的战略角度而言,布局MicroLED,可以减少在显示屏领域对三星的依赖,因此我们预计苹果一旦MicroLED技术成熟,苹果将会有意愿将其应用到其消费电子产品领域。从过往的经验而言,苹果若在AppleWatch引入MicroLED,并最终延伸到手机屏,将会引发效仿效应,MicroLED或再次引领一轮消费电子流行潮流。
索尼瞄准大屏应用
索尼瞄准以商用显示及高端家庭影院为代表的大尺寸MicroLED显示。目前索尼220英寸4KmicroLED显示屏售价为1.2亿日元,约合700万人民币。索尼也将继续发力microLED技术在电视大屏领域的应用。MicroLED微型化技术何时进入应用量产阶段,备受业界关注,日前,Sony在美国消费电子展(CES)推出最新的CLEDIS大型显示器,凸显MicroLED在商用显示器市场即将开启新战场。
苹果布局microled中小尺寸显示
苹果瞄准的则是以手表、手机为代表的中小尺寸显示,其运用到的技术正是MicroLED技术,即LED的微缩化与矩阵化技术。为了使LED显示屏在手机、手表上也保持较高的分辨率,MicroLED灯珠间距需要远小于小间距屏:MicroLED灯珠间距在1-100μm,其间距是当今最先进的P0.7小间距显示的1/700-1/7!MicroLED采用的技术手段也与传统的小间距LED完全不同,摒弃了传统的LED芯片封装->贴合基板->显示的形式,采用芯片“无封装”结构,通过转移技术将裸芯片直接连接于基板上。MicroLED概念最早由初创公司luxvue提出,苹果于2014年5月收购luxvue,并于2015年4月于台湾龙潭设厂研发,完成对MicroLED的技术储备。
参考观研天下发布《2018-2024年中国LED产业市场竞争现状调查及未来发展趋势预测报告》
图:MICROLED显示的潜在应用领域
图:MICROLED消费级显示的两种发展路径
资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


