
上游电子元器件制造业是基础和支撑,下游电子通信类产品市场竞争激烈。电子元器件包括关键芯片、电路板、电源模组、被动元件连接器等产品,属于电子通信类行业的中间产品,其技术水平、生产能力、制造成本等都直接影响着整个行业的发展,上游电子元器件制造业的发展主导着电子通信类产品的性能表现和关键竞争力。全球电子通信类产品市场普遍呈现出产品种类多元化、外观个性化的特征,新产品层出不穷,市场需求不断增长,竞争日益激烈。特别是更新换代速度较快的网络通讯、消费类电子产业的兴起,加剧了下游电子通信类产品市场的竞争,从技术进步、新产品研发、对市场快速反应、适时调整产品结构等方面对品牌商提出了更高的要求。电子智能制造服务行业与下游行业的发展密切相关、相互促进。
参考观研天下发布《2018-2023年中国电子设备产业市场现状规划调查与投资前景趋势研究报告》
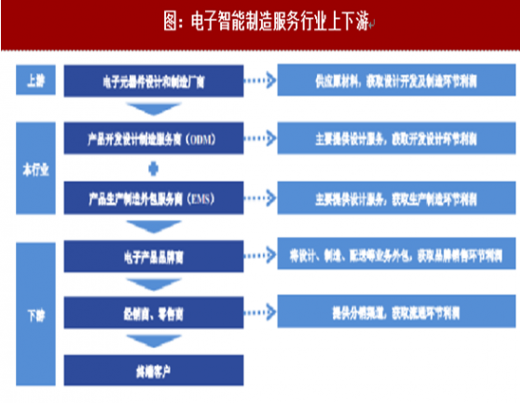
全球电子通信产品行业正处于垂直化整合和水平分工双重趋势,品牌商把握设计、营销和品牌管理,外包制造部分。随着电子产品更新换代速度不断加快,终端品牌商将产品供应链的环节专业外包,有利于减少供应链环节对生产资金和新产品研发资金的占用,迅速提高产能并降低生产成本,快速推出新产品,高效扩大市场份额,实现利润最大化。制造服务商与不同细分领域品牌商的合作能够通过不断增加服务范围、提升自身综合实力,逐步切入品牌商产品供应链的各个环节;制造产品的多样化发展,有利于促进企业技术进步,提升在业内专业化设计、新产品研发及生产制造方面的核心竞争力。电子设备智能制造行业应用领域日益多元化,智能化要求越来越高。
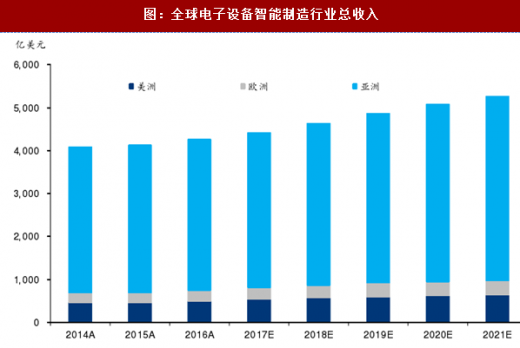
亚洲主导全球电子通信产品行业,全球行业发展速度维持4%左右的稳定水平。根据IDC数据库统计,2015年和2016年全球电子设备智能制造行业收入分别约为4,129亿美元和4,266亿美元,预计到2021年可达到约5,260亿美元,2017-2021年年均复合增长率约为4.4%。其中,亚洲市场在2015年和2016年收入约为3,453亿美元和3,529亿美元,在全球电子设备智能制造行业总收入占比约为84%和83%。预计到2021年,亚洲市场收入将达到约4,299亿美元,2017-2021年年均复合增长率约为4.4%。
 中国是电子产品消费大国和制造大国,聚焦于智能化工业的发展。根据国家工业和信息化部《2016年电子信息制造业运行情况》显示,2016年我国电子信息产业主营业务收入达到17万亿元,是2012年的1.55倍,2012-2016年年均增速为11.6%,其中电子信息制造业增速为9.5%,有力支撑了国民经济的稳定增长。2016年电子信息产业利润总额达到1.3万亿元,是2012年的1.89倍,2012-2016年年均增速17.3%,其中电子信息制造业增速为16.5%。在全球制造业“工业4.0”的发展背景下,我国于2015年发布了《中国制造2025》行动纲领,提出深化互联网在制造领域的应用,加快开展物联网技术研发和应用示范,培育智能监测、远程诊断管理等工业互联网新应用,实施工业云及工业大数据创新应用试点,建设一批高质量的工业云服务和工业大数据平台,开启智能制造的新时代。
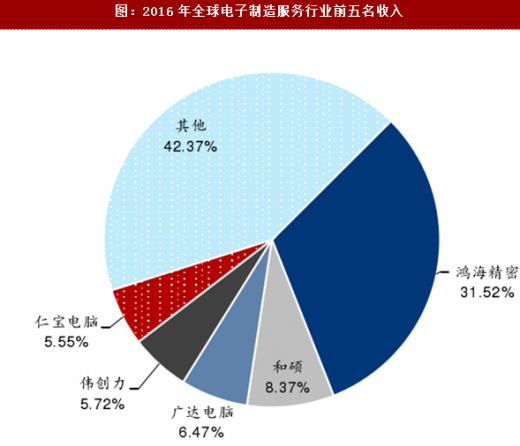
全球电子制造服务行业的竞争格局相对稳定,行业集中度高,公司母公司鸿海精密营收规模行业排名第一。根据IDC数据库统计,2015年度全球排名前十位的电子制造服务企业的营业收入规模达到约3,176.47亿美元,约占当期全球电子制造服务行业总收入的76.93%。其中,排名第一的鸿海精密在当期的营业收入规模约为1,363.23亿美元,占行业总收入的33.02%。根据各企业2016年年报和WIND数据库统计,2015年度全球排名前十位的电子制造服务行业公司其2016年度的营业收入规模合计约为3,113.21亿美元,约占按IDC数据库统计的当期全球电子制造服务行业总收入的72.97%。其中,排名第一的鸿海精密在当期的营业收入规模约为1,344.63亿美元,占行业总收入的31.52%。
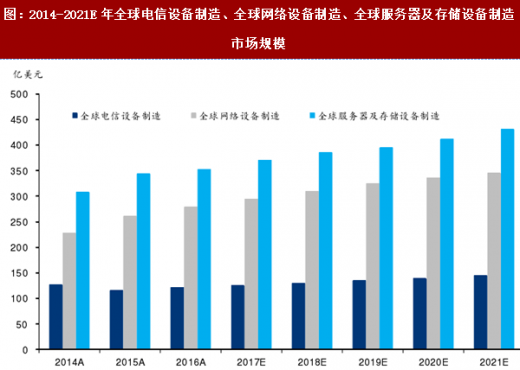
 全球电信设备、全球网络设备制造、全球服务器及存储设备制造未来将保持稳定增长。根据IDC数据库,2017-2021年,全球电信设备、全球网络设备制造、全球服务器及存储设备制造的市场规模预计年均复合增长速度分别为3.9%、4.0%、3.9%。此外,IDC的数据还显示,2014-2016年的三者的市场规模分别从127亿美元下滑至122亿美元、228亿美元上升至279亿美元、308亿美元上升至353亿美元,年均复合增速速度分别为-2.0%、10.4%、7.1%。
公司是当之无愧的电子制造业智能制造转型领军者。在电子设备智能制造领域中,根据IDC数据库统计,2016年全球服务器与存储设备制造市场产值约为353亿美元,公司营业额占全球总产值超过40%;全球网络设备制造市场产值约为279亿美元,公司营业额占全球总产值超过30%;全球电信设备制造市场产值约为122亿美元,公司营业额占全球总产值超过20%。公司在所处的业务领域中,市场占比居于领先地位。与此同时,在工业互联网领域,公司积极参与由工信部牵头成立的工业互联网联盟的各项活动,参与撰写《工业互联网平台白皮书》,与工信部共同推动工业互联网平台建设及标准制定,公司已积累了丰富的先进智能制造经验,更将积极推动工业互联网的建设以及中国智能制造产业的转型升级。
公司强大的软、硬实力构建其核心竞争力,行业竞争优势显著。丰富的客户资源、长期稳定的战略合作关系、深厚的技术储备与领先的研发实力、经验丰富的管理团队、领先的垂直整合商业模式和供应链管理能力等是公司的软实力;先进的自动化技术和智能化设备、海量的工业数据资源和完善的工业数据存储与分析体系、稳定的一体化生产作业体系等是公司硬实力的体现。公司综合以EMS、ODM等为主的电子工程背景模式和以模具、零组件为主的机械工程背景的两种模式的优势,建立了“电子化、零组件、模块机光电垂直整合服务商业模式”(简称eCMMs)。eCMMs是机光电垂直整合的软硬件整体解决方案,能够为客户提供机光电一次购足整体解决方案和全球组装交货,以及共同设计、共同开发、全球运筹及售后服务等。公司拥有优异的研发设计、精密模具、新产品开发、小量试产、大量量产、全球运筹及工程服务等能力,通过在此基础上强化全球布局,垂直整合设计制造与经营模式,公司形成了全球3C电子行业最短的供应链。
参考观研天下发布《2018-2023年中国电子设备产业市场现状规划调查与投资前景趋势研究报告》
图:电子智能制造服务行业上下游
亚洲主导全球电子通信产品行业,全球行业发展速度维持4%左右的稳定水平。根据IDC数据库统计,2015年和2016年全球电子设备智能制造行业收入分别约为4,129亿美元和4,266亿美元,预计到2021年可达到约5,260亿美元,2017-2021年年均复合增长率约为4.4%。其中,亚洲市场在2015年和2016年收入约为3,453亿美元和3,529亿美元,在全球电子设备智能制造行业总收入占比约为84%和83%。预计到2021年,亚洲市场收入将达到约4,299亿美元,2017-2021年年均复合增长率约为4.4%。
图:全球电子设备智能制造行业总收入
全球电子制造服务行业的竞争格局相对稳定,行业集中度高,公司母公司鸿海精密营收规模行业排名第一。根据IDC数据库统计,2015年度全球排名前十位的电子制造服务企业的营业收入规模达到约3,176.47亿美元,约占当期全球电子制造服务行业总收入的76.93%。其中,排名第一的鸿海精密在当期的营业收入规模约为1,363.23亿美元,占行业总收入的33.02%。根据各企业2016年年报和WIND数据库统计,2015年度全球排名前十位的电子制造服务行业公司其2016年度的营业收入规模合计约为3,113.21亿美元,约占按IDC数据库统计的当期全球电子制造服务行业总收入的72.97%。其中,排名第一的鸿海精密在当期的营业收入规模约为1,344.63亿美元,占行业总收入的31.52%。
图:2016年全球电子制造服务行业前五名收入
图:2014-2021E年全球电信设备制造、全球网络设备制造、全球服务器及存储设备制造市场规模
公司是当之无愧的电子制造业智能制造转型领军者。在电子设备智能制造领域中,根据IDC数据库统计,2016年全球服务器与存储设备制造市场产值约为353亿美元,公司营业额占全球总产值超过40%;全球网络设备制造市场产值约为279亿美元,公司营业额占全球总产值超过30%;全球电信设备制造市场产值约为122亿美元,公司营业额占全球总产值超过20%。公司在所处的业务领域中,市场占比居于领先地位。与此同时,在工业互联网领域,公司积极参与由工信部牵头成立的工业互联网联盟的各项活动,参与撰写《工业互联网平台白皮书》,与工信部共同推动工业互联网平台建设及标准制定,公司已积累了丰富的先进智能制造经验,更将积极推动工业互联网的建设以及中国智能制造产业的转型升级。
公司强大的软、硬实力构建其核心竞争力,行业竞争优势显著。丰富的客户资源、长期稳定的战略合作关系、深厚的技术储备与领先的研发实力、经验丰富的管理团队、领先的垂直整合商业模式和供应链管理能力等是公司的软实力;先进的自动化技术和智能化设备、海量的工业数据资源和完善的工业数据存储与分析体系、稳定的一体化生产作业体系等是公司硬实力的体现。公司综合以EMS、ODM等为主的电子工程背景模式和以模具、零组件为主的机械工程背景的两种模式的优势,建立了“电子化、零组件、模块机光电垂直整合服务商业模式”(简称eCMMs)。eCMMs是机光电垂直整合的软硬件整体解决方案,能够为客户提供机光电一次购足整体解决方案和全球组装交货,以及共同设计、共同开发、全球运筹及售后服务等。公司拥有优异的研发设计、精密模具、新产品开发、小量试产、大量量产、全球运筹及工程服务等能力,通过在此基础上强化全球布局,垂直整合设计制造与经营模式,公司形成了全球3C电子行业最短的供应链。
资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








