
1、行业整体发展现状
1)全球低压电器行业发展现状概况
在全球范围内,低压电器行业是一个充分国际竞争、市场化程度较高的行业,形成了跨国公司与各国国内本土优势企业共存的竞争格局。
目前全球低压电器领域的跨国企业有施耐德、ABB、西门子、ASCO 等。受益于发达国家智能电网投资、新兴市场大规模基础建设投资的带动,全球低压电器行业市场增长速度将保持在较高水平。根据咨询机构 Research & Market 发布的研究报告,全球低压开关电器市场规模在 2013 年至 2018 年间的年均复合增长率将达到 8.89%。
2)我国低压电器行业发展现状概况
国际低压电器行业领先企业垄断着我国低压电器行业的高端市场,代表性的跨国公司主要包括施耐德(以中压、低压元器件和成套设备为主)、ABB(高、中、低压元器件和成套设备、变压器等)等。行业的中高端市场则主要由国内优秀企业进行竞争,形成了以产品技术、服务能力、销售渠道为核心的竞争格局。行业的低端市场则由众多中小型企业围绕产品价格进行竞争,以销售同质化、技术含量低的低端低压电器产品为主,市场竞争激烈。
参考观研天下发布《2017-2022年中国低压电器行业市场发展现状及十三五运行态势预测报告》
2、市场规模
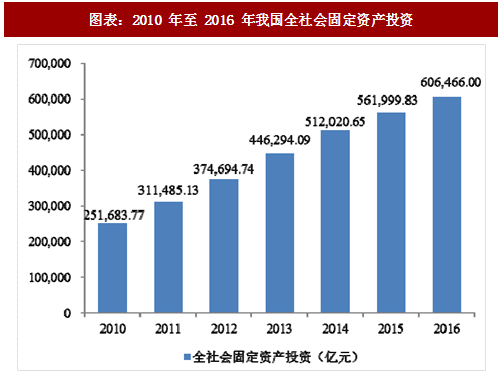
作为国民经济的基础配套产品,固定资产投资的速度在宏观层面上决定低压电器行业的增长速度。我国低压电器行业发展主要取决于全社会固定资产投资的整体带动,与工业、电力、建筑、能源等发电用电部门的投资额和投资增长速度紧密相关。根据国家统计局数据,2010 至 2016 年我国全社会固定资产投资增长迅速,年均复合增长率约为 15.79%,其中 2016 年全社会固定资产投资 606,466 亿元,较 2015 年增长 7.91%。
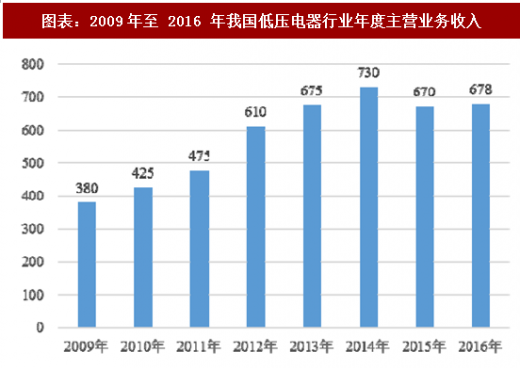
随着固定资产投资的持续增长,工业生产总值及电力消耗水平持续攀升。其中,城镇人口快速增长拉动发电量和用电量的增长,从而带动低压电器产业产值规模不断增长。根据中国电器工业协会通用低压电器分会统计,2009 至 2015 年中国低压电器行业主营业务收入年均复合增长率达 8.62%。
根据《国民经济和社会发展第十三个五年规划纲要》制定的目标,“十三五” 期间,我国经济将保持中高速增长,年均增长率保持在 6.5%以上。随着“十三五”期间“构筑现代基础设施网络”、“构筑现代基础设施网络”和“推进新型城镇化”等宏观经济规划目标的确定,预计“十三五”期间我国的固定资产投资同样需要保持较高的增长速度。作为与固定资产投资额及其增长速度相关度极高的行业,低压电器行业总体需求水平也将持续提高。
1)全球低压电器行业发展现状概况
在全球范围内,低压电器行业是一个充分国际竞争、市场化程度较高的行业,形成了跨国公司与各国国内本土优势企业共存的竞争格局。
目前全球低压电器领域的跨国企业有施耐德、ABB、西门子、ASCO 等。受益于发达国家智能电网投资、新兴市场大规模基础建设投资的带动,全球低压电器行业市场增长速度将保持在较高水平。根据咨询机构 Research & Market 发布的研究报告,全球低压开关电器市场规模在 2013 年至 2018 年间的年均复合增长率将达到 8.89%。
2)我国低压电器行业发展现状概况
国际低压电器行业领先企业垄断着我国低压电器行业的高端市场,代表性的跨国公司主要包括施耐德(以中压、低压元器件和成套设备为主)、ABB(高、中、低压元器件和成套设备、变压器等)等。行业的中高端市场则主要由国内优秀企业进行竞争,形成了以产品技术、服务能力、销售渠道为核心的竞争格局。行业的低端市场则由众多中小型企业围绕产品价格进行竞争,以销售同质化、技术含量低的低端低压电器产品为主,市场竞争激烈。
参考观研天下发布《2017-2022年中国低压电器行业市场发展现状及十三五运行态势预测报告》
2、市场规模
作为国民经济的基础配套产品,固定资产投资的速度在宏观层面上决定低压电器行业的增长速度。我国低压电器行业发展主要取决于全社会固定资产投资的整体带动,与工业、电力、建筑、能源等发电用电部门的投资额和投资增长速度紧密相关。根据国家统计局数据,2010 至 2016 年我国全社会固定资产投资增长迅速,年均复合增长率约为 15.79%,其中 2016 年全社会固定资产投资 606,466 亿元,较 2015 年增长 7.91%。
图表:2010 年至 2016 年我国全社会固定资产投资
随着固定资产投资的持续增长,工业生产总值及电力消耗水平持续攀升。其中,城镇人口快速增长拉动发电量和用电量的增长,从而带动低压电器产业产值规模不断增长。根据中国电器工业协会通用低压电器分会统计,2009 至 2015 年中国低压电器行业主营业务收入年均复合增长率达 8.62%。
图表:2009年至 2016 年我国低压电器行业年度主营业务收入
根据《国民经济和社会发展第十三个五年规划纲要》制定的目标,“十三五” 期间,我国经济将保持中高速增长,年均增长率保持在 6.5%以上。随着“十三五”期间“构筑现代基础设施网络”、“构筑现代基础设施网络”和“推进新型城镇化”等宏观经济规划目标的确定,预计“十三五”期间我国的固定资产投资同样需要保持较高的增长速度。作为与固定资产投资额及其增长速度相关度极高的行业,低压电器行业总体需求水平也将持续提高。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





