
1、低压电器的定义
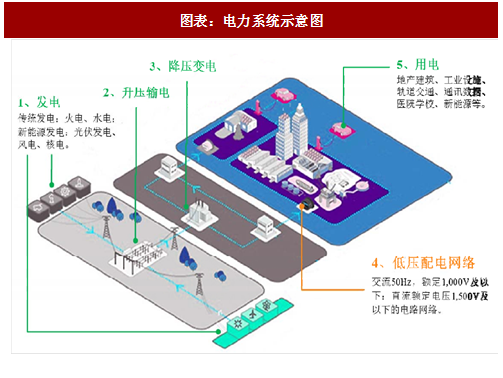
低压电器,亦称低压开关设备和控制设备,是指用于交流 50Hz,交流额定电压 1,000V 及以下和直流额定电压 1,500V 及以下的电路中起通断、保护、控制或调节作用的电器元件或组件。
2、低压电器的作用
低压电器是低压配电系统和低压配电网的结构基石,工业、农业、交通、国防和一般的居民用电领域大多采取低压供电。电力通过高压电路传输后,必须经过各级变电所逐级降压,再通过各级配电系统分配, 终进入终端用户。由于低压电器广泛应用于低压配电系统之中并起电路通断、保护和控制的作用,其性能和质量直接影响电力终端用户的用电安全。
电力系统中的电能主要通过低压配电网络传输到终端用户,其完整性和可靠性直接影响终端用户的用电可靠性和用电质量,直接关系电路中重要设备的可靠运行和人身的安全保障。因此,低压电器需要严格按照国家相关标准进行设计、研发、生产和使用,确保供电系统能够经济、可靠、合理的供电,对制造厂商的产品设计和质量把控能力提出了较高的要求。
参考观研天下发布《2017-2022年中国低压电器行业市场发展现状及十三五运行态势预测报告》
3、低压电器分类及其应用范围
(1)低压电器分类低压电器产品种类繁多,是低压成套设备的基本组成元件,具体分类情况如下:
①低压电器元器件
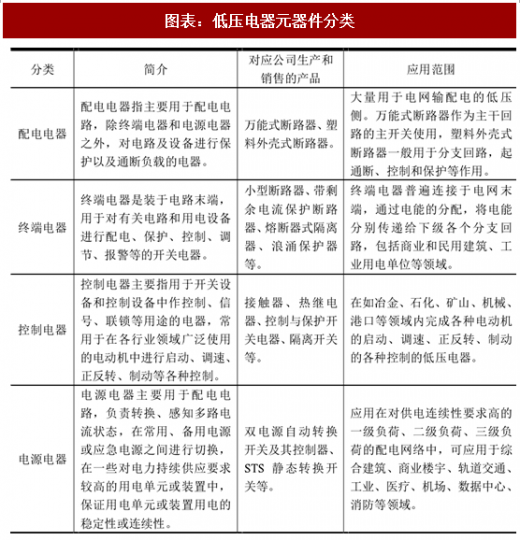
按照在电气线路中所处的应用范围和发挥的具体作用分类,低压电器元器件可分为配电电器、控制电器、终端电器、电源电器四大类,
②成套设备
成套设备是一种根据用户用电与电能管理的需求,集成相应电器元器件的电器设备。成套设备将各式配电电器、电源电器及控制电器等元器件进行组装,以柜体形式直接应用于电力系统的配电环节,从而实现电路通断控制、故障保护、电能分配、用电计量及实时监控等功能的集成。
(2)低压电器的应用范围及领域
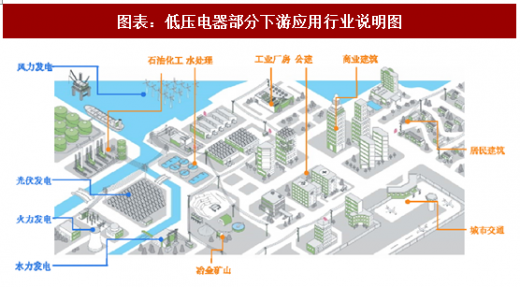
作为输配电系统的 终环节,低压配电系统广泛存在于民用住宅、商业建筑、综合楼宇、工业设施、轨道交通、通讯数据等领域。因此,低压电器的下游终端客户遍布国民经济的各个领域。
低压电器,亦称低压开关设备和控制设备,是指用于交流 50Hz,交流额定电压 1,000V 及以下和直流额定电压 1,500V 及以下的电路中起通断、保护、控制或调节作用的电器元件或组件。
2、低压电器的作用
低压电器是低压配电系统和低压配电网的结构基石,工业、农业、交通、国防和一般的居民用电领域大多采取低压供电。电力通过高压电路传输后,必须经过各级变电所逐级降压,再通过各级配电系统分配, 终进入终端用户。由于低压电器广泛应用于低压配电系统之中并起电路通断、保护和控制的作用,其性能和质量直接影响电力终端用户的用电安全。
电力系统中的电能主要通过低压配电网络传输到终端用户,其完整性和可靠性直接影响终端用户的用电可靠性和用电质量,直接关系电路中重要设备的可靠运行和人身的安全保障。因此,低压电器需要严格按照国家相关标准进行设计、研发、生产和使用,确保供电系统能够经济、可靠、合理的供电,对制造厂商的产品设计和质量把控能力提出了较高的要求。
图表:电力系统示意图
参考观研天下发布《2017-2022年中国低压电器行业市场发展现状及十三五运行态势预测报告》
3、低压电器分类及其应用范围
(1)低压电器分类低压电器产品种类繁多,是低压成套设备的基本组成元件,具体分类情况如下:
①低压电器元器件
按照在电气线路中所处的应用范围和发挥的具体作用分类,低压电器元器件可分为配电电器、控制电器、终端电器、电源电器四大类,
图表:低压电器元器件分类
②成套设备
成套设备是一种根据用户用电与电能管理的需求,集成相应电器元器件的电器设备。成套设备将各式配电电器、电源电器及控制电器等元器件进行组装,以柜体形式直接应用于电力系统的配电环节,从而实现电路通断控制、故障保护、电能分配、用电计量及实时监控等功能的集成。
(2)低压电器的应用范围及领域
作为输配电系统的 终环节,低压配电系统广泛存在于民用住宅、商业建筑、综合楼宇、工业设施、轨道交通、通讯数据等领域。因此,低压电器的下游终端客户遍布国民经济的各个领域。
图表:低压电器部分下游应用行业说明图
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





