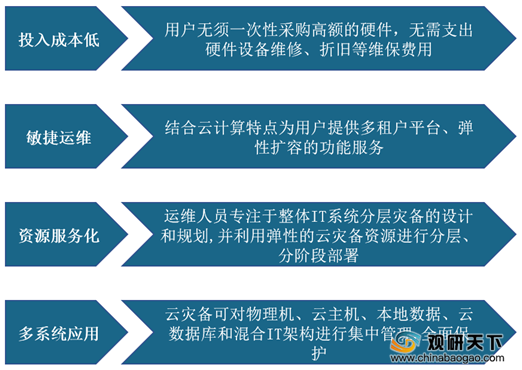
云灾备是一种采用安全、可靠的数据备份和数据复制技术,建设可管理、可运营的云端灾备服务。与传统灾备服务相比,云灾备具有投入成本低、敏捷运维、资源服务化、多系统应用等优势。
一、供应商的议价能力
供应方主要是通过提高投入要素价格与降低单位价值质量的能力,来影响行业中现有企业的赢利能力与产品竞争力。目前,我国云灾备行业的供应商主要为软件开发与维护商,上游生产企业数量较多,但由于云灾备建立复杂,对技术要求较高,因此供应商议价能力相对较强。
二、购买者的议价能力
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。目前,云灾备行业客户主要为金融、医疗、教育、政府机构等应用领域。在服务产品方面,云灾备厂商为不同行业用户提供专业灾备咨询、建议、规划方案等一体化的云灾备解决方案服务,如华为针对金融企业用户推出金融混合云灾备解决方案,助力金融企业用户实现"多云备份,云上容灾"多重基础保障,有效提高金融业务的连续性。因此,我国云灾备行业服务较为完善且生产企业数量较少,购买者议价能力较弱。
三、新进入者的威胁
潜在进入者会给该行业带来新的生产能力、新资源,同时也在现有的企业市场份额中瓜分一席之地,这就会激化市场竞争,从而导致行业盈利水平降低,甚至严重的话还有可能危及到现有企业的生存。我国云灾备行业由于准入壁垒相对较高,尤其是技术壁垒,因此潜在进入者威胁较小。
四、替代品的威胁
两个处于同行业或不同行业中的企业,可能会由于所生产的产品是互为替代品,从而在它们之间产生互相竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。目前国内尚未出现更具竞争力的云灾备替代品,而且随着企业及政府对信息安全控制的加强,越来越多的消费者倾向消费意愿提高。因此,云灾备替代品威胁较小。
五、同业竞争者的竞争程度
目前,我国云灾备行业核心参与者可分为两种:一是以英方软件、数腾软件、鼎甲软件为典型代表的传统灾备厂商,二是以阿里云、腾讯云、京东云为代表的云服务企业。其中,传统灾备商在市场服务能力、资源厚度方面具有绝对竞争优势。
此外,京东云是京东集团旗下的全平台云计算综合服务提供商。京东云依托京东集团在云计算、大数据、物联网和移动互联网应用等多方面的长期业务实践和技术积淀,形成从基础平台搭建、业务咨询规划,到业务平台建设及运营等全产业链的云生态格局,为用户提供一站式全方位的云计算解决方案。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国云灾备市场调研报告-市场深度分析与投资前景研究》
《2020年中国灾备市场调研报告-市场竞争现状与未来规划分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
云灾备的特征
数据来源:公开资料整理
一、供应商的议价能力
供应方主要是通过提高投入要素价格与降低单位价值质量的能力,来影响行业中现有企业的赢利能力与产品竞争力。目前,我国云灾备行业的供应商主要为软件开发与维护商,上游生产企业数量较多,但由于云灾备建立复杂,对技术要求较高,因此供应商议价能力相对较强。
二、购买者的议价能力
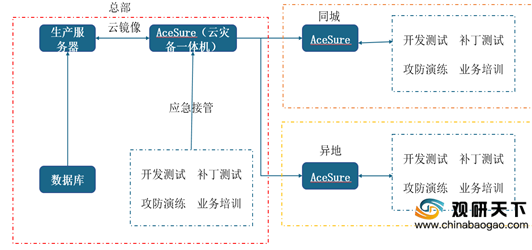
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。目前,云灾备行业客户主要为金融、医疗、教育、政府机构等应用领域。在服务产品方面,云灾备厂商为不同行业用户提供专业灾备咨询、建议、规划方案等一体化的云灾备解决方案服务,如华为针对金融企业用户推出金融混合云灾备解决方案,助力金融企业用户实现"多云备份,云上容灾"多重基础保障,有效提高金融业务的连续性。因此,我国云灾备行业服务较为完善且生产企业数量较少,购买者议价能力较弱。
金融混合云灾备解决方案
数据来源:公开资料整理
三、新进入者的威胁
潜在进入者会给该行业带来新的生产能力、新资源,同时也在现有的企业市场份额中瓜分一席之地,这就会激化市场竞争,从而导致行业盈利水平降低,甚至严重的话还有可能危及到现有企业的生存。我国云灾备行业由于准入壁垒相对较高,尤其是技术壁垒,因此潜在进入者威胁较小。
四、替代品的威胁
两个处于同行业或不同行业中的企业,可能会由于所生产的产品是互为替代品,从而在它们之间产生互相竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。目前国内尚未出现更具竞争力的云灾备替代品,而且随着企业及政府对信息安全控制的加强,越来越多的消费者倾向消费意愿提高。因此,云灾备替代品威胁较小。
五、同业竞争者的竞争程度
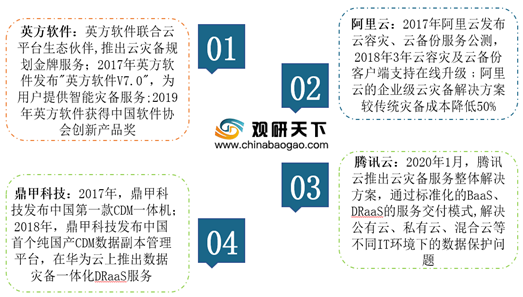
目前,我国云灾备行业核心参与者可分为两种:一是以英方软件、数腾软件、鼎甲软件为典型代表的传统灾备厂商,二是以阿里云、腾讯云、京东云为代表的云服务企业。其中,传统灾备商在市场服务能力、资源厚度方面具有绝对竞争优势。
我国云灾备行业参与者概况
| 参与者类型 |
概况 |
| 传统灾备厂商 |
凭借自身技术及资源等优势,布局中国云灾备行业;传统灾备厂商对云灾备的业务理解较深,可快速根据市场用户需求,推出创新性云灾备产品 |
| 云服务企业 |
通过垂直化产品进入市场,云计算技术研发实力较强。但在灾备业务行业经验匮乏,业务理解能力亟待提升 |
数据来源:公开资料整理
我国云灾备行业领导者典型企业分析
数据来源:公开资料整理
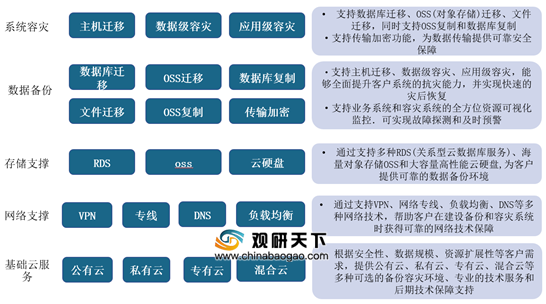
此外,京东云是京东集团旗下的全平台云计算综合服务提供商。京东云依托京东集团在云计算、大数据、物联网和移动互联网应用等多方面的长期业务实践和技术积淀,形成从基础平台搭建、业务咨询规划,到业务平台建设及运营等全产业链的云生态格局,为用户提供一站式全方位的云计算解决方案。
京东云D Cloud Mesh数据备份和系统容灾工具
数据来源:公开资料整理(WYD)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国云灾备市场调研报告-市场深度分析与投资前景研究》
《2020年中国灾备市场调研报告-市场竞争现状与未来规划分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。