

上游市场:医用敷料行业上游的棉纱、无纺布及其他化纤类原料的产量在一定程度上会影响到原材料的价格,2015-2019年我国化学纤维产量有所波动,2019年产量升至最高,为5953万吨,同比上涨18.8%。2020年1-8月我国化学纤维产量为3827万吨,同比下滑2.4%。

现阶段,我国医用敷料行业上游相关企业主要有佛山市南海必得福无纺布有限公司、江苏恒力化纤有限公司、河南新野纺织股份有限公司等。
企业名称 |
主营业务 |
企业优势 |
佛山市南海必得福无纺布有限公 司 |
无纺布、车缝制品等 |
产能优势:纺熔无纺布年产能达十万多吨。 |
产品应用领域优势:产品广泛应用于卫生材料、医疗耗材、工业三大领域。 |
||
企业规模优势:拥有30000平米的洁净车间,2000多位技术工人。 |
||
产品优势:专业生产医用手术衣,手术洞巾,灭菌包布,防护服,口罩等医用耗材以及国际上最高品质的购物袋和礼品袋。 |
||
江苏恒力化纤有限公司 |
业务主要涉及化纤制造和研发 |
产品优势:主导产品包含细旦超细旦半消光、超亮光涤纶长丝以及各类功能性差别化纤维。 |
产能优势:年产能达160万吨。 |
||
人才资源优势:员工总数超6000人。 |
||
质量管理优势:先后实施并通过了ISO9001质量管理体系、ISO14001环境管理体系、ISO10012测量管理体系、Oeko-Tex Standard 100国际生态纺织品认证以及国家标准化良好行为确认。 |
||
企业荣誉优势:先后获得“江苏省质量管理先进单位”、“江苏省民营企业就业先进单位”、“南京关区诚信管理企业”等称号。 |
||
河南新野纺织股份有限公司 |
中高档棉纺织品的加工与销售 |
产品优势:主要产品包括纱线系列产品,坯布面料系列产品和色织面料系列产品等。 |
企业规模优势:是世界纺织品服装生产和贸易大国,在全球纺织产业布局中占据重要地位,形成的规模和配套优势难以取代。 |
||
产业链及成本优势:拥有棉花收购加工、纺纱、织布的完善产业链,并因此拥有高档纺织品生产各环节的成本优势。 |
||
生产基地:已在河南新野、新疆等地建设高档纺织品生产基地,在全国各纺织品集散地设立了市场服务机构。 |
||
研发创新优势:依托国家级企业技术中心、河南省工程技术研究中心等技术平台,加强与科研院所、高校、战略客户和重要供应商的技术合作,长期致力于纺织前沿技术研究。 |
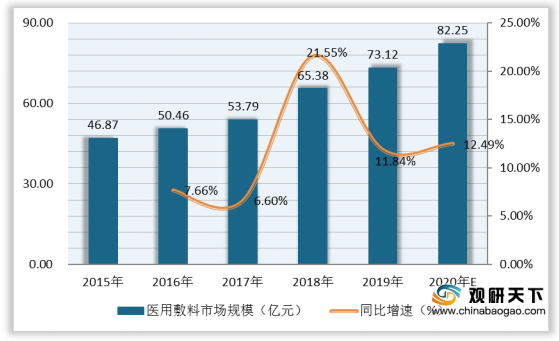
中游市场:近些年,随着我国居民健康意识和消费水平提高,加上医疗条件改善,医用辅料需求逐渐增多,带动行业市场规模逐年增长,从2015年的46.87亿元增至2019年的73.12亿元,复合增长率为11.76%;2019年同比增长11.84%。预计到2020年我国医用敷料行业市场规模将突破80亿元,同比增长12.49%。
现阶段,我国医用敷料行业相关企业主要有振德医疗用品股份有限公司、稳健医疗用品股份有限公司、奥美医疗用品股份有限公司、江苏省健尔康医用敷料有限公司等。
企业名称 |
主营业务 |
企业优势 |
振德医疗用品股份有限公司 |
医用敷料的生产、研发与销售 |
产品优势:主要产品线涵盖现代伤口敷料、手术感控产品、传统伤口护理产品及压力治疗与固定产品。 |
客户资源优势:在国际市场,与包括Lohmann&Rauscher、CardinalHealth、Medline、Hartmann、Mckesson、Onemed在内的国外知名医疗器械品牌商建立了良好的长期合作关系,产品覆盖欧洲、北美、南美、亚洲、非洲、大洋洲等各大洲;在国内市场,销售业务己覆盖全国大部分省市,产品销往国内众多医疗机构和药店。 |
||
规模与成本优势:生产规模处于行业领先水平,出口额多年稳居国内同行业前三名,领先的生产规模给公司带来了显著的成本优势:在采购环节,大规模的棉花、棉纱及医用坯布采购有助于公司降低采购成本,减小原材料价格没动对业绩的影响;在生产环节,公司对设备的改造,以及部分自动化生产设备的使用,提高了生产效率。 |
||
稳健医疗用品股份有限公司 |
棉类制品的研发、生产、销售,覆盖医疗卫生、个人护理、家庭护理、母婴护理、家纺服饰等 |
研发创新优势:先后与香港理工大学、香港纺织及成衣研发中心、武汉纺织大学合作;与中国科学院深圳先进技术研究院建立了“创面敷料创新技术研究联合实验室”。 |
品牌优势:―winner稳健医疗品牌及―Purcotton全棉时代品牌均获得了市场的广泛认可. |
||
销售渠道优势:在销售渠道方面具备突出优势,已经构筑了线上和线下结合的全方位、立体化的营销渠道布局,能够实现对各类消费群体的深度覆盖。 |
||
产能优势:实现年产硅胶类敷料1000万片、高吸液类敷料2000万片、负压引流类敷料10万片及抗菌类敷料500万片的生产能力。 |
||
奥美医疗用品股份有限公司 |
医用敷料等一次性医用耗材的研发、生产和销售 |
产品优势:产品分为伤口与包扎护理类、手术/外科类、感染防护类、组合包类四大系列。 |
客户资源优势:在全球范围内覆盖的客户主要包括Medline、Dukal、Hartmann、Lohmann&Rauscher、Medicom、Johnson&Johnson等国际知名企业。 |
||
完整产业链优势:形成了从纺纱、织布、脱漂、深加工、包装、灭菌、检测等贯穿所有生产环节的完整产业链。 |
||
企业规模优势:是我国医用敷料行业领先的生产商和出口商,拥有10个生产基地,拥有4000多名员工,配备先进的生产设备,规模化生产程度较高。 |
||
江苏省健尔康医用敷料有限公司 |
从事医疗器械、医用敷料生产和销售 |
研发创新优势:与中国医科大学、南京航天航空大学、南京理工大学共同研发成功聚维酮碘、酒精棉棒及其配套的润滑剂,得到了美国药检部门的认证。 |
客户资源优势:产品远销美国、英国等国际市场,占到全国同类产品出口北美、欧洲、非洲、中东及南亚地区销售总量的五分之一。 |
||
企业荣誉优势:成为“中国医药保健品进出口商会副理事长单位”、“医用敷料出口五强企业”。 |
||
品牌优势:申报的“JIANERKANG”及图形商标获得省著名商标公示。 |
下游市场:我国医用敷料行业下游销售渠道主要是医疗机构、药店等,其需求主要受人口基数、医疗保障、医疗机构数量等因素影响。数量显示,2015-2019年我国医院数量逐年增加,从27587家增至34354家,复合增长率为5.64%;2019年同比增长4.07%。

现阶段,我国医用敷料行业下游相关企业主要有LOHMANN & RAUSCHER、绍兴托美医疗用品有限公司等。
企业名称 |
主营业务 |
企业优势 |
LOHMANN & RAUSCHER |
从事医疗器械、护理及卫生的开发、生产、销售 |
企业规模优势:是德国一家医疗器械和卫生用品开发商,生产商和销售商;在27个国家拥有49家子公司和股东。 |
人才资源优势:在全球拥有5000多名员工。 |
||
客户资源优势:有130多家合作伙伴公司;除医院,医生,护士和药房外,其客户覆盖医疗用品零售商,批发商和工业,以及消费品零售业务。 |
||
产品优势:产品系列包含15000多种来自医药。 |
||
绍兴托美医疗用品有限公司 |
从事伤口护理等业务 |
生产产品优势:主要生产纱布类、弹性绷带类、一次性手术包、无纺布类及特殊敷料等5类系列产品,3000多种规格。 |
经销产品优势:经销德国LR公司的高分子弹力绷带、舒康博湿性敷料、膨胀海绵、吸液棒、眼罩等高技术产品。 |
本文根据互联网公开资料整理而成。我们保持中立立场,与文中提及的公司之间不存在业务往来,不涉及利益。文章仅作参考,不构成任何投资及应用建议。
相关行业分析报告参考《2020年中国医用敷料市场调研报告-产业竞争现状与发展战略规划》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








