
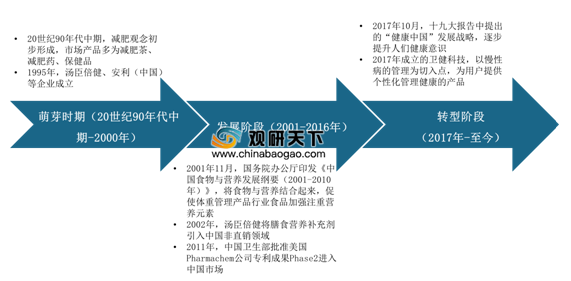
体重管理产品是用于调控用户身体能量及物质代谢平衡,使用户体重保持在健康范围内的产品。其发展历程可分为萌芽(20世纪90年代中期-2000年)、发展(2001-2016年)、转型(2017年-至今)三个阶段
从产业链来看,体重管理产品行业上游为原材料供应商,主要包含制药厂商、植物提取生产厂商、农产品生产及加工厂商以及其他原材料供应商;下游为销售渠道及终端消费者。

消费群体方面,在体重管理产品市场中,女性占比远高于男性,达八成;且女性偏瘦群体通常有增重需求,肥胖群体减脂需求较为强烈。而男性不管是偏瘦还是肥胖群体均有增肌需求。
近些年,随着我国居民消费水平提高、肥胖人群增多,减脂、增重、增肌等需求上升,带动体重管理产品行业销售额不断上涨,从2015年的110亿元涨至2019年的172.1亿元,复合增长率为11.84%;2019年同比上涨11.54%。预计2020年我国体重管理产品行业销售额将达186.8亿元,同比上涨8.54%。

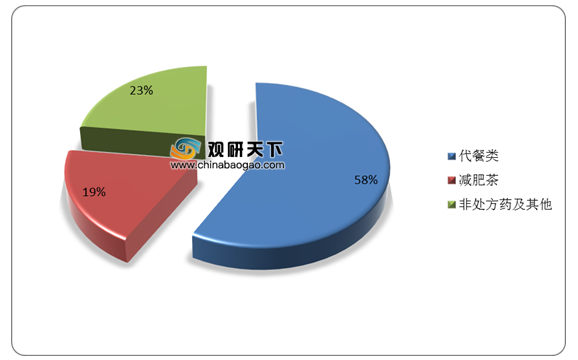
从2019年我国体重管理产品细分类别占比来看,代餐类体重管理产品占比最多,为58%;其次是非处方药及其他体重管理产品,占比为23%。
目前,我国体重管理产品行业下游销售渠道主要由线上、线下两部分组成,其中线上渠道占比略高于线下,为55%;线上渠道参与主体为电商平台、企业官网、微商等;线下渠道参与主体为屈臣氏、连锁药店、品牌专卖店等。
相关行业分析报告参考《2020年中国体重管理产品市场分析报告-市场运营态势与发展前景研究》
体重管理产品行业发展历程
数据来源:公开资料整理
从产业链来看,体重管理产品行业上游为原材料供应商,主要包含制药厂商、植物提取生产厂商、农产品生产及加工厂商以及其他原材料供应商;下游为销售渠道及终端消费者。
体重管理产品行业产业链
数据来源:公开资料整理
消费群体方面,在体重管理产品市场中,女性占比远高于男性,达八成;且女性偏瘦群体通常有增重需求,肥胖群体减脂需求较为强烈。而男性不管是偏瘦还是肥胖群体均有增肌需求。
体重管理产品行业不同性别消费群体及需求
| 性别 |
市场占比 |
偏瘦群体 |
肥胖群体 |
| 女性 |
80% |
增重需求 |
减脂需求较为强烈 |
| 男性 |
20% |
增肌需求 |
减脂、增肌双重需求 |
数据来源:公开资料整理
近些年,随着我国居民消费水平提高、肥胖人群增多,减脂、增重、增肌等需求上升,带动体重管理产品行业销售额不断上涨,从2015年的110亿元涨至2019年的172.1亿元,复合增长率为11.84%;2019年同比上涨11.54%。预计2020年我国体重管理产品行业销售额将达186.8亿元,同比上涨8.54%。
2015-2020年我国体重管理产品行业销售额及增速
数据来源:公开资料整理
从2019年我国体重管理产品细分类别占比来看,代餐类体重管理产品占比最多,为58%;其次是非处方药及其他体重管理产品,占比为23%。
2019年体重管理产品细分类别占比(单位:%)
数据来源:公开资料整理
目前,我国体重管理产品行业下游销售渠道主要由线上、线下两部分组成,其中线上渠道占比略高于线下,为55%;线上渠道参与主体为电商平台、企业官网、微商等;线下渠道参与主体为屈臣氏、连锁药店、品牌专卖店等。
我国体重管理产品行业下游参与主体
| 销售渠道 |
市场占比 |
参与主体 |
服务内容 |
| 线上渠道 |
55% |
电商平台 |
企业在京东、天猫、考拉等电商平台开设旗舰店,借用其庞大用户流量,提高产品的用户触达率 |
| 企业官网 |
多数企业以官网为介绍产品的渠道,仅少数企业选择在官网销售产品,如康宝莱 |
||
| 微商 |
微商具有受众面广、用户忠诚度高的优势,是体重管理产品销售的重要渠道之一,部分产品仅开通微商渠道,例如蒙牛乳业的“慢燃纤维奶昔牛奶”产品 |
||
| 线下渠道 |
45% |
屈臣氏 |
减肥茶、代餐产品多在屈臣氏门店陈列 |
| 连锁药店 |
保健品、药品类的体重管理产品多在连锁药店成列,品牌方需投入陈列所需费用,产品售价由品牌方确定 |
||
| 品牌专卖店 |
仅少数企业开设了品牌专卖店,多位于一二线城市,如康宝莱专卖店、碧生源专卖店、唐小腰人工智能体重管理中心 |
数据来源:公开资料整理(CMY)
相关行业分析报告参考《2020年中国体重管理产品市场分析报告-市场运营态势与发展前景研究》
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







