
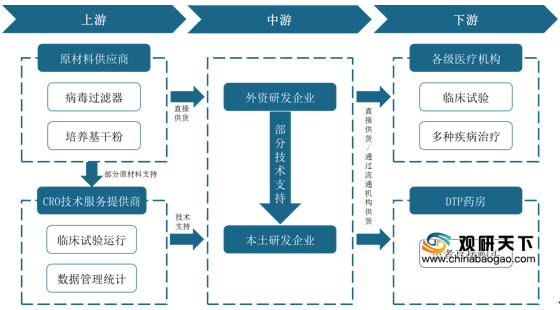
免疫检查点抑制剂通过抑制免疫检查点活性,释放肿瘤微环境中的免疫刹车,重新激活T细胞对肿瘤的免疫应答效应,从而达到抗肿瘤的效果。从产业链来看,上游主要包含原材料供应商和CRO技术服务提供商,中游为外资研发企业和本土研发企业;下游主要包含各级医疗机构和DTP药房。
由于患者的需求较大,加上纳入医保目录免疫检查点抑制剂增多、疾病领域治疗获批以及双抗类药物的推动,我国免疫检查点抑制剂行业销售额不断上涨,2015-2019年复合增长率为30.83%。2019年我国免疫检查点抑制剂行业销售额为249亿元,同比上涨30.85%;预计2020年免疫检查点抑制剂销售额将突破360亿元。
从我国已上市免疫检查点抑制剂适应症市场占比来看,胃癌占比最多,达三成以上;其次是非小细胞肺癌,占比近三成;尿路上皮癌、黑色素瘤、霍奇金淋巴瘤占比均较少,不足一成。
目前,已获FDA/NMPA批准上市的免疫检查点抑制剂药品共有九个,其中PD-1抑制剂是获批上市种类最多的药物,有5个;其次是DP-L1抑制剂,有三个;CTLA-4抑制剂获批上市种类最少,仅有1个。
相关行业分析报告参考《2020年中国免疫检查点抑制剂产业分析报告-行业供需现状与发展商机研究》
免疫检查点抑制剂行业产业链
数据来源:公开资料整理
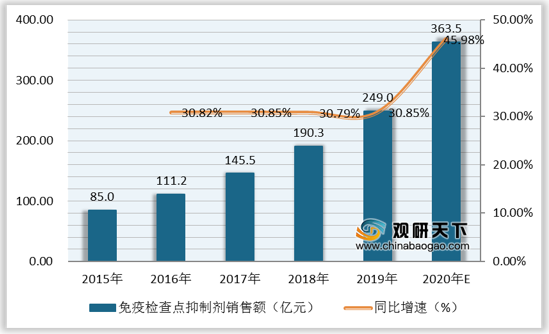
由于患者的需求较大,加上纳入医保目录免疫检查点抑制剂增多、疾病领域治疗获批以及双抗类药物的推动,我国免疫检查点抑制剂行业销售额不断上涨,2015-2019年复合增长率为30.83%。2019年我国免疫检查点抑制剂行业销售额为249亿元,同比上涨30.85%;预计2020年免疫检查点抑制剂销售额将突破360亿元。
2015-2020年我国免疫检查点抑制剂行业销售额及增速
数据来源:公开资料整理
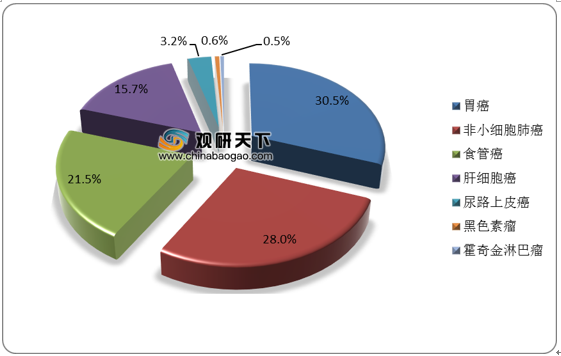
从我国已上市免疫检查点抑制剂适应症市场占比来看,胃癌占比最多,达三成以上;其次是非小细胞肺癌,占比近三成;尿路上皮癌、黑色素瘤、霍奇金淋巴瘤占比均较少,不足一成。
我国已上市免疫检查点抑制剂适应症市场占比(单位:%)
数据来源:公开资料整理
目前,已获FDA/NMPA批准上市的免疫检查点抑制剂药品共有九个,其中PD-1抑制剂是获批上市种类最多的药物,有5个;其次是DP-L1抑制剂,有三个;CTLA-4抑制剂获批上市种类最少,仅有1个。
已获FDA/NMPA批准上市免疫检查点抑制剂汇总
| 分类 |
药品名称 |
商品名 |
获批时间 |
生产企业 |
适应症 |
| PD-1抑制剂 |
Pembrolizumab |
Keytuda |
2014年FDA/2018年NMPA |
默沙东 |
肺癌、脑癌、胃癌、肝癌、肠癌 |
| Nivolumab |
Opdvio |
2014年FDA/2018年NMPA |
百时美施贵宝 |
黑色素瘤、非小细胞肺癌、肾细胞瘤、 |
|
| Cemiplimab-rwlc |
Libtayo |
2018年FDA |
赛诺菲 |
晚期皮肤鳞状细胞癌 |
|
| Toripalimab |
拓益 |
2018年NMPA |
君实生物 |
转移性黑色素瘤 |
|
| Sintilimab |
达伯舒 |
2018年NMPA |
信达生物 |
典型霍奇金淋巴瘤 |
|
| DP-L1抑制剂 |
Atezolizumab |
Tecentrio |
2016年FDA |
罗氏、基因泰克 |
非小细胞肺癌、膀胱尿路上皮癌 |
| Durvalumab |
Imfinzi |
2017年FDA |
阿斯利康 |
膀胱尿路上皮癌 |
|
| Avelumab |
Bavencio |
2017年FDA |
默克、辉瑞 |
Merkel细胞癌、膀胱尿路上皮癌 |
|
| CTLA-4抑制剂 |
Lpilimumab |
Yervoy |
2011年FDA |
百时美施贵宝 |
黑色素瘤 |
数据来源:公开资料整理(CMY)
相关行业分析报告参考《2020年中国免疫检查点抑制剂产业分析报告-行业供需现状与发展商机研究》
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







