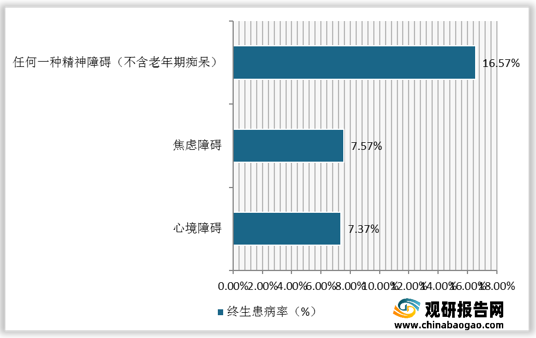
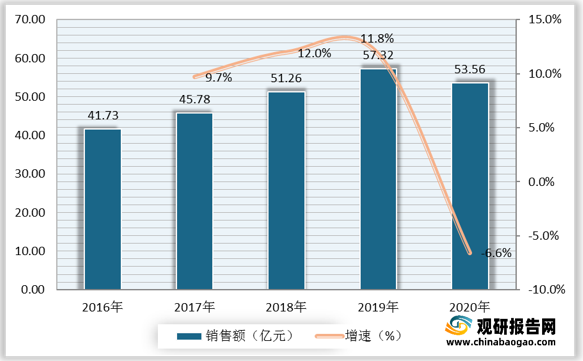
国内精神障碍患病率提高背景下,精神障碍用药需求增多。数据显示,2019年,我国精神障碍用药样本医院销售额达57.32亿元,较上年同比增长11.8%。2020年我国精神障碍用药样本医院销售额为53.56亿元。
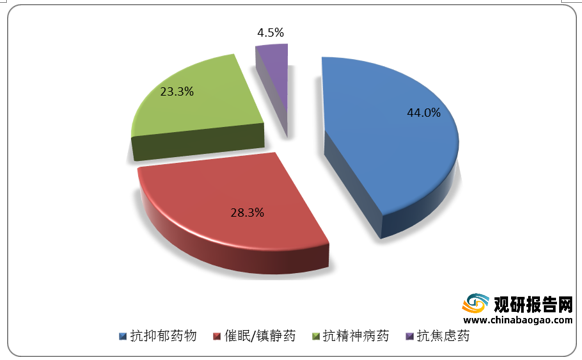
从领域来看,2020年,精神障碍用药中抗抑郁药物占比最高,为44%。其次是催眠/镇静药、抗精神病药,占比分别为28.3%、23.3%。此外,抗焦虑药占比为4.5%。
从产品来看,2019年精神障碍用药中右美托咪定注射剂、奥氮平口服剂、艾司西酞普兰口服剂、舍曲林口服剂销售额位列前四,分别为1,018,617,987元、651,098,119元、433,231,983元、357,209,236元,总占比达42.92%,由此可见我国精神障碍用药产品集中度极高。
2019年我国不同类别精神障碍用药样本医院销售额情况
| 序号 |
药品通用名 |
销售金额(元) |
给药途径 |
治疗小类 |
药品类型 |
销售金额占比(%) |
| 1 |
右美托咪定 |
1,018,617,987 |
注射 |
催眠/镇静药 |
化药 |
17.77 |
| 2 |
奥氮平 |
651,098,119 |
口服 |
抗精神病药 |
化药 |
11.36 |
| 3 |
艾司西酞普兰 |
433,231,983 |
口服 |
抗抑郁药物 |
化药 |
7.56 |
| 4 |
舍曲林 |
357,209,236 |
口服 |
抗抑郁药物 |
化药 |
6.23 |
| 5 |
度洛西汀 |
307,653,872 |
口服 |
抗抑郁药物 |
化药 |
5.37 |
| 6 |
文拉法辛 |
295,191,242 |
口服 |
抗抑郁药物 |
化药 |
5.15 |
| 7 |
喹硫平 |
253,244,980 |
口服 |
抗精神病药 |
化药 |
4.42 |
| 8 |
氟哌噻吨+美利曲辛,复方 |
192,651,052 |
口服 |
抗抑郁药物 |
化药 |
3.36 |
| 9 |
帕罗西汀 |
192,577,271 |
口服 |
抗抑郁药物 |
化药 |
3.36 |
| 10 |
咪达唑仑 |
182,972,073 |
注射 |
催眠/镇静药 |
化药 |
3.19 |
| 11 |
阿立哌唑 |
173,742,336 |
口服 |
抗精神病药 |
化药 |
3.03 |
| 12 |
氨磺必利 |
126,094,823 |
口服 |
抗精神病药 |
化药 |
2.2 |
| 13 |
利培酮 |
124,417,276 |
口服 |
抗精神病药 |
化药 |
2.17 |
| 14 |
米氮平 |
123,676,714 |
口服 |
抗精神病药 |
化药 |
2.16 |
| 15 |
氟西汀 |
102,953,785 |
口服 |
抗抑郁药物 |
化药 |
1.8 |
| 16 |
阿戈美拉汀 |
95,313,868 |
口服 |
抗抑郁药物 |
化药 |
1.66 |
| 17 |
唑吡坦 |
94,571,529 |
口服 |
催眠/镇静药 |
化药 |
1.65 |
| 18 |
坦度螺酮 |
88,893,009 |
口服 |
抗焦虑药 |
化药 |
1.55 |
| 19 |
右佐匹克隆 |
83,018,324 |
口服 |
催眠/镇静药 |
化药 |
1.45 |
| 20 |
帕利哌酮 |
82,058,640 |
口服 |
抗精神病药 |
化药 |
1.43 |
从企业来看,2019年精神障碍用药TOP20生产企业占精神障碍用药销售额的比重达80.7%,行业集中度较高。此外这20家企业中12家为本土企业,8家为跨国药企,可以看出在精神障碍用药方面,本土企业的市场占有率超过了外资合资企业。其中江苏豪森销售额排名第一,为527,488,270元。
2019年我国样本医院精神障碍用药TOP20厂商销售额情况
| 序号 |
企业名称 |
销售金额(元) |
主要产品 |
销售金额占比(%) |
| 1 |
江苏豪森药业集团有限公司 |
527,488,270 |
奥氮平、阿戈美拉汀、唑吡坦 |
9.2 |
| 2 |
江苏恒瑞医药股份有限公司 |
523,882,718 |
右美托咪定 |
9.14 |
| 3 |
H.Lundbeck(灵北) |
453,212,802 |
艾司西酞普兰、氟哌噻吨+美利曲辛复方、西酞普兰、伏硫西汀 |
7.91 |
| 4 |
Pfizer(辉瑞) |
449,721,740 |
舍曲林、文拉法辛、齐拉西酮 |
7.85 |
| 5 |
Lilly(礼来) |
433,748,379 |
度洛西汀、奥氮平、氟西汀 |
7.57 |
| 6 |
江苏恩华药业股份有限公司 |
406,722,762 |
咪达唑仑、右美托咪定、度洛西汀、丁螺环酮、碳酸锂、齐拉西酮、阿普唑仑 |
7.1 |
| 7 |
扬子江药业集团有限公司 |
367,394,310 |
阿立哌唑、利培酮、氯氮平、舒必利、西酞普兰、硫必利、氯米帕明、硝西泮、五氟利多 |
6.41 |
| 8 |
成都康弘药业集团股份有限公司 |
220,100,594 |
右美托咪定 |
3.84 |
| 9 |
AstraZeneca(阿斯利康) |
185,384,105 |
文拉法辛、阿立哌唑、右佐匹克隆喹硫平 |
3.23 |
| 10 |
Johnson & Johnson(强生) |
139,069,807 |
帕利哌酮、利培酮 |
2.43 |
| 11 |
齐鲁制药有限公司 |
130,256,539 |
氨磺必利、佐匹克隆、利培酮、奥氮平、阿普唑仑.氯氮平.舒必利 |
2.27 |
| 12 |
浙江华海药业股份有限公司 |
112,456,777 |
帕罗西汀、利培酮、舍曲林 |
1.96 |
| 13 |
上海上药中西制药有限公司 |
106,760,710 |
度洛西汀、阿立哌唑、右佐匹克隆 |
1.86 |
| 14 |
山东京卫制药股份有限公司 |
101,304,492 |
艾司西酞普兰 |
1.77 |
| 15 |
四川科伦药业股份有限公司 |
100,
748,155 |
艾司西酞普兰、西酞普兰 |
1.76 |
| 16 |
湖南洞庭药业股份有限公司 |
91,929,746 |
喹硫平、劳拉西泮、艾司西酞普兰、氟哌啶醇、氯氮平、阿米替林、阿普唑仑 |
1.60 |
| 17 |
浙江大冢制药有限公司 |
82,645,526 |
阿立哌唑 |
1.44 |
| 18 |
赛诺菲(杭州)制药有限公司 |
78,590,045 |
唑吡坦 |
1.37 |
| 19 |
Organon(欧加农) |
57,006,875 |
米氮平 |
0.99 |
| 20 |
浙江京新药业股份有限公司 |
56,572,213 |
舍曲林 |
0.99 |
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。