
咨询热线

400-007-6266

010-86223221

我国医疗设备产业待升级,研发投入需提高


        医疗设备是指单独或者组合使用于人体的仪器、设备、器具、材料或者其他物品,也包括所需要的软件。医疗设备是医疗、科研、教学、机构、临床学科工作最基本要素,即包括专业医疗设备,也包括家用医疗设备。

        参考观研天下发布《2018年中国医疗设备市场分析报告-行业运营态势与发展趋势研究》

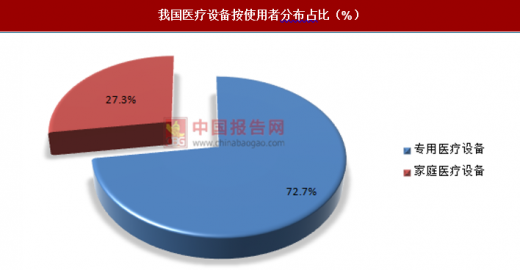
        当前我国专业医疗设备和家用医疗设备的份额占比大约为3:1。

我国医疗设备按使用者分布占比(%)
 
资料来源:中国报告网整理

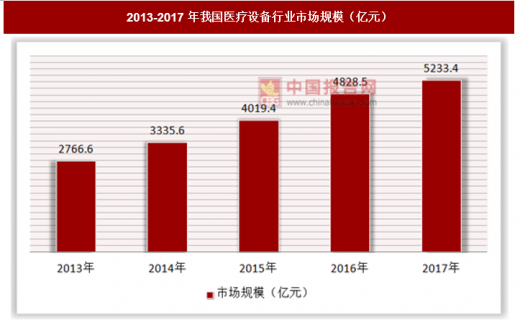
        根据相关报告显示,过去几年我国医疗设备行业发展很快,规模以上生产企业主营业务收入增速在11.66-22.20%,明显高于同期国民经济发展的增幅,高端医疗设备研发生产形势向好,创新产品加速涌现。行业市场规模保持快速增长,2011-2017年的 超过18%。

        2017年,我国医疗设备行业市场规模高达5233.4亿元,同比增长8.4%。随着人口老龄化的进展、人均可支配收入增长和政策的大力支持,未来医疗设备行业仍有广阔的成长空间。

2013-2017年我国医疗设备行业市场规模(亿元)

资料来源:中国报告网整理

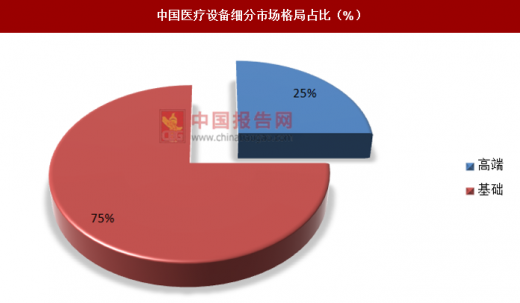
        目前来看,我国医疗设备行业市场中,高端医疗设备市场仅占比25%左右,且该市场的绝大部分都被国外厂商把持。我国多数企业仍处于中低端医疗设备领域,中低端市场规模在中国整个医疗设备市场中的占比高达75%左右。

中国医疗设备细分市场格局占比(%)
 
资料来源:中国报告网整理

        众所周知,想要在高端医疗设备领域有所建树,企业必须加大研发投入水平。然而2016年我国主营业收入前20名医疗设备企业营业收入总额503.19亿元,研发投入22.70亿元,研发投入占营业收入比例平均为4.51%。相比之下,发达国家的研发投入占营收比例则高出很多。强生医疗公司2016年研发费用投入15.48亿美元,占当年销售额的6.2%;美敦力公司2016年投入研发费用22亿美元,占当年销售额的7.7%;飞利浦医疗公司2015年投入研发费用9.48亿美元,占当年销售额的7.9%;西门子医疗公司2015年投入研发费用18.46亿美元,占当年销售额的13%。

        根据中国药品监督管理研究会发布的《中国医疗设备行业发展报告(2017)》中明确指出,医疗设备行业相较于医药产业来说规模并不大,却是近年来发展最活跃的领域,如今我国已经成为全球第二大医疗设备市场,随着经济社会的快速发展,到2020年,我国医疗设备行业的年销售额预计将超过7000亿元,未来10年我国医疗设备行业发展速度将继续保持年均10%以上的增幅。

        未来10年,家庭医疗保健设备将位居增长最快的十大行业的第一位。随着互联网的深入发展和人们健康意识的提高,家用医疗设备未来几年将加速增长。主要家用医疗设备产品包括:以血压计、血糖仪、听诊器为代表的诊断检测类仪器;以家庭个人用血液透析机为代表的治疗类设备;以提高患者生活质量的治疗床、智能工作站等为代表的康复类设备等。

        目前,国内健康医疗设备产业发展潜力巨大,与国际行业巨头相比,国内医疗设备企业规模普遍偏小,且已经能够生产的高端医疗设备产品的总体质量与国际先进水平还有差距。这正给诸多企业带来潜在的商机和巨大的空间,推动着一轮新的产业风潮。

        资料来源:观研天下整理,转载请注明出处(YM)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

我国鼻腔喷雾行业SWOT分析:增长红利与内卷困局并存 合规创新构筑长期壁垒

我国鼻腔喷雾行业SWOT分析:增长红利与内卷困局并存 合规创新构筑长期壁垒

鼻腔喷雾作为二类医疗器械,依靠物理冲洗方式实现鼻腔护理,安全性突出,适配鼻炎慢病患者、儿童、孕妇等多元人群,国内供应链成熟,国产品牌已占据市场主导地位。国内鼻炎及上呼吸道易感人群持续扩容,叠加线上渠道快速发展,赛道具备可观增长红利。但行业仍存在渗透率偏低、产品同质化、价格内卷、使用体验不佳等短板,在监管收紧、外资下沉的

2026年10月17日
鼻腔护理器械行业:亿级鼻炎人群托底刚需,市场增长确定、监管趋严

鼻腔护理器械行业:亿级鼻炎人群托底刚需,市场增长确定、监管趋严

在鼻科慢病、呼吸道感染等多人群需求驱动下,鼻腔护理由边缘场景转向刚性健康需求。消费者“非药物、无依赖”的偏好凸显下,物理式鼻腔护理器械迎来发展机遇。国内赛道产业链趋于成熟,产品品类持续分化,鼻腔喷雾为居家、临床主流品类。与此同时,监管体系持续完善,分类界定规则落地,倒逼行业规范化转型。

2026年10月16日
我国中药创新药行业细分市场分析:复方主导、提取物提速、新药材稀缺

我国中药创新药行业细分市场分析:复方主导、提取物提速、新药材稀缺

我国中药创新药行业仍处于“小规模、高增长、结构集中”的早期阶段。复方制剂是基本盘,单一提取物是增长引擎,新药材是差异化破冰方向。未来五年,我国中药创新药行业总规模有望突破50亿元,并向60亿元以上迈进,但医保控费、研发风险和资源约束将加速内部分化,具备循证证据、质量可控和医保准入能力的企业将持续胜出。

2026年10月15日
放射治疗设备行业前景:县域需求将持续释放 集采扩面与替代渐进瓦解进口垄断格局

放射治疗设备行业前景:县域需求将持续释放 集采扩面与替代渐进瓦解进口垄断格局

从细分市场看,县域采购占比高位波动,基层需求韧性凸显。2019至2025年,国内直线加速器采购额中县域医疗市场占比始终保持在三分之一以上,且多数年份超过40%。2021至2022年出现明显跃升,从50.7%攀升至52.3%的峰值,这与当时“千县工程”及基层医疗能力建设集中投入密切相关。

2026年10月08日
我国高端医疗器械行业创新活力释放 高端智能红利向外销传导 手术机器人出口高增

我国高端医疗器械行业创新活力释放 高端智能红利向外销传导 手术机器人出口高增

当前全球高端医疗器械步入关键转型阶段,由阶段性增长迈向医疗体系内生重构新阶段。受慢性病患病率上升、人口老龄化加剧以及生物制药与精准医疗需求升级等多重因素驱动,全球高端医疗器械市场规模持续扩大。根据测算,2025年全球高端医疗器械市场规模达到 4870 亿美元,较 2020 年增长34.6%,

2026年09月29日
AI虚拟细胞行业监管环境演进、赛道融资升温 国内巨头生态与初创并行竞争成型

AI虚拟细胞行业监管环境演进、赛道融资升温 国内巨头生态与初创并行竞争成型

国内监管同步跟进、快速落地,将类器官检测纳入检验类医疗检验价格立项指南,正式纳入准临床检测体系,逐步建立标准化应用规范,标志着我国AIVC相关技术从前沿科研工具,正式迈入产业化、标准化、临床化的转型新阶段。

2026年09月29日
我国医疗影像行业PEST分析:政策全链条支持、AI大模型重塑竞争规则

我国医疗影像行业PEST分析:政策全链条支持、AI大模型重塑竞争规则

我国医疗影像行业正处于政策强力支持、市场稳步增长、国产替代加速、AI技术深度赋能四重叠加的战略机遇期。

2026年09月28日
我国外骨骼机器人行业SWOT分析:商业化拐点兑现,国产化突破与支付通道打通

我国外骨骼机器人行业SWOT分析:商业化拐点兑现,国产化突破与支付通道打通

我国外骨骼机器人行业优势在于核心部件国产化取得实质性突破,程天科技、三瑞智能等企业实现关键模组自研自产,医疗康复市场验证成熟,头部企业产品覆盖超700家机构,政策层面十一省市已将外骨骼治疗纳入医保,长护险参保规模达3.2亿人,支付通道加速打通。劣势集中在力/扭矩感知环节本土化率仅35%—55%、佩戴舒适度和续航等体验痛

2026年09月26日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部




