
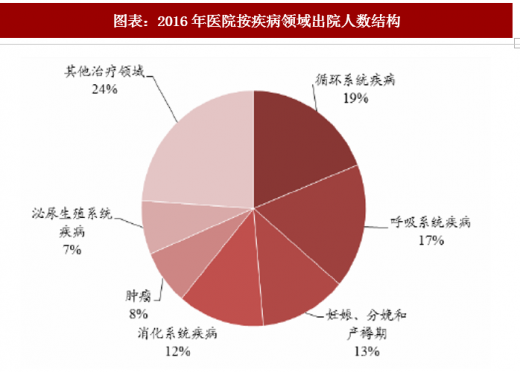
呼吸系统疾病已成为国内第二大疾病,从出院数量上仅次于循环系统疾病(即心脑血管疾病),2016年占医院总出院人数比例达17%,主要分为两大类:
急性呼吸系统疾病:流感,细菌性肺炎以及新型肠道病毒引起的呼吸系统疾病,主要为肺炎和急性上呼吸道感染;
慢性呼吸系统疾病:主要是哮喘以及慢性阻塞性肺疾病(Asthma/COPD)。
参考观研天下发布《2017-2022年中国抗哮喘药行业发展现状及十三五发展态势预测报告》

病理生理:哮喘的发病机制不完全清楚,可概括为免疫-炎症反应、神经机制和气道高反应性及其相互作用。
全球约有3亿患者,预计至2025年将增长至4亿。哮喘全球发病率约为4.5%,各国患病率不等,发达国家高于发展中国家,中国患者约3000万人。
哮喘死亡率达36.7/10万,远高于发达国家。根据中国哮喘流行病调查的最新数据,仅有四成(40.5%)患者达到控制。支气管哮喘虽然不能“根治”,但是通过规范化的治疗可以实现临床控制。
在中国哮喘患病率的地区差异性较大,各地患病率约1%~13%不等,近年上海、广州、西安等地抽样调查结果,哮喘的患病率约1%~5%。
全国五大城市的资料显示13~14岁学生的哮喘发病率为3~5%,而成年人患病率约1%。男女患病率大致相同,约40%的患者有家族史。
慢性阻塞性肺疾病(COPD):一种具有气流阻塞特征的慢性支气管炎和(或)肺气肿,可进一步发展为肺心病和呼吸衰竭的常见慢性疾病。与有害气体及有害颗粒的异常炎症反应有关,致残率和病死率很高,全球40岁以上发病率已高达9%~10%。
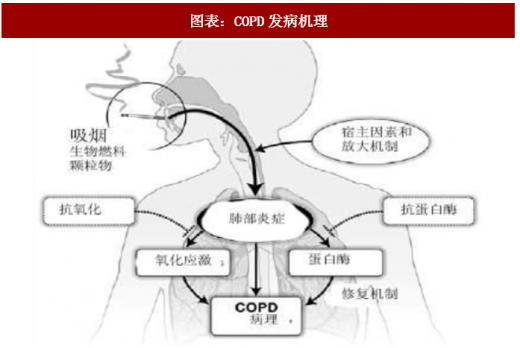
COPD的发病机制尚未完全明了:目前普遍认为COPD以气道、肺实质和肺血管的慢性炎症为特征。
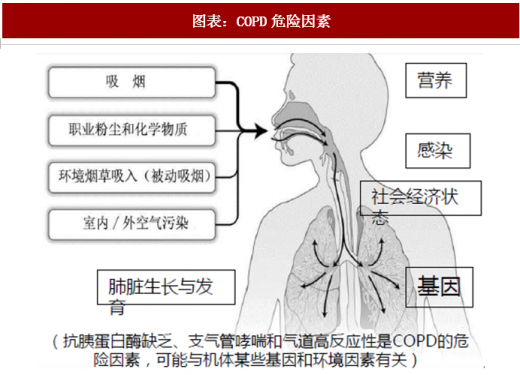
已经发现的危险因素:大致可以分为外因(即环境因素)与内因(即个体易患因素)两类:
复方制剂:吸入糖皮质激素联合长效β2受体激动剂(ICS/LABA)可有效改善影响哮喘的两个因素(气道炎症和气道平滑肌功能不全)。从同一吸入装置中同时加入ICS/LABA较从不同装置分别吸入更能使患者获益,同时提高患者的依从性。
急性呼吸系统疾病:流感,细菌性肺炎以及新型肠道病毒引起的呼吸系统疾病,主要为肺炎和急性上呼吸道感染;
慢性呼吸系统疾病:主要是哮喘以及慢性阻塞性肺疾病(Asthma/COPD)。
参考观研天下发布《2017-2022年中国抗哮喘药行业发展现状及十三五发展态势预测报告》
图表:2016年医院按疾病领域出院人数结构

资料来源:观研天下整理
图表:2016年医院呼吸系统疾病出院人数结构

资料来源:观研天下整理
哮喘:非常常见,国内人群3000万,仅四成达到控制
哮喘又名支气管哮喘:一种非常常见的慢性呼吸道疾病。支气管哮喘是由多种细胞及细胞组分参与的慢性气道炎症,此种炎症常伴随引起气道反应性增高,导致反复发作的喘息、气促、胸闷和(或)咳嗽等症状,多在夜间和(或)凌晨发生,此类症状常伴有广泛而多 变的气流阻塞,可以自行或通过治疗而逆转。病理生理:哮喘的发病机制不完全清楚,可概括为免疫-炎症反应、神经机制和气道高反应性及其相互作用。
全球约有3亿患者,预计至2025年将增长至4亿。哮喘全球发病率约为4.5%,各国患病率不等,发达国家高于发展中国家,中国患者约3000万人。
哮喘死亡率达36.7/10万,远高于发达国家。根据中国哮喘流行病调查的最新数据,仅有四成(40.5%)患者达到控制。支气管哮喘虽然不能“根治”,但是通过规范化的治疗可以实现临床控制。
在中国哮喘患病率的地区差异性较大,各地患病率约1%~13%不等,近年上海、广州、西安等地抽样调查结果,哮喘的患病率约1%~5%。
全国五大城市的资料显示13~14岁学生的哮喘发病率为3~5%,而成年人患病率约1%。男女患病率大致相同,约40%的患者有家族史。
慢性阻塞性肺疾病(COPD):一种具有气流阻塞特征的慢性支气管炎和(或)肺气肿,可进一步发展为肺心病和呼吸衰竭的常见慢性疾病。与有害气体及有害颗粒的异常炎症反应有关,致残率和病死率很高,全球40岁以上发病率已高达9%~10%。
COPD的发病机制尚未完全明了:目前普遍认为COPD以气道、肺实质和肺血管的慢性炎症为特征。
已经发现的危险因素:大致可以分为外因(即环境因素)与内因(即个体易患因素)两类:
图表:COPD危险因素

资料来源:观研天下整理
图表:COPD发病机理

资料来源:观研天下整理
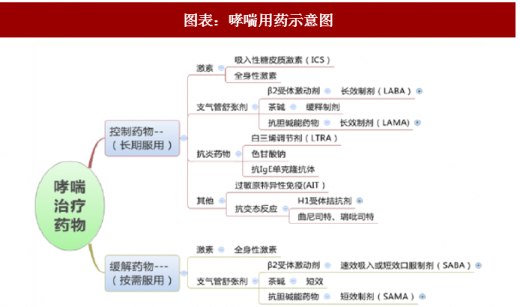
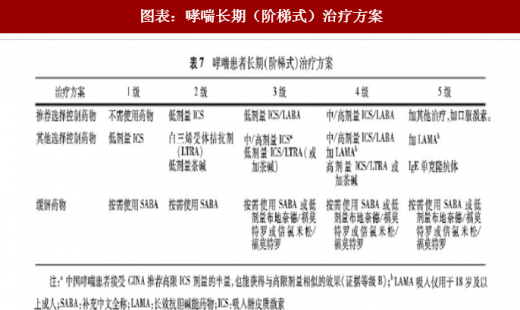
哮喘用药:以ICS为基础治疗,根据症状等级,单用/联用不同剂量支气管舒张剂
吸入性糖皮质激素(ICS):代表为布地奈德和氟替卡松等;支气管舒张剂:以β2受体激动剂为核心(沙美特罗为代表),长效β2受体激动剂(LABA)用于控制症状、短效β2受体激动剂(SABA)用于缓解症状。其余治疗均可认为是可选或辅助治疗,如LTRA、 LAMA、茶碱。复方制剂:吸入糖皮质激素联合长效β2受体激动剂(ICS/LABA)可有效改善影响哮喘的两个因素(气道炎症和气道平滑肌功能不全)。从同一吸入装置中同时加入ICS/LABA较从不同装置分别吸入更能使患者获益,同时提高患者的依从性。
图表:哮喘用药示意图

资料来源:观研天下整理
图表:哮喘长期(阶梯式)治疗方案

资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(ZL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








