
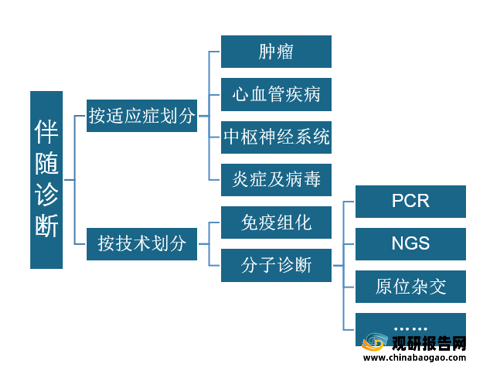
从不同适应症上的划分来看,伴随诊断主要应用在肿瘤、心血管疾病、中枢神经系统、炎症及病毒领域;从技术上来划分,伴随诊断技术含括免疫组化和分子诊断两大类。
| 方法 |
检测原理 |
特点 |
价格 |
应用 |
| 聚合酶链式反应(PCR) |
利用碱基互补配对原理,在 PCR 反应体系中加入荧光基因,利用荧光信号积累实时监测整个 PCR 进程 |
精确、快速、简单且成本较低;检测位点有限,只能检测常见位点的突变 |
便宜 |
目前应用最为广泛,用于 EGFR、ROS、ALK 等肺癌、结直肠癌等多靶点的单检或者联检中 |
| “下一代”测序(NGS) |
通过模板 DNA 分子的化学修饰,利用碱基互补配对的原理,通过采集荧光标记信号或化学应信号,实现碱基序列的解读 |
高通量,一次能够同时得到大量序列数据;单条序列成本低廉 |
贵 |
BRCA 1/2 检测 |
| 荧光原位杂交(FISH) |
利用荧光标记的特异核酸探针与细胞内相应的靶核酸分子杂交,通过荧光显微镜进行检测,并对染色体基因状态进行分析 |
过程直观、操作简单,灵敏度高、特异性好;成本高,通量低,操作要求高,只适用于检测单个基因片段的融合或扩增,判读技术要求高 |
相对较贵 |
HER-2 检测 |
| 免疫组化(IHC) |
利用抗原与抗体特异性结合的原理,通过化学反应使标记抗体的显色剂(荧光素、酶、金属离子、同位素)显色来确定组织细胞内抗原 |
高特异性、高敏感度、定位准确、形态与功能相结合;检测位点单一,受抗体限制 |
便宜 |
PD-L1 检测 |
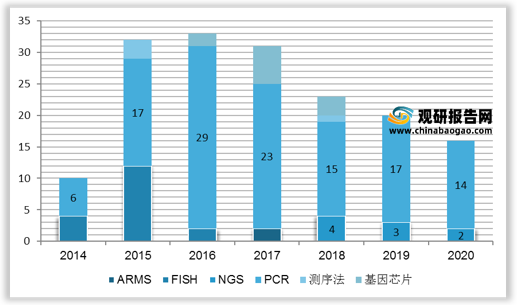
PCR是伴随诊断主流技术,NGS是重要补充。从国内获批情况来看,截至2020年12月,PCR法仍是目前伴随诊断产品开发的主流,从2014-2020年共有121个产品获批,而NGS产品于2018年开始陆续获批。可见,因 PCR 技术的简便性、稳定性和使用的广泛程度,未来较长一段时间内,PCR将仍然占据伴随诊断的主流。未来,随着泛癌种伴随诊断趋势的兴起、对未知突变的检测需求以及 NGS 降成本以及在医院的全面铺开。
目前,检测平台可分为两类: 分子诊断平台和免疫诊断平台,其中分子诊断平台为主要组成部分。在分子诊断平台方面,我国普通 PCR 仪和分子杂交仪已经基本形成国产可替代化。
| 注册人 |
产品名称 |
批准时间 |
注册人 |
产品名称 |
批准时间 |
| 安诺优达 |
NextSeq 550AR |
2017.03.03 |
贝瑞和康 |
NextSeq CN500 |
2019.11.07 |
| 达安基因 |
DA8600 |
2019.09.25 |
吉因加 |
Gene+Seq-2000 |
2019.08.26 |
| 华大基因 |
BGISEQ-500 |
2016.10.27 |
吉因加 |
Gene+Seq-200 |
2019.08.26 |
| 华大基因 |
BGISEQ-50 |
2017.12.28 |
金圻睿 |
KM MiniSeqDx-CN |
2020.03.30 |
| 华大基因 |
MGISEQ-200 |
2018.06.25 |
泛生子 |
GENETRON S5 |
2019.11.01 |
| 华大基因 |
MGISEQ-2000 |
2018.06.25 |
泛生子 |
GENETRON S2000 |
2020.01.22 |
| 华大基因 |
DNBSEQ-T7 |
2021.01.04 |
北京优迅 |
USCISEQ-200 |
2021.01.26 |
| 华因康 |
HYK-PSTAR-ⅡA |
2018.08.20 |
- |
- |
- |
目前,国内的肿瘤类补充诊断IVD检测经历了从单基因向多基因、从一代测序向NGS转变的特点。随着NGS单位通量价格的降低,未来有望出现肿瘤伴随诊断产品的全面爆发。
| 企业 |
批准时间 |
方法 |
位点 |
适应症及诊断药品 |
| 燃石医学 |
2018.07.18 |
可逆末端终止测序法 |
EGFR、ALK、BRAF、KRAS |
NSCLC非替尼、埃克替尼、克唑替尼、奥希替尼 |
| 华大生科 |
2019.08.26 |
联合探针锚定聚合测序法 |
EGFR、KRAS、ALK |
NSCLC吉非替尼、埃克替尼、克唑替尼 |
| 艾德生物 |
2018.11.16 |
可逆末端终止测序法 |
EGFR、ALK、ROS1、RET、KRAS、NRAS、PIK3CA、BRAF、HER2、MET |
NSCLC及CRC吉非替尼、奥希替尼、克唑替尼、西妥昔单抗 |
| 泛生子 |
2020.01.22 |
半导体测序法 |
EGFR、KRAS、BRAF、HER2、PIK3CA、ALK、ROS1、MET |
NSCLC吉非替尼、埃克替尼、奥希替尼、克唑替尼 |
| 臻悦生物 |
2021.02.24 |
可逆末端终止测序法 |
KARS、NRAS、BRAF、PIK3CA |
CRC西妥昔单抗 |
我国伴随诊断市场处在加速发展阶段,在癌症新发病人数规模扩大、医疗水平的提升、患者负担医疗费用的能力增加等条件下,我国伴随诊断市场规模有望在2025年达到100亿元。
| 2021E |
2022E |
2023E |
2024E |
2025E |
|
| 我国癌症新发病人数(万人) |
460.1 |
471.1 |
482.4 |
494 |
505.9 |
| 我国癌症新发病人数 YOY |
2.40% |
2.40% |
2.40% |
2.40% |
2.40% |
| 伴随诊断渗透率 |
39.00% |
42.00% |
45.00% |
48.00% |
51.00% |
| 接受伴随诊断患者数量(万人) |
179 |
198 |
217 |
237 |
258 |
| 平均测量次数 |
1.1 |
1.15 |
1.2 |
1.25 |
1.3 |
| 总检测次数(万人次) |
197 |
228 |
260 |
296 |
335 |
| 市场规模(亿元) |
52.4 |
61.9 |
73.5 |
86.5 |
101.3 |
| 市场规模 YOY |
19% |
18% |
19% |
18% |
17% |
|
|
2021E |
2022E |
2023E |
2024E |
2025E |
| 1.1 PCR单检 |
|||||
| PCR单检占比 |
27% |
26% |
25% |
24% |
23% |
| PCR单检检测次数(万人次) |
53.3 |
59.2 |
65.1 |
71.1 |
77.1 |
| PCR单检价格(元/人次) |
1000 |
1000 |
1000 |
1000 |
1000 |
| PCR单检市场规模(亿元) |
5.3 |
5.9 |
6.5 |
7.1 |
7.7 |
| PCR单检市场占比 |
10% |
10% |
9% |
8% |
8% |
| 1.2 PCR联检 |
|||||
| PCR联检占比 |
23% |
25% |
27% |
29% |
31% |
| PCR联检检测次数(万人次) |
45.4 |
56.9 |
70.3 |
86 |
104 |
| PCR联检价格(元/人次) |
3000 |
3000 |
3000 |
3000 |
3000 |
| PCR联检市场规模(亿元) |
13.6 |
17.1 |
21.1 |
25.8 |
31.2 |
| PCR联检市场占比 |
26% |
28% |
29% |
30% |
31% |
| 1.3 NGS |
|||||
| NGS占比 |
15% |
15% |
16% |
17% |
18% |
| NGS检测次数(万人次) |
28.6 |
34.1 |
41.7 |
50.4 |
60.4 |
| NGS检测价格(元/人次) |
8000 |
8000 |
8000 |
8000 |
8000 |
| NGS市场规模(亿元) |
22.9 |
27.3 |
33.3 |
40.3 |
48.3 |
| NGS联检市场占比 |
44% |
44% |
45% |
47% |
48% |
| 1.4 其他方法(如FISH、IHC等) |
|||||
| 其他方法占比 |
36% |
34% |
32% |
30% |
28% |
| 其他方法检测次数(万人次) |
70.1 |
77.4 |
83.4 |
88.9 |
93.9 |
| 其他方法检测价格(元/人次) |
1500 |
1500 |
1500 |
1500 |
1500 |
| 其他方法市场规模(亿元) |
10.5 |
11.6 |
12.5 |
13.3 |
14.1 |
| 其他方法市场占比 |
20% |
19% |
17% |
15% |
14% |
|
|
2021E |
2022E |
2023E |
2024E |
2025E |
| 1 院内市场(主要以PCR、IHC和FISH为主,有部分NGS) |
|
|
|
|
|
| 院内市场NGS检测次数占比 |
26% |
28% |
30% |
32% |
34% |
| 院内市场NGS市场规模(亿元) |
6.0 |
7.6 |
10.0 |
12.9 |
16.4 |
| 院内市场其他检测方法市场规模(亿元) |
29.5 |
34.6 |
40.1 |
46.2 |
53.0 |
| 院内市场规模(亿元) |
35.4 |
42.2 |
50.1 |
59.1 |
69.4 |
| 院内市场规模占比 |
68% |
68% |
68% |
68% |
69% |
| 院外市场(主要以NGS为主) |
|
|
|
|
|
| 院外市场NGS检测次数占比 |
74% |
72% |
70% |
68% |
66% |
| 院外市场NGS市场规模(亿元) |
16.9 |
19.7 |
23.3 |
27.4 |
31.9 |
| 院外市场规模(亿元) |
16.9 |
19.7 |
23.3 |
27.4 |
31.9 |
| 院外市场规模占比 |
32% |
32% |
32% |
32% |
31% |
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








