
据悉,当前全球核医学年检查量为4880万例,每百万人核医学检查量为0.64万例。其中,美国核医学年检查量最多,达2230万例;日本人均核医学检查量最高,达11.11万例;而我国处于较低水平,核医学年检查量仅262万例,每百万人核医学检查量只有0.19万例。
| 区域 |
核医学年检查量(万例) |
每百万人核医学检查量(万例) |
| 世界 |
4880 |
0.64 |
| 美国 |
2230 |
6.94 |
| 日本 |
1410 |
11.11 |
| 欧盟 |
1200 |
2.4 |
| 亚洲 |
1100 |
0.2 |
| 德国 |
600 |
7.41 |
| 韩国 |
500 |
9.72 |
| 中国 |
262 |
0.19 |
从全球PET检查数据来看,全球PET(主要是18F)年检查量达480万例,每百万人年PET检查量为0.06万例。其中,美国PET(主要是18F)年检查量遥遥领先于于其他地区,达210万例;亚洲PET(主要是18F)年检查量达120万例,每百万人年PET检查量为0.02万例,我国远远低于亚洲平均水平,PET〔主要是18F)年检查量仅52.4万例。
| 区域 |
PET-CT(MR)数量 |
每百万人PET保有量(万台) |
PET(主要是18F)年检查量(万例) |
每百万人年PET检查量(万例) |
| 世界 |
/ |
/ |
480 |
0.06 |
| 美国 |
2500 |
7.78 |
210 |
0.65 |
| 欧盟 |
/ |
/ |
110 |
0.22 |
| 亚洲 |
/ |
/ |
120 |
0.02 |
| 德国 |
220 |
2.72 |
47 |
0.58 |
| 日本 |
440 |
3.47 |
58 |
0.46 |
| 韩国 |
285 |
5.54 |
49 |
0.95 |
| 中国 |
306 |
0.22 |
52.4 |
0.04 |
从全球SPECT检查数据来看,世界SPECT(主要是99Tcm)年检查量为4020万例,每百万人年SPECT检查量为0.53万例。其中,美国SPECT(主要是99Tcm)年检查量最高,达1800万例;我国仅210万例,远远低于亚洲平均水平。
| 区域 |
SPECT(主要是99Tcm)年检查(万例) |
每百万人年SPECT检查量(万例) |
| 世界 |
4020 |
0.53 |
| 美国 |
1800 |
5.6 |
| 欧盟 |
1010 |
2.02 |
| 亚洲 |
910 |
0.17 |
| 中国 |
210 |
0.15 |
二、我国核医学发展情况
从我国核医学发展情况来看,2012-2018年我国核医学行业整体保持稳步增长,相关工作科室、从业人员、PET/CT正电子显像设备、SPECT等单光子显像设备、PET/GT检查量、开展核素治疗的医疗机构、使用单光子药物的机构总体来看均有小幅增长。
| 项目 |
2012年普查 |
2014年普查 |
2016普查 |
2018年普查 |
| 核医学工作科室(个) |
767 |
838 |
891 |
927 |
| 核医务工作人员(人) |
6898 |
8678 |
9467 |
9090 |
| PET/CT正电子显像设备(台) |
162 |
198 |
246 |
307 |
| SPECT等单光子显像设备(台) |
605 |
659 |
774 |
857 |
| PET/GT检查量(例) |
307247 |
446429 |
469364 |
522854 |
| 开展核素治疗的医疗机构(个) |
513 |
610 |
658 |
662 |
| 使用单光子药物的机构(个) |
496 |
545 |
642 |
644 |
从我国PET检查数据来看,2007-2017年我国PET/CT台数、PET/MR台数、PET检查数、核医学相关科室数量保持稳步增长,2017年分别达298台、9台、52.29万例、927个。
| 统计时间 |
PET/CT台数 |
PET/MR台数 |
PET检查数(万) |
核医学相关科室数量 |
| 2007.12 |
89 |
/ |
/ |
/ |
| 2008.12 |
97 |
/ |
11.59 |
/ |
| 2009.5 |
118 |
/ |
15.48 |
/ |
| 2010.7 |
133 |
/ |
/ |
/ |
| 2012.1 |
162 |
/ |
30.72 |
767 |
| 2013.12 |
198 |
/ |
44.64 |
838 |
| 2015.12 |
240 |
6 |
46.94 |
891 |
| 2017.12 |
298 |
9 |
52.29 |
927 |
从我国SPECT检查数据情况来看,2010-2017年我国SPECT台数总体稳定在340台及以上,SPECT/CT及符合线路SPECT台数实现快速增长,2017年已达390台。
| 统计时间 |
SPECT台数 |
SPECT/CT及符合线路SPECT台数 |
| 2010.7 |
386 |
169 |
| 2011.12 |
358 |
140 |
| 2013.12 |
340 |
215 |
| 2015.12 |
357 |
304 |
| 2017.12 |
341 |
390 |
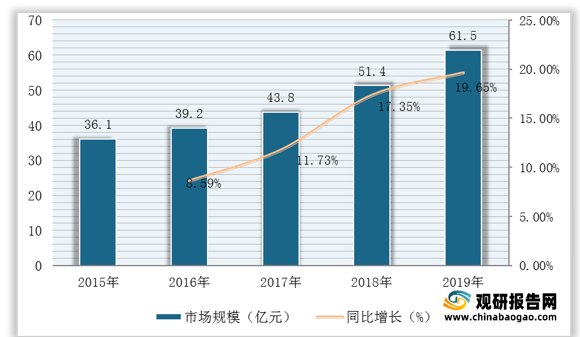
总体来看,我国核医学市场正保持快速增长,2019年其市场规模已达61.5亿元,同比增长19.65%。但与欧美等发达国际相比,仍存在较大差距,行业前行之路“仍阻且长”。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








