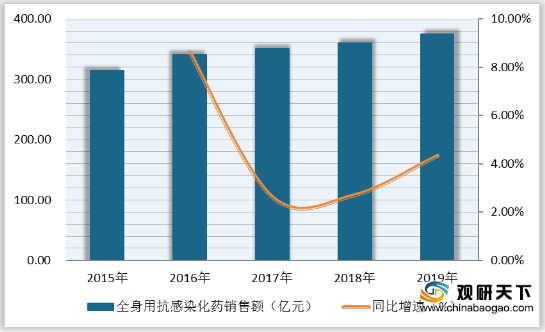
近些年,随着我国“限抗令”的推进,全身用抗感染化药行业市场销售额增速放缓,一致性评价、带量采购等政策的出台使得市场竞争愈发激烈。数据显示,2015-2019年我国重点省市公立医院全身用抗感染化药销售额不断增长,从314.02亿元增至**亿元,复合增长率为*%;2019年同比增长*%。
在我国重点省市公立医院全身用抗感染化药产品销售额TOP20排名榜中,2016-2018年稳居前两名的产品是注射用美罗培南和静注人免疫球蛋白(PH4);而注射用头孢哌酮钠舒巴坦钠(2:1)和恩替卡韦分散片争夺第三、第四名。
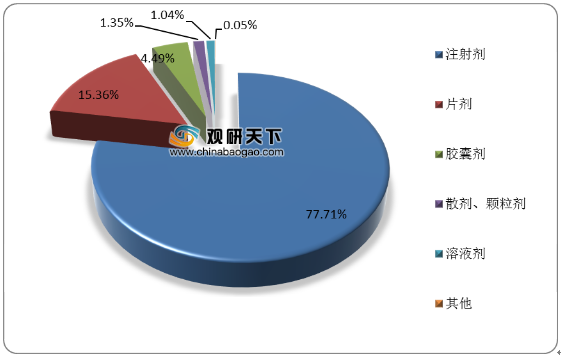
从2018年我国重点省市公立医院全身用抗感染化药剂型格局来看,占比最多的是注射剂,为77.71%;其次是片剂,占比为15.36%。
相关行业分析报告参考《2020年中国全身用抗感染化药产业分析报告-市场调研与投资商机研究》
2015-2019年我国重点省市公立医院全身用抗感染化药销售额及增速
数据来源:公开资料整理
在我国重点省市公立医院全身用抗感染化药产品销售额TOP20排名榜中,2016-2018年稳居前两名的产品是注射用美罗培南和静注人免疫球蛋白(PH4);而注射用头孢哌酮钠舒巴坦钠(2:1)和恩替卡韦分散片争夺第三、第四名。
2016-2018年我国重点省市公立医院全身用抗感染化药产品销售额TOP20
| 排名 |
产品名称 |
2016年(单位:亿元) |
2017年(单位:亿元) |
2018年(单位:亿元) |
| 1 |
17.09 |
18.01 |
18.70 |
|
| 2 |
静注人免疫球蛋白(PH4) |
12.21 |
13.38 |
13.91 |
| 3 |
9.35 |
10.71 |
12.09 |
|
| 4 |
恩替卡韦分散片 |
10.44 |
11.10 |
10.34 |
| 5 |
注射用伏立康唑 |
8.39 |
9.03 |
9.95 |
| 6 |
注射用亚胺培南司他丁纳 |
9.21 |
9.45 |
9.30 |
| 7 |
注射用哌拉西林钠他唑巴坦钠(8:1) |
5.80 |
6.79 |
8.37 |
| 8 |
注射用拉氧头孢钠 |
9.11 |
9.02 |
7.56 |
| 9 |
盐酸莫西沙星氧化钠注射液 |
6.64 |
6.96 |
7.18 |
| 10 |
注射用替加环素 |
3.24 |
4.54 |
6.98 |
| 11 |
恩替卡韦片 |
8.68 |
7.91 |
6.95 |
| 12 |
注射用头孢他啶 |
5.71 |
6.63 |
6.91 |
| 13 |
盐酸莫西沙星注射液 |
4.09 |
5.28 |
6.68 |
| 14 |
注射用醋酸卡泊芬净 |
4.46 |
5.28 |
6.58 |
| 15 |
注射用头孢唑肟钠 |
5.78 |
6.05 |
6.41 |
| 16 |
注射用头孢挫林钠 |
5.28 |
5.62 |
6.12 |
| 17 |
利奈唑胺葡萄糖注射液 |
3.27 |
4.31 |
5.41 |
| 18 |
伏立康唑片 |
3.98 |
4.85 |
5.39 |
| 19 |
注射用美洛西林钠舒巴坦钠(4:1) |
5.35 |
5.37 |
5.09 |
| 20 |
注射用头孢西丁钠 |
6.22 |
5.26 |
5.03 |
数据来源:公开资料整理
从2018年我国重点省市公立医院全身用抗感染化药剂型格局来看,占比最多的是注射剂,为77.71%;其次是片剂,占比为15.36%。
2018年我国重点省市公立医院全身用抗感染化药剂型格局(单位:%)
数据来源:公开资料整理(CMY)
相关行业分析报告参考《2020年中国全身用抗感染化药产业分析报告-市场调研与投资商机研究》
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。