
咨询热线

400-007-6266

010-86223221

中国血液制品行业规模:采血浆站数、采浆量、市场规模均持续增长

        血液制品是指各种人血浆蛋白制品,包括人血白蛋白、人胎盘血白蛋白、静脉注射用人免疫球蛋白、肌注人免疫球蛋白、组织胺人免疫球蛋白、特异性免疫球蛋白、免疫球蛋白(乙型肝炎、狂犬病、破伤风免疫球蛋白)、人凝血因子Ⅷ、人凝血酶原复合物、人纤维蛋白原、抗人淋巴细胞免疫球蛋白等。血液制品是从血浆蛋白中分离提纯所得,其中白蛋白占比最大,达到60%;其次是免疫球蛋白,占比为15%;然后是凝血因子,占比4%;其他蛋白成分占比为21%。

血浆蛋白组成成分及占比

 数据来源:公开资料整理

        由于血液制品行业的特殊与重要性,行业长期处于国家严格管控之下,近年来相继发布相关监管政策。2020年2月《药品生产监督管理办法》发布,对疫苗、血液制品等高风险药品生产企业,每年不少于一次药品生产质量管理规范符合性检查。细化监管职责、措施等。

2020年来中国血液制品行业相关政策

发布时间

政策文件

主要内容

2021年1月26日

《关于全面加强全省单采血浆站管理工作的通知》

重新强调《血液制品管理条例》、《单采血浆站管理办法》等文件,所属单采血浆站在3年内未能达到年采集量不少于30吨要求的血液制品生产单位,不得新增设置单采血浆站,强调采集、生产过程的规范性。

2020年12月23日

《生物制品批签发管理办法》

明确生物制品批签发责任、批签发程序等细节

2020年10月13日

《关于做好重点品种信息化追溯体系建设工作的公告》

建立信息化追溯系统,2020年12月31日前基本实现包括血液制品在内的重点品种的可追溯。

2020年7月1日

《药品生产质量管理规范(2010年修订)》血液制品附录修订稿

进一步明确血液制品采集、生产规范,强调监管。检疫期由3个月调整为60天。

2020年月22日

《药品生产监督管理办法》

对疫苗、血液制品等高风险药品生产企业,每年不少于一次药品生产质量管理规范符合性检查。细化监管职责、措施等

数据来源:公开资料整理

        随着政策管控日益趋严,我国采血浆站新获批数量逐渐减少,在2015年国内新增25个采血浆站,同比增长92.31%;到2018年获批浆站数量仅为6个,同比下降64.71%;2019年中国采血浆站新批浆站数只有1个,截至目前我国采血浆站数量共257个,同比增长1.58%。
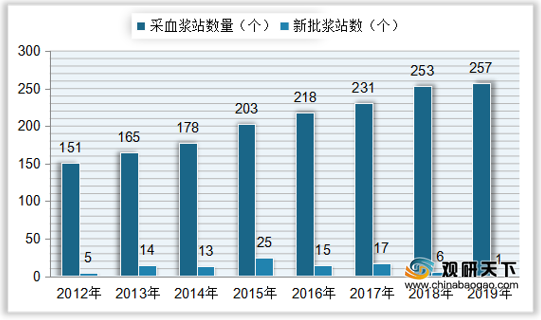
2012-2019年中国采血浆站数量和新批浆站数

 数据来源:公开资料整理

        我国采血浆站数量整体持续上升,全国采浆量也稳定增长,近年来增幅渐缓。到2018年中国采浆量达到8600吨,同比增长7.5%;2019年全国采浆量为9100吨左右,同比增长5.81%。
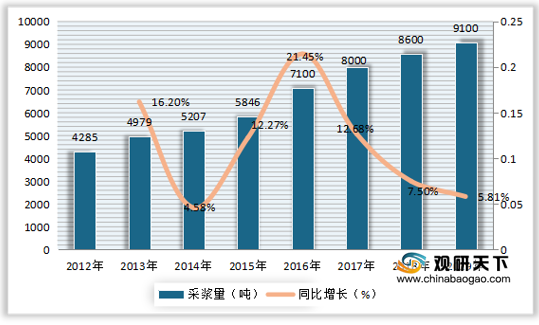
2012-2019年中国采浆量及同比增长

 数据来源:公开资料整理

        在我国血液制品中,白蛋白制品批签发量较高,2020年达到5891.24万瓶/支,占比整体批签发量的59.95%;其次是免疫球蛋白制品,批签发量为3434.08万瓶/支,占比为34.94%;凝血因子制品占比较低,仅为5.11%。
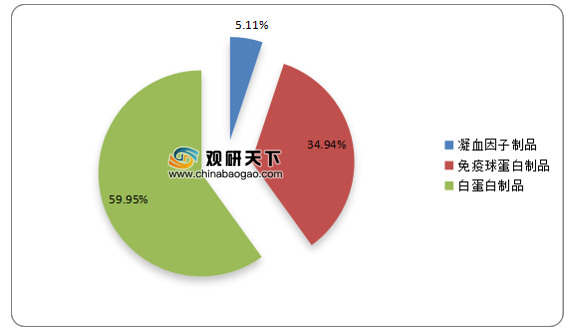
2020年中国血液制品批签发量结构占比

 数据来源:公开资料整理

        目前来看,我国血液制品整体呈现供不应求的局面,行业价格持续上行,市场规模持续扩张,从2012年的128亿元增长至22018年的283亿元,年均复合增长率为14.14%;2019年中国血液制品市场规模达到350亿元,同比增长23.67%;初步估计到2020年我国血液制品行业市场规模将达到374亿元。
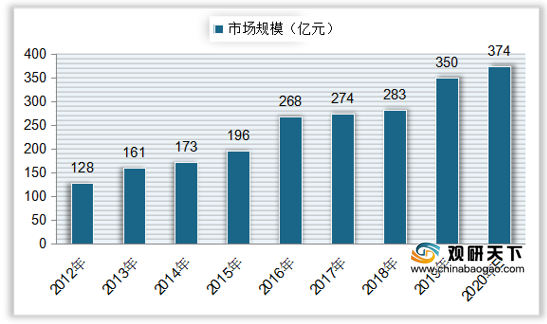
2012-2020年中国血液制品市场规模及预测

 数据来源:公开资料整理(LJ)


          欲了解更多内容,请参阅我们的行业分析报告:
        《2021年中国血液制品市场分析报告-市场竞争现状与发展前景评估》

        《2021年中国血液制品市场分析报告-行业现状与发展趋势研究》


        行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

        中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。

        报告订购咨询请联系:
        电话:400-007-6266   010-86223221
        客服微信号:guanyankf
        客服QQ:1174916573
        Email:sales@chinabaogao.com

更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


我国口腔材料行业增长动能充足 临床类材料领跑且主导地位强化

我国口腔材料行业增长动能充足 临床类材料领跑且主导地位强化

口腔材料是口腔科重要基础支撑,可分为临床类与技工类两大品类。近年来我国口腔材料市场规模持续扩容,且增速高于全球水平。其中口腔临床类材料增长亮眼、市场占比持续提升,技工类材料虽稳步增长,但整体占比逐步回落。海外厂商仍在口腔临床类材料市场占据较大份额,行业国产替代具备可观空间。

2026年10月22日
口服避孕药行业:OTC化北美稳增、中国COC潜力广阔 本土替代实质推进

口服避孕药行业:OTC化北美稳增、中国COC潜力广阔 本土替代实质推进

市场层面,2025 年全球口服避孕药市场规模约 99 亿美元,预计 2033 年达到 158.75 亿美元,期间复合增速 6.08%。成熟市场低斜率稳态增长,其中北美为全球最大单一市场,行业增长除基础避孕需求外,调经、痤疮、经前期烦躁障碍(PMDD)等非避孕适应症的临床拓展成为重要增量,而处方药转 OTC 则是改善药物

2026年10月21日
手术量与渗透率双驱动下宫腔术后防粘连行业迎确定性红利 生物胶材料领跑市场

手术量与渗透率双驱动下宫腔术后防粘连行业迎确定性红利 生物胶材料领跑市场

宫腔术后粘连是宫腔镜手术高发并发症,可引发慢性盆腔痛、不孕等后遗症,临床需求迫切。物理屏障类生物医用材料凭借隔离稳定、安全性较好的优势,已成为主流防粘连方案。当前国内宫腔手术规模持续扩张,叠加大众生殖健康认知提升,防粘连产品渗透率处于低位、上行空间充足。生物胶类材料凭借适配优势占据主流份额,行业头部集中特征显著。

2026年10月21日
缓控释制剂行业集采价格企稳 创新+出海结构性切换 联亚药业引领国产国际化

缓控释制剂行业集采价格企稳 创新+出海结构性切换 联亚药业引领国产国际化

相较于普通速释制剂,缓控释制剂能够显著降低给药频次、维持平稳的血药浓度、减少峰谷波动带来的不良反应,在心血管疾病、糖尿病、精神神经疾病等慢性病长期管理中具有突出的临床价值。全球缓控释制剂市场正处于稳健扩张通道。2025年全球缓控释制剂市场规模约375亿美元,预计2032年全球缓控释制剂市场规模将达597亿美元,

2026年10月19日
我国鼻腔冲洗器PEST分析:鼻炎刚需持续扩容 政策门槛抬升加速行业资源向头部集中

我国鼻腔冲洗器PEST分析:鼻炎刚需持续扩容 政策门槛抬升加速行业资源向头部集中

鼻腔冲洗器作为二类鼻腔护理医疗器械,是呼吸道居家养护与术后创面护理的重要产品。鼻炎慢病人群基数庞大,流感等上呼吸道感染常态化,为鼻腔冲洗器带来稳定需求底盘。近年监管政策密集落地,抬高行业准入门槛,淘汰不合规产品,引导资源向合规二类器械倾斜。

2026年10月19日
我国鼻腔喷雾行业SWOT分析:增长红利与内卷困局并存 合规创新构筑长期壁垒

我国鼻腔喷雾行业SWOT分析:增长红利与内卷困局并存 合规创新构筑长期壁垒

鼻腔喷雾作为二类医疗器械,依靠物理冲洗方式实现鼻腔护理,安全性突出,适配鼻炎慢病患者、儿童、孕妇等多元人群,国内供应链成熟,国产品牌已占据市场主导地位。国内鼻炎及上呼吸道易感人群持续扩容,叠加线上渠道快速发展,赛道具备可观增长红利。但行业仍存在渗透率偏低、产品同质化、价格内卷、使用体验不佳等短板,在监管收紧、外资下沉的

2026年10月17日
鼻腔护理器械行业:亿级鼻炎人群托底刚需,市场增长确定、监管趋严

鼻腔护理器械行业:亿级鼻炎人群托底刚需,市场增长确定、监管趋严

在鼻科慢病、呼吸道感染等多人群需求驱动下,鼻腔护理由边缘场景转向刚性健康需求。消费者“非药物、无依赖”的偏好凸显下,物理式鼻腔护理器械迎来发展机遇。国内赛道产业链趋于成熟,产品品类持续分化,鼻腔喷雾为居家、临床主流品类。与此同时,监管体系持续完善,分类界定规则落地,倒逼行业规范化转型。

2026年10月16日
我国中药创新药行业细分市场分析:复方主导、提取物提速、新药材稀缺

我国中药创新药行业细分市场分析:复方主导、提取物提速、新药材稀缺

我国中药创新药行业仍处于“小规模、高增长、结构集中”的早期阶段。复方制剂是基本盘,单一提取物是增长引擎,新药材是差异化破冰方向。未来五年,我国中药创新药行业总规模有望突破50亿元,并向60亿元以上迈进,但医保控费、研发风险和资源约束将加速内部分化,具备循证证据、质量可控和医保准入能力的企业将持续胜出。

2026年10月15日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部


