血液透析(hemodialysis,HD)是一种急慢性肾功能衰竭患者肾脏替代治疗方式。血液透析是通过将体内血液引流至体外,经一个由无数根空心纤维组成的透析器中,血液与含机体浓度相似的电解质溶液(透析液)在一根根空心纤维内外,通过弥散/对流进行物质交换,清除体内的代谢废物、维持电解质和酸碱平衡;同时清除体内过多的水分,并将经过净化的血液回输的整个过程。
1、产业链
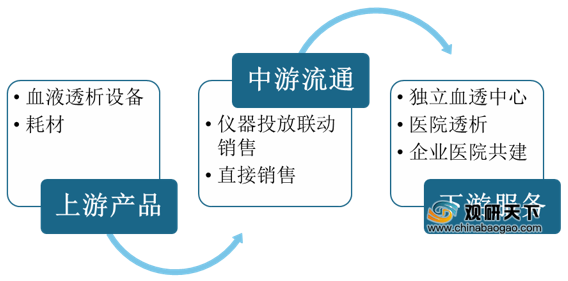
在血液透析产业链中,上游产品主要包括血液透析机、血液透析器、血透管路、血透粉液等设备与耗材;中游市场则通过仪器投放联动销售或直接销售来流通;行业下游主要涉及血液透析服务,包括独立血透中心、医院透析、企业医院共建等。
2、政策环境
目前我国对于尿毒症进入大病医保以及医保报销比例不断增加,极大的缓解了患者的支付压力,并对血液透析行业予以支持,提高行业发展速度。2017年我国卫计委发布《关于修改〈医疗机构管理条例实施细则〉的决定》(国家卫生计生委令第12号),确定增加血液透析中心等5类医疗机构类别,并纳入社会投资领域,鼓励血液透析中心向连锁化、集团化发展,向民营资本开放。
3、行业分析
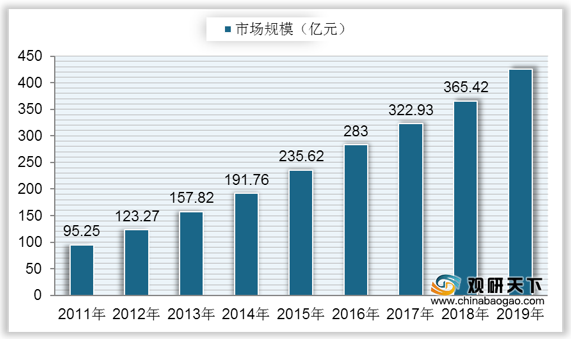
自2014年来,我国血液透析行业市场规模逐年增长,到2017年达到322.93亿元,同比增长14.11%;2018年我国血液透析市场规模达到365.42亿元,同比增长13.16%;2019年我国血液透析市场规模为**亿元。
4、需求分析
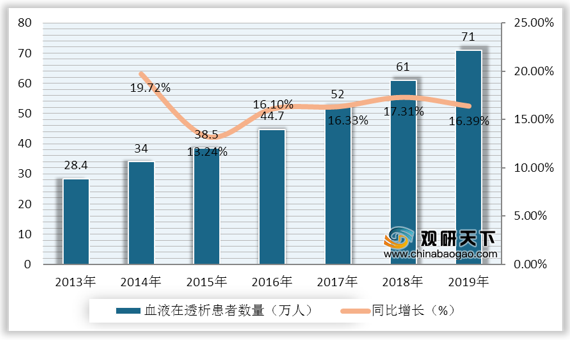
据统计,我国成人慢性肾脏发病率高达10.8%,其中终末期肾病患者更是持续增长。自2013年来,中国血液在透析患者数量也逐年增长,到2018年达到61万人,同比增长17.31%;2019年中国血液在透析患者数量达到71万人,同比增长16.39%。
在我国血液透析设备市场中,透析器市场规模占据半壁江山,在2019年占整体市场比重的58.39%;其次是管路及穿刺针,占比为17.9%;然后是透析粉液,占比13.43%;其他仪器或耗材市场占比较小,均在10%以下。

5、前景分析
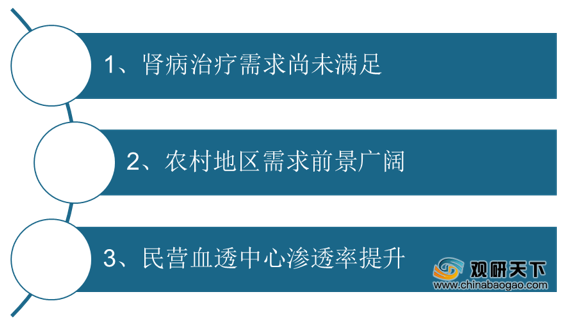
我国血液透析行业尚处于初级发展阶段,但市场需求较大,行业发展潜力不小。据调查,目前我国接受透析治疗的终末期肾病患者仅占15%,远低于全球平均水平37%,仍然存在大量未被满足的治疗需求;而且我国血液透析中心的分布极不均衡,广大农村地区严重缺乏,需求空间较大;随着政策的支持,未来有望引入更多的民营血透中心,满足更多患者的血透需求。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国血液透析市场调研报告-市场现状调查与投资战略研究》
《2021年中国血液透析产业分析报告-产业运营现状与发展趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
1、产业链
在血液透析产业链中,上游产品主要包括血液透析机、血液透析器、血透管路、血透粉液等设备与耗材;中游市场则通过仪器投放联动销售或直接销售来流通;行业下游主要涉及血液透析服务,包括独立血透中心、医院透析、企业医院共建等。
血液透析产业链
数据来源:公开资料整理
2、政策环境
目前我国对于尿毒症进入大病医保以及医保报销比例不断增加,极大的缓解了患者的支付压力,并对血液透析行业予以支持,提高行业发展速度。2017年我国卫计委发布《关于修改〈医疗机构管理条例实施细则〉的决定》(国家卫生计生委令第12号),确定增加血液透析中心等5类医疗机构类别,并纳入社会投资领域,鼓励血液透析中心向连锁化、集团化发展,向民营资本开放。
近年来血液透析行业支持政策
| 时间 |
发布单位 |
主要内容 |
| 2012年 |
国务院 |
《国务院办公厅关于印发深化医药卫生体制改革2012年主要工作安排的通知》将尿毒症等8类疾病列入大病保障 |
| 2015年 |
人社部 |
落实基本医保和大病保险待遇政策,实现居民医保政策范围内住院费用报销比例达到75%左右。 |
| 2016年 |
卫生部 |
《血液透析中心基本标准(试行)》和《血液透析中心管理规范(试行)》,明确了独立血透中心设立的标准和规范,指出血液透析中心属于单独设置的医疗机构,并且鼓励血液透析中心向连锁化、集团化发展,建立规范化、标准化的管理与服务模式。 |
| 2017年 |
卫计委 |
《关于修改〈医疗机构管理条例实施细则〉的决定》(国家卫生计生委令第12号),确定增加血液透析中心等5类医疗机构类别,并纳入社会投资领域,鼓励血液透析中心向连锁化、集团化发展,向民营资本开放。 |
数据来源:公开资料整理
3、行业分析
自2014年来,我国血液透析行业市场规模逐年增长,到2017年达到322.93亿元,同比增长14.11%;2018年我国血液透析市场规模达到365.42亿元,同比增长13.16%;2019年我国血液透析市场规模为**亿元。
2014-2019年中国血液透析行业市场规模及预测
数据来源:公开资料整理
4、需求分析
据统计,我国成人慢性肾脏发病率高达10.8%,其中终末期肾病患者更是持续增长。自2013年来,中国血液在透析患者数量也逐年增长,到2018年达到61万人,同比增长17.31%;2019年中国血液在透析患者数量达到71万人,同比增长16.39%。
2013-2019年中国血液在透析患者数量及同比增长
数据来源:公开资料整理
在我国血液透析设备市场中,透析器市场规模占据半壁江山,在2019年占整体市场比重的58.39%;其次是管路及穿刺针,占比为17.9%;然后是透析粉液,占比13.43%;其他仪器或耗材市场占比较小,均在10%以下。
2019中国血液透析仪器及耗材市场结构
数据来源:公开资料整理
5、前景分析
我国血液透析行业尚处于初级发展阶段,但市场需求较大,行业发展潜力不小。据调查,目前我国接受透析治疗的终末期肾病患者仅占15%,远低于全球平均水平37%,仍然存在大量未被满足的治疗需求;而且我国血液透析中心的分布极不均衡,广大农村地区严重缺乏,需求空间较大;随着政策的支持,未来有望引入更多的民营血透中心,满足更多患者的血透需求。
中国血液透析行业发展前景分析
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国血液透析市场调研报告-市场现状调查与投资战略研究》
《2021年中国血液透析产业分析报告-产业运营现状与发展趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。