
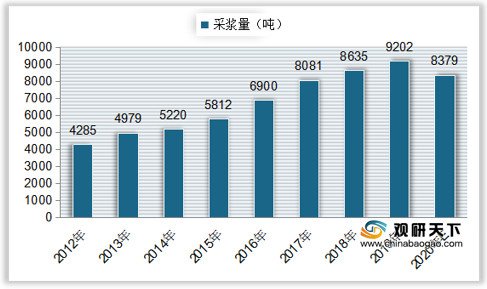
人血白蛋白主要用于治理失血创伤、烧伤引起的休克;脑水肿及损伤引起的颅压升高;肝硬化及肾病引起的水肿或腹水;低蛋白血症的防治;新生儿高胆红素血症;以及用于心肺分流术、烧伤的辅助治疗、血液透析的辅助治疗和成人呼吸窘迫综合征。人血白蛋白主要由血浆加工制成,而我国回收血浆不允许用于血液制品的生产,原料血浆只能通过单采血浆技术采集,因此我国血制品采浆量远低于其他发达国家。自2012年以来,我国血制品采浆量持续上升,到2019年达到9202吨,同比增长6.57%;受疫情影响,2020年我国血制品采浆量将有所下滑,为8379吨。
由于我国人血白蛋白生产的严格管理、血浆来源的短缺以及临床用量的增加,导致目前人血白蛋白处于供不应求状态,市场价格远高于限价,从而带动市场规模的不断扩张。2011年我国人血白蛋白市场规模仅为71.49亿元,到2018年上升至238.44亿元,复合年增长率为1.81%;到2019年中国人血白蛋白市场规模达到252.75亿元,同比增长13.35%;预计到2020年中国人血白蛋白市场规模将近300亿元。

在市场规模扩张的同时,我国人血白蛋白批签发总量也持续上升,到2019年中国人血白蛋白签发总量达到4731.08万支,较2018年增加27.15万支,同比增长0.58%,增幅降低。2020年全年我国人血白蛋白批签发总量达到5937.54万支,较上年增加1206.46万支,同比增长9.8%,其中国产人血白蛋白批签发2102万支,进口白蛋白批签发量达到3835万支。

据统计,长期以来我国进口人血白蛋白批签发量都高于国产厂商,自2014年来中国进口人血白蛋白占比均保持在55%以上,且占整体人血白蛋白批签发量的比重呈增长趋势。到2019年比重稍有下降,进口人血白蛋白占比为59.35%,较上年减少0.15个百分点;2020年中国进口人血白蛋白占比达到64.59%,较上年增加5.24个百分点。

2012-2020年我国血制品采浆量
数据来源:公开资料整理
由于我国人血白蛋白生产的严格管理、血浆来源的短缺以及临床用量的增加,导致目前人血白蛋白处于供不应求状态,市场价格远高于限价,从而带动市场规模的不断扩张。2011年我国人血白蛋白市场规模仅为71.49亿元,到2018年上升至238.44亿元,复合年增长率为1.81%;到2019年中国人血白蛋白市场规模达到252.75亿元,同比增长13.35%;预计到2020年中国人血白蛋白市场规模将近300亿元。
2011-2020年我国人血白蛋白市场规模及预测
数据来源:公开资料整理
在市场规模扩张的同时,我国人血白蛋白批签发总量也持续上升,到2019年中国人血白蛋白签发总量达到4731.08万支,较2018年增加27.15万支,同比增长0.58%,增幅降低。2020年全年我国人血白蛋白批签发总量达到5937.54万支,较上年增加1206.46万支,同比增长9.8%,其中国产人血白蛋白批签发2102万支,进口白蛋白批签发量达到3835万支。
2014-2020年我国人血白蛋白签发总量
数据来源:公开资料整理
据统计,长期以来我国进口人血白蛋白批签发量都高于国产厂商,自2014年来中国进口人血白蛋白占比均保持在55%以上,且占整体人血白蛋白批签发量的比重呈增长趋势。到2019年比重稍有下降,进口人血白蛋白占比为59.35%,较上年减少0.15个百分点;2020年中国进口人血白蛋白占比达到64.59%,较上年增加5.24个百分点。
2014-2020年中国进口人血白蛋白占比
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国人血白蛋白产业分析报告-市场深度分析与未来商机预测》
《2020年中国人血白蛋白市场分析报告-行业深度分析与发展前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








